

 发布内容








增材制造被列入美军最高优先级,为何战绩综述却只字未提?转型之路仍缺关键证据
美国军方给一个老问题换了个新词。 「死亡之谷」,那些大有前途的技术在实验室演示与商业化生产之间夭折的地带,如今被称作「转型走廊」。 新的制造技术计划战略明确使用了这个说法。 投资者仍然希望在投入资本之前看到需求证据,政府客户也仍然希望在购买之前看到技术风险被化解。
如果「转型」没有被提升到美国战争部制造技术计划的重要性层级,这个措辞变化几乎不值得一提。
这份9月30日发布的2026到2031财年战略,使用了「战争部」这个2025年才获准作为国防部次级称谓的名称,把技术转型与采用列为四大战略重点领域之一。 经过多年增材制造研究、演示验证项目和America Makes项目之后,方向已经明确,五角大楼希望更多技术真正落地到工厂车间。 而关于成功将如何被衡量的公开证据,要比方向单薄得多。
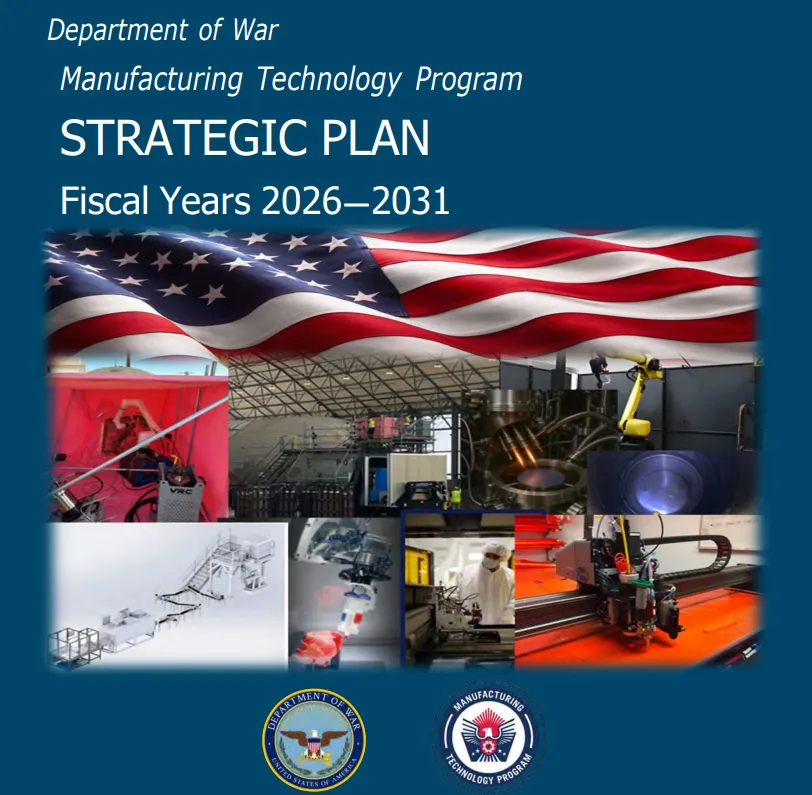
ManTech之所以重要,是因为它处在研究与生产之间。这项国会授权的计划横跨陆军、海军、空军、国防后勤局和国防部长办公厅,延伸至各大制造创新研究院,包括America Makes。 联邦法律要求每五年制定一份ManTech战略,涵盖目标、里程碑、优先事项、投资策略、参与机构的目标与资金,以及评估有效性的机制。
这份文件是政策框架,不是支出法案,不包含增材制造采购目标或技术标准。 各军种和机构仍然自行选择和执行项目。ManTech的棘手职责在于,帮弥合「证明某样东西可以被制造出来」和「说服国防机构把它纳入常规生产」之间的距离。
第一个变化是结构性的。2022年的ManTech计划围绕四大方向组织,推进制造技术、加强联合规划与协调、扩大外联与沟通、发展制造 workforce。 转型在当时就已经出现,其中一个目标是在工业基础上传播计划成果「以促成转型」。
新战略里,转型拥有了自己的战略重点领域,叫「推动制造技术转型与采用」。 目标是通过制造就绪等级评估和制造成熟度计划,把有前景的技术推进到正式列编项目和更广泛的工业基础中,为采用提供证据。 开发组合被更明确地描述为围绕MRL 4到7展开,也就是从原型开发走向在相关环境中的演示验证。
五角大楼把一个长期存在的实施难题,提升到了ManTech优先事项的最高层级。 实际的问题越来越集中在技术成功之后会发生什么,一个成熟的工艺是否能获得客户、鉴定路径、预算和生产能力。第二个变化涉及项目应该如何启动。战略呼吁建立一个联合框架,在「ManTech项目生命周期的开端」就整合工业基础分析与技术转型路径,使工作与国防和自有工业基础中已识别的需求保持一致,为项目提供清晰的采用路径。
潜在用户和转型计划在ManTech的法定框架下原本就已被要求,所以这不算全新领域。 新增的重点在于把工业基础分析与转型规划结合,让ManTech与那些能为后续工作提供资金或采购的组织更紧密地联系起来。 战略把采购执行官、WIRE、工业基础分析与维持以及《国防生产法》第三章机制列为相关合作伙伴。
预期的顺序不难推断,识别工业瓶颈,明确客户和转型路线,开发技术,然后进入采购和能力扩展阶段。 对于America Makes和其他国防制造项目来说,仅仅技术新颖已经成为一个较弱的主张资金的理由。 必须有人需要这个工艺、对工艺进行鉴定、购买其产出,并在演示团队离开后维持生产。
第三个变化涉及规模与框架。2022年的计划已经讨论了供应链韧性。 新文件则把工业弱点放在论述的开端,离岸外包、行业整合和投资不足侵蚀了制造能力,供应链脆弱,应急产能不足,供应商集中造成单点故障,开发周期可能长达数十年。
先进制造被赋予了重建这种能力的角色。 最引人注目的例子是分布式生产。 战略设想将数字设计安全地发送到遍布全国的经过认证的增材制造单元或自动化生产线,或者发送到前沿地点。 冷喷涂可以支持在设备使用地点更近的地方进行维修。
其雄心在于让制造能力更具可移植性,用信息流替代部分库存。 这改变了增材制造的经济逻辑。 一个打印的零部件单位成本可能高于铸造或机加工的同类型件,但如果它能消除18个月的等待时间、恢复一个无法获得的平台,或在既有供应商无法供货时提供应急产能,那它仍然具有价值。
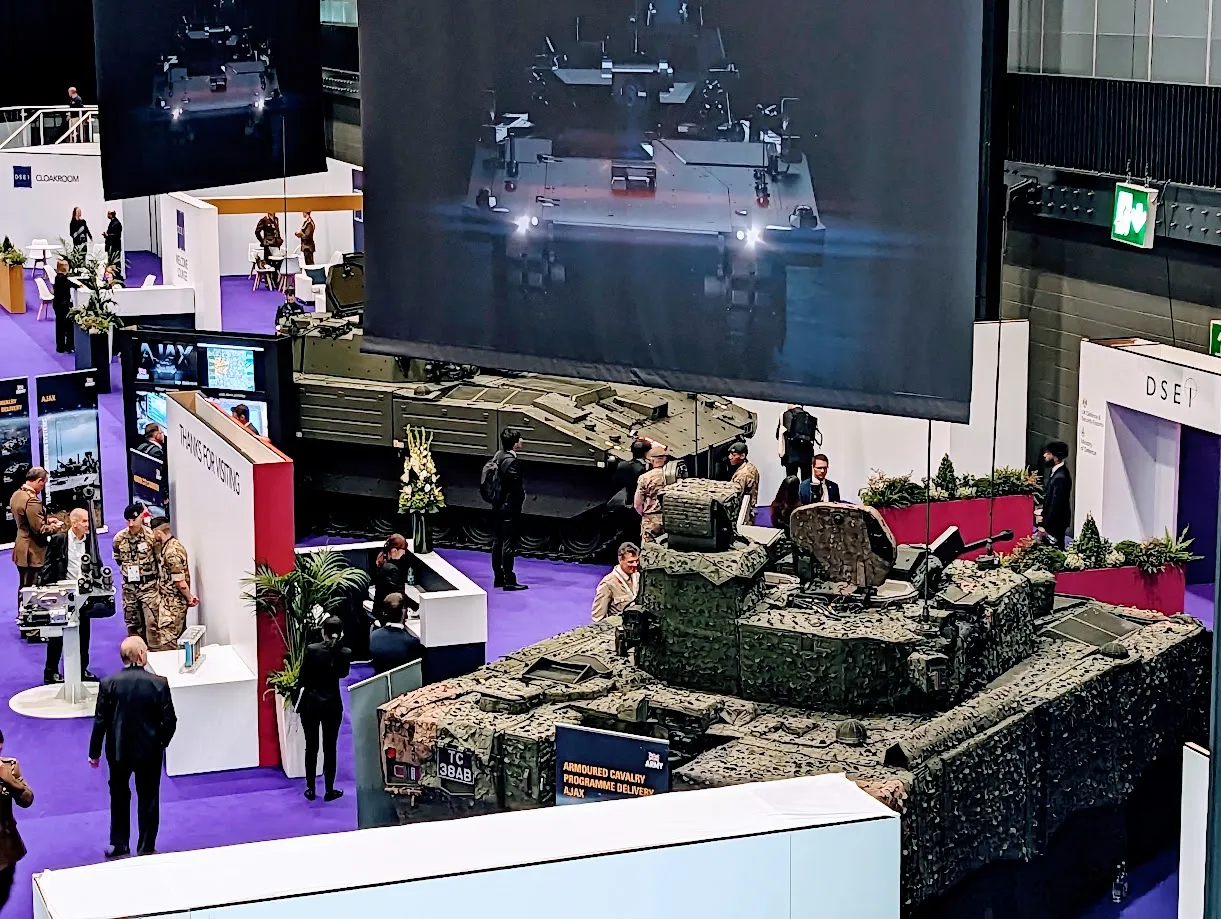
增材制造在技术架构里有一个稳固的位置。在「先进制造与材料」类别下,它被与高性能材料、搅拌摩擦焊等连接技术和冷喷涂分开单列。 机器人技术、先进电子制造、生物制造和光子学则归属于另一个类别,叫「自动化与新兴工艺」。
增材制造还与战略中的数字制造议程紧密相连。 原位监测、先进检测、计算机断层扫描、数字主线和工艺数据,预计将在制造条件与最终性能之间建立更强关联,从而减少对大量物理测试的部分依赖。 其隐含链条从数字定义延伸到合格工艺、生产节点、监测、检测和验收合格的零部件。 JAMWG仍然是国防部中央增材制造协调机构,America Makes仍然是其增材制造创新研究院。
然后出现了一个尴尬的遗漏。ManTech用了一个章节介绍其「成功历史」,从70年的制造工作中选取案例。 陆军炮管生产将工装成本降低了30%,生产时间缩短了约一半。 为弗吉尼亚级潜艇开展的82个海军ManTech项目,据称每艘舰体节省了约5470万美元的采购成本。 空军的一个增强现实检测工具将检测过程从45小时缩短到8小时。 其他案例涵盖纺织品、工艺数字孪生和氢燃料电池隔板。
没有一个是明确作为增材制造项目来呈现的。 样本很小,措辞也不能证明增材制造在这些项目中没起任何作用。 然而,考虑到该技术在前瞻战略中的地位、2021年专门制定的国防部增材制造战略、America Makes以及多年的国防经费投入,这一缺失十分醒目。
衡量标准之间也存在不匹配。回顾部分充满了节省的美元、缩短的工时和降低的成本。 前瞻战略则更侧重产能、韧性和转型。 ManTech可以合理地重视这些成果,但它需要方法来衡量它们。 显而易见的问题是,ManTech支持的最强有力的增材制造案例是哪个已进入常态化国防生产,以及它在成本、交付周期或战备状态方面带来了哪些可衡量的改善。
之前的战略在衡量方面更加明确。 其关于计划有效性的章节列出了投资回报率、成本、进度、转型、MRL或TRL进展、风险、可负担性、退出标准和挣值管理。 它还公布了一张计划资金表,2023财年总统预算将ManTech列为5.02亿美元,并包含到2027财年各参与部门的预测。
新的公开战略有目标,但几乎没有量化的终点。 它没有给出到2031年关于合格增材制造零部件数量、生产节点、使用ManTech技术的正式列编项目、转型时间、鉴定时间、分布式生产能力或财务收益的可见目标。 单独预算或实施文件可能提供部分此类内容。 然而,法定要求本身就包括目标、里程碑、投资策略、各部门资金和有效性评估机制。 如果未来的成功要更多地以韧性和产能来评判,那么衡量标准将至关重要。
英国提供了一个有用的警示。其2025年《国防先进制造战略》追求类似的模式,设计源头、数字主线、经过认证的工业生产以及更贴近使用点的机动能力。 然而,TAMPA项目暴露了不那么光鲜的细节。
英国国防部表示,打印文件可能随着设备变化而过时,不同供应商的机器即使使用名义上相同的增材制造工艺,也可能产生不同的结果。 它还发现了在役保障、培训、资质认证以及军用单位已使用机器的耗材获取方面存在缺口。 其战略涉及制造权利问题,并呼吁与北约盟友在互操作性方面合作。
所以,一份数字文件本身并不能创造可互换的制造能力。合格的机器、原材料、操作人员、软件、检测、后处理和制造许可仍然位于文件之后。
美国战略在公开层面留下了几个相关问题没有回答。资质认证的可移植性是一个,一个在某一台机器或某一个地点获批的工艺,何时可以不从头开始而迁移到其他地方。 供应商依赖是另一个,分布式网络可能消除对某个难以合作的铸造供应商的依赖,但同时会形成对某一机器系列、参数集或材料生态系统的依赖。 数字权利与安全性决定了谁可以使用生产数据,以及构建文件如何被认证。 治理则决定了谁拥有从成功的ManTech演示到资质认证、采购和规模化生产的整个旅程。
只有当这些交接成为常态,「转型走廊」才能真正配得上它的新名字。为死亡之谷重新命名很容易。这项战略的意义在于,ManTech能否真正建造出跨越它的道路。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉