

 发布内容








电池3D打印厂商Sakuu借6亿美元SPAC上市,干法打印Kavian平台瞄准2027商业化
电池3D打印公司Sakuu,刚刚宣布要通过SPAC合并登陆纽交所。
合并对象是特殊目的收购公司Pyrophyte Acquisition Corp. II,纽交所代码PAII。这笔交易给Sakuu的投前股权估值是6亿美元。
合并完成后,Pyrophyte会改名Sakuu Corporation,预计以SAKU的代码在纽交所交易。
新资金的主要去向是Kavian平台,这是Sakuu的下一代电池电极干法打印系统。公司给出的商业化时间表是2027年第二季度,资金要用来支持这个节点,也要用来履行已经收到的采购订单。
双方董事会都已经一致批准了业务合并协议,接下来只差股东批准和其他惯例条件。
Sakuu现有领导团队会留任,创始人兼首席执行官罗伯特·巴盖里和总裁兼首席运营官阿尔维德·涅斯特罗伊继续管理公司。
Pyrophyte那边的领导团队,预计会在行业和资本市场资源方面出力。
交易背后还有一串中介名字。Cohen & Company Capital Markets,也就是Cohen & Company Securities, LLC旗下的部门,担任Sakuu的独家财务顾问和首席资本市场顾问。
法律顾问是Nelson Mullins Riley & Scarborough LLP。
Pyrophyte这边,Brookline Capital Markets担任资本市场顾问,它属于Arcadia Securities, LLC旗下,法律咨询由Ashurst Perkins Coie US LLP提供。
先说说Sakuu到底在做什么。
这家公司2016年成立,把Kavian描述成第一个已知的、能把多种材料和多种工艺结合起来的储能生产增材制造平台。
Kavian用全干法工艺生产电极,Sakuu说这是第一次用多种材料,包括无金属复合材料,以定制形状和尺寸3D打印全功能电池。
传统锂离子电极制造走的是湿法路线,活性材料跟溶剂或水混合成浆料,涂到箔材上,再送进又长又耗能的烘箱里干燥。Sakuu直接把这一步拿掉了。
公司给出的数字是,Kavian有望彻底消除有毒溶剂和水的使用,总体制造成本降低40%到60%,工厂占地面积减半,二氧化碳排放量减少55%。电池制造商在资本支出和运营支出上都能省,这可能转化成更高的毛利率。
安全性是另一个卖点。
Sakuu把干法打印工艺和聚合物集流体技术放在一起,目标是把热失控风险降下来。热失控就是传统锂离子电芯那种过热连锁反应。Sakuu把这样生产的电池描述为本质安全。
Kavian也不只做电池电极,它还能干法打印超级电容器电极和其他复杂有源器件,储能硬件里好几个品类都能覆盖。
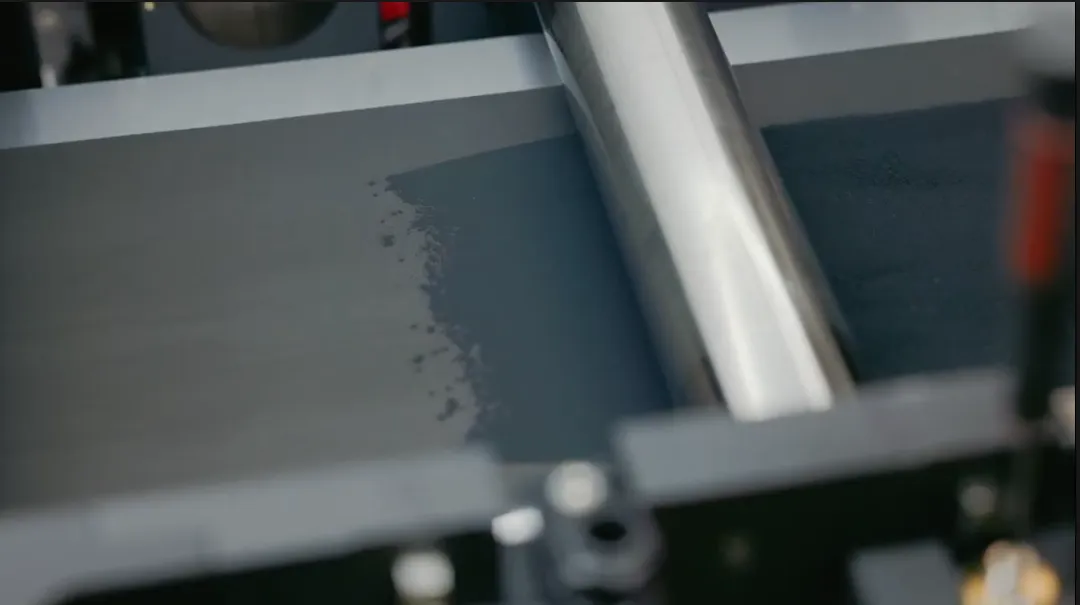
一家电池3D打印公司,怎么就跟AI数据中心扯上了?
Sakuu这次上市的故事,很大一部分围绕AI基础设施展开。它的技术可以生产针对AI数据中心服务器附近机架集成而优化的电池和超级电容器。这些单元有更高的电池包能量密度、更低的电阻和更低的发热量,能减少对冷却系统和额外安全投资的需求。
需求端的推力来自几个大趋势,能源转型、不断变化的监管和贸易政策,还有AI数据中心建设的巨额投资。这些因素合在一起,会推高对电池、超级电容器和更先进生产方式的需求。
巴盖里在公告里说得挺直接,Kavian技术不仅是世界上第一个大规模干法打印高性能电池电极的增材制造解决方案,还能干法打印专为AI数据中心电力需求定制的超级电容器电极。
它也是目前已知唯一能以快速、可持续且经济高效的方式定制打印高需求能源产品的方案。
Pyrophyte董事长伯纳德·杜罗克-丹纳把交易直接跟AI能源需求挂钩。他说,AI是一项深度变革性的技术,能源是让这种变革成为可能的关键。
Sakuu会改善AI基础设施的经济性,也改善储能在所有应用中的经济性,还会改善AI数据中心的安全性和环境足迹,以及更广泛的经济电气化进程。
他还补充说,这家SPAC一直在找机会,帮助一家能在能源领域产生影响的公司进入公开市场。做了多年技术开发的Sakuu,正好符合这个描述。
Sakuu进入公开市场的身份不是电池制造商,而是设备供应商。
它不打算建自己的电芯生产线,计划把Kavian系统卖给那些想替代湿法电极涂布的电池制造商。SPAC募集资金的目标也就对应得很清楚,2027年第二季度完成Kavian商业发布,同时履行已经收到的采购订单。
Sakuu过去一年也在积累业绩。它报告说,一种干法打印的NCM锂离子电芯在4000次充放电循环后保持了83%容量。公司还说,正在准备首批Kavian生产系统供客户部署,并且已经交付了数百米的干法打印电极。
Sakuu不是这个月唯一寻求公开资本的增材制造新兴供应商。
金属粉末生产商Amaero在纳斯达克首次亮相,IPO定价每股4.25美元,募集总收益2000万美元,净收益约1570万美元。它之前在澳大利亚证券交易所用3DA代码交易,现在也在美国上市,代码AMRO。这次发行隐含的股权价值大约是1.213亿美元。
Amaero的招股说明书把压力写得挺清楚,IPO后对公司能否持续经营仍存在重大疑虑,管理层预计募集资金加上现有现金只能维持运营到2027年第二季度。
Sakuu选的这条路,3D打印行业并不陌生。3D打印公司Desktop Metal在2020年上市之后,SPAC合并就成了增材制造公司常见的上市方式,这些业务的合并总价值一度超过150亿美元。
另一家3D打印公司Markforged跟空白支票公司one合并后在纽交所开始交易,金属打印机厂商VELO3D是通过JAWS Spitfire Acquisition上市的。当然不是每笔交易都走完,3D打印公司Essentium计划的9.74亿美元SPAC合并在2022年初破裂,蓝光激光开发商Nuburu后来又宣布了跟Tailwind Acquisition Corp.的3.5亿美元SPAC交易。
所以Sakuu带着面向AI基础设施的储能故事,加入了这条上市路径。
6亿美元的估值固然引人注意,但真正决定故事走向的,是Kavian能不能在2027年如期交付。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉