

 发布内容








华曙高科2025年Q1业绩承压:研发投入暴增49.48%,净利润跌94.63%
快讯:看3D打印龙头财报
湖南华曙高科技股份有限公司(以下简称"#华曙高科")于4月27日发布的2025年第一季度报告显示,这家国内领先的3D打印设备制造商之一面临经营压力。
报告期内,华曙高科实现营业收入1.26亿元,同比微增1.32%,但归属于上市公司股东的净利润为141.01万元,同比降94.63%,低于市场预期。
研发投入未减缓
和铂力特非常相似的是,尽管业绩下滑,华曙高科并未减缓技术创新的步伐。
延伸阅读:铂力特2025年一季报揭秘:研发支出飙升42.74%,净利承压
财报显示,公司一季度研发投入高达2430.89万元,同比增长49.48%,研发投入占营业收入的比例从去年同期的13.08%提升至19.29%,增加了6.21个百分点。
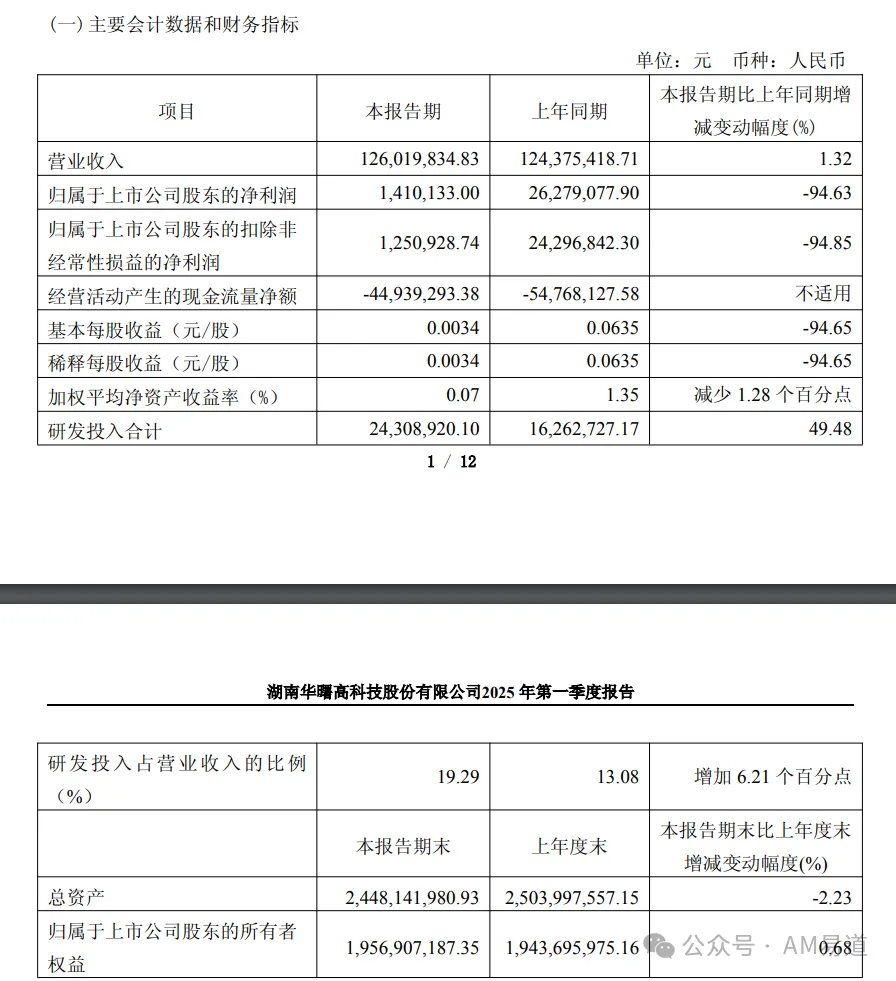
这一策略显示出公司在短期业绩承压的情况下,仍坚定不移地押注技术研发,为未来发展蓄力。
股份支付与折旧成本:利润影响因子
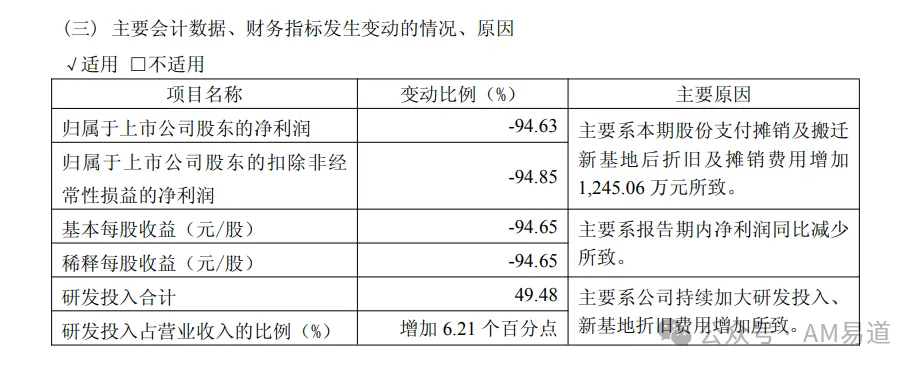
对于业绩大幅下滑的原因,华曙高科在财报中直接指出:主要系本期股份支付摊销及搬迁新基地后折旧及摊销费用增加1,245.06万元所致。
这意味着公司在人才激励和基础设施投入方面的成本提高,对短期利润形成了明显挤压。
经营现金流持续为负,流动资金压力显现
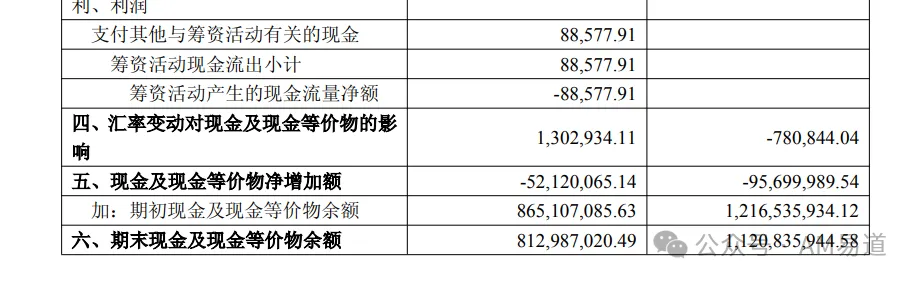
报告期内,华曙高科经营活动产生的现金流量净额为-4493.93万元,虽然较上年同期的-5476.81万元有所改善,但持续为负的经营现金流表明公司在日常经营层面仍存在资金压力。
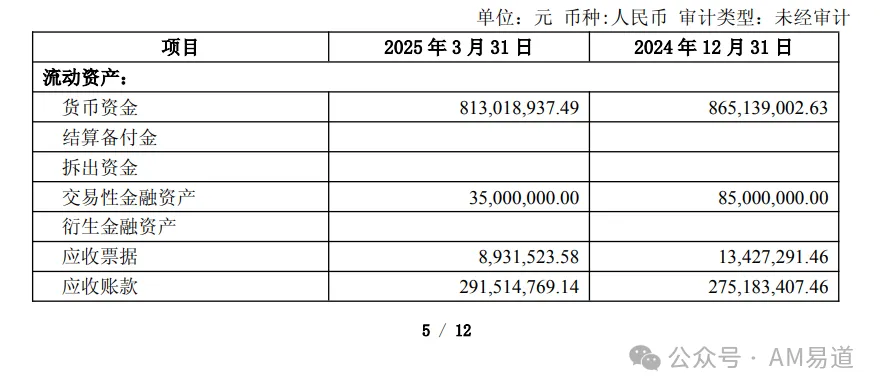
与此同时,期末现金及现金等价物余额为8.13亿元,较上年同期的11.21亿元减少了约3.08亿元,资金储备呈现收缩态势。
值得注意的是,公司流动资产结构也发生了一定变化,交易性金融资产从去年年末的8500万元减少至3500万元,显示公司可能正在释放部分短期投资以补充经营资金。
股权结构稳固,产品力受市场认可
虽然短期业绩承压,但华曙高科的股权结构保持了良好的稳定性。
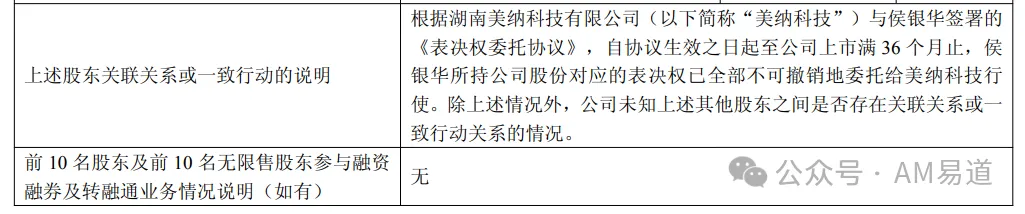
尽管净利润下滑,但华曙高科的营业收入仍保持了小幅增长,这一方面表明市场对公司产品的认可较高,另一方面也显示公司在市场竞争中仍保持了一定的产品力和品牌影响力。
AM易道结语
华曙高科和铂力特一季度的业绩表现,在某种程度上折射出当前国内3D打印企业所面临的共性挑战。
高研发投入、产能扩张带来的折旧压力、人才激励成本上升等因素,正在考验着行业内企业的盈利能力和现金流管理水平。
AM易道认为,3D打印行业正处于技术升级与市场应用深化的关键时期,企业需要在短期财务业绩与长期技术储备之间找到平衡点。
华曙高科和铂力特的财报在某些维度的相似性,可能预示着行业正经历从规模扩张向精细化运营的转型阶段,未来企业的竞争焦点将更加聚焦于技术创新能力、成本控制能力以及商业模式创新能力。
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉