
 发布内容






回流承诺多、落地少:增材制造服务商能否靠「备用产能」赚钱?
美国制造业正在回归本土。或者说,至少大量回归计划已经被对外宣布。
回流倡议组织在2026年10月发布的2025年度报告里提到,通过回流和外国直接投资宣布的制造业就业岗位有247,063个。
其中152,734个归因于回流,94,329个归因于外国投资。
但这个组织还发现,2025年有64项附带条件的回流和投资公告,截至报告发布时,只有14项已经全部或部分转化为确认项目。
其余项目可能还会陆续落地,因为制造业投资本身就需要时间。
即便如此,企业完全可以在真正下单之前,就宣布意向、考察供应商、完成生产工艺验证。
这个时间差,对增材制造服务商、打印工厂和合同制造商来说太关键了。
一家客户完成了对国内供应商的资质认证,就等于拿到了切换生产的选项权。
而供应商呢,得承担保持备产状态的成本。
回流到底能不能变成盈利的增长市场,还是又变成一轮设备闲置周期,可能就看谁为这种备产状态买单了。
反驳「美国制造业复兴」这个简单叙事的最有力证据,来自贸易数据。
管理咨询公司科尔尼在2026年4月发布的最新回流指数,从−115改善到了−91。
但指数仍然是负的,按照这家公司的方法论,说明净离岸外包还在继续。
2025年,从中国进口的制成品减少了1,350亿美元,但从分析覆盖的其他13个低成本亚洲国家和地区进口的制成品,增加了1,930亿美元。
这里面的含义很有意思。
把生产移出中国,并不等于把生产带回美国。
制造商完全可以通过把采购转向其他亚洲供应商或者墨西哥,来应对关税和地缘政治的不确定性。
也可以在不放弃现有离岸生产的情况下,做多元化布局。
美联储最新的产能数据,也一样值得多想一步。
2026年9月,美国制造业产能利用率是75.9%,长期平均值是78.2%。
这并不说明美国制造业产能普遍短缺,经济里某个领域的闲置产能,也解决不了另一个领域的瓶颈。
一台可用的加工中心,未必有制造航空航天部件的资质,熟练劳动力、材料、认证、检测能力,每一样都很关键。
所以这些总体指标本身,并不能证明回流需要新增几千台工业3D打印机。
回流数据虽然喜忧参半,但对制造服务商的投资还在继续。
2026年10月,私募股权投资公司CORE Industrial Partners宣布,它旗下的数字制造服务商Fathom Digital Manufacturing,收购了TCS Industries、TCS Electronics和Precision Grinding & Manufacturing。
这几笔收购增强了Fathom在航空航天和国防领域的能力,尤其是精密加工、电子制造、复杂装配和特种表面处理。
交易完成后,Fathom宣布自己拥有10个设施的制造网络,约700名员工,提供超过25项制造服务。
做增材制造的人看这笔交易,值得注意的反而是它在3D打印之外添了什么东西。
这些收购说明,Fathom的战略是把客户从设计和打样,一直推到合格量产,而不是简单多买几台打印机。
Fathom的财务历史也是个提醒。
它在2021年12月通过特殊目的收购公司(SPAC)交易在纽约证券交易所上市,2024年5月被CORE私有化,作为上市公司的时间不到三年。
制造服务的需求、企业增长和投资回报,其实是三个不同的问题。
另一个例子,是私募股权公司American Industrial Partners支持的ADDMAN,一家增材制造服务商。
今年1月,ADDMAN收购了Forecast 3D,在数字报价基础设施之外,增加了聚合物粉末床产能,包括选择性激光烧结(SLS)和多射流熔融(MJF)技术。
公司说,交易完成后,它的增材制造设备总数超过了160台套。
但比设备数量更有意思的,是工艺之间的关系。
客户可能从增材制造原型开始,用SLS或MJF做小批量,产量上去了,最终转向注塑成型。
如果ADDMAN能在这个过程中留住客户,它就能参与产品生命周期的多个阶段,这可能比单纯靠3D打印收入更有吸引力。
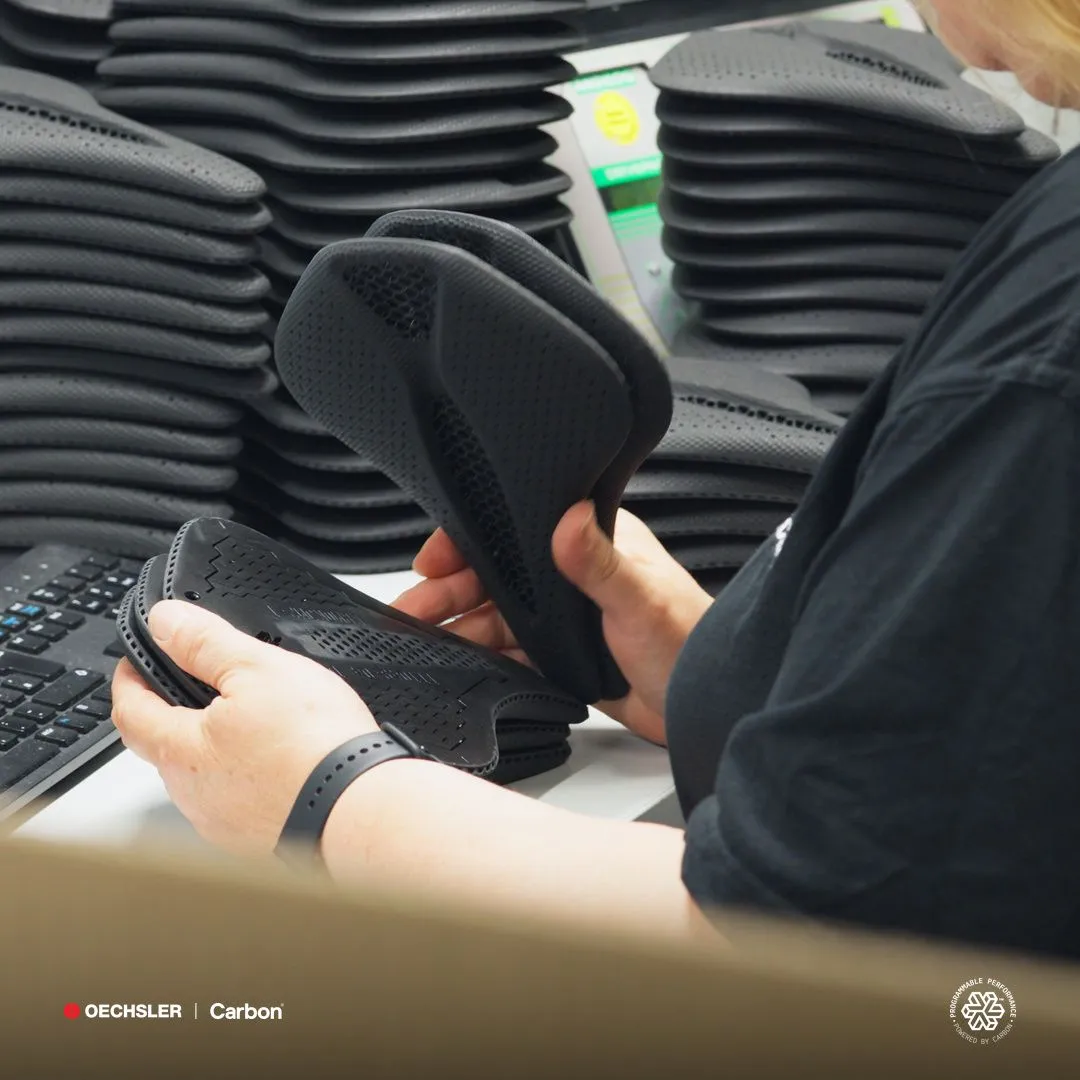
还有SyBridge Technologies,一家制造业服务公司,投了3D打印公司Carbon的数字光合成(DLS)产能,给聚合物增材制造在重复性量产里的应用提供了一个案例。
2025年4月,SyBridge报告说,他们已经用Carbon的技术生产了近200万个零件。
这些策略放在一起看,制造投资者们越来越看重客户关系、生产资质和互补能力,而不只是把打印机数量堆到最大。
这些收购最后能不能带来可观的回报,还是没说准的事。
再看看公开业绩,平台和设备之间出现了分化。
数字化制造服务商Protolabs报告,2026年第二季度营收1.493亿美元,同比增长10.6%。
数控加工收入增长13.6%,到7,040万美元,注塑成型增长13.1%,到5,360万美元。
但3D打印收入下降了2.6%,从2,120万美元降到2,070万美元。
这只是一家公司一个季度的数据,不能外推成整个行业的预测。
但它至少说明,数字化制造采购在增长,并不等于增材制造也跟着增长。
今年8月,制造采购平台Xometry报告第二季度营收2.29亿美元,增长41%。
平台收入达到2.15亿美元,增长45%,活跃买家增长20%,到89,557家。
Xometry还报出调整后息税折旧摊销前利润为正的1,410万美元,不过按美国通用会计准则算,净亏损530万美元。
这些结果说明,便捷制造采购的市场还在扩张,但并不是每种技术都能吃到同样的增长。
这也跟前头的问题直接相关。
一个手里握着客户关系的平台,能在众多供应商之间分订单,可能比那些随时待命交付能力的设备所有者,更有条件为灵活性收费。
要理解回流带来的机会,可以借一个经济学的思路,叫实物期权。
经济学家阿维纳什·迪克西特和罗伯特·平迪克,1994年在《不确定性下的投资》那本书里,研究过一类决策问题,不可逆投资、不确定性、能不能推迟花钱。
本·伯南克1983年的论文《不可逆性、不确定性与周期性投资》,也聊过类似的想法。
核心见解其实很简单,等待本身是有经济价值的。
一个打算建新工厂的制造商,面对需求不确定、政策可能变、成本可能收不回来。
就算项目今天看起来赚钱,如果等一等能拿到新信息、做出更好的决策,推迟投资也可能更划算。
现在想一个从海外采购零部件的美国原始设备制造商(OEM)。
它担心关税、担心交付中断、担心地缘政治风险。
建国内工厂能带来更大控制力,但要砸一大笔钱。
于是它给一家国内合同制造商做资质认证,这家供应商可以用增材制造、数控加工或者组合工艺,在离岸供应变得不靠谱时,把零部件造出来。
这家OEM拿到了一个宝贵的东西,在不马上掏钱建工厂的前提下,保留了一个切换生产的选项。
它可以继续从离岸采购,同时手里留着一个国内替代方案。
这对增材制造尤其重要,因为有些生产需求不需要传统模具投入就能满足。
经济问题,出在合同的另一侧。
服务商可能买了设备、雇了人、养着认证、留着产能,就等回流订单来。
客户呢,可能会要报价、要样品、要资质验证、要可用产能的证明。
但假如客户最后决定不切换呢?
OEM保住了采购灵活性,服务商却可能面临设备闲置、花出去的钱收不回来。
这么一看,供应商等于免费送给客户一个值钱的期权,却没有必然拿到对应的报酬。
推迟资本开支的期权,在客户手里。
资本投入的承诺,在供应商身上。
这对制造业整合背后的投资逻辑特别重要,因为一个工厂网络,一边给客户提供了潜在替代方案,一边也给所有者创造了一堆固定成本。
其实也有双方都能受益的交易结构。
OEM可以承诺最低产量,或者分担资质认证费用,或者为保底产能付费,换来明确的生产准备状态和商定的启动时间表。
这些商业安排是可行的,但不代表它们已经很普遍。
至少在增材制造领域,我们还没找到OEM愿意为备用产能付费的有据可查的案例,找到这样的案例,显然是下一步报道的方向。
关键问题,就是客户愿不愿意为他们越来越看重的灵活性买单。
如果不愿意,供应商就只能靠正常生产利润来回收这部分成本,而竞争会让这件事变得更难。
对私募股权支持的集团来说,整合最有力的理由,可能是用不按比例增加的资本支出,去处理不断变化的客户需求。
一个把金属和聚合物增材制造、精密加工、成型、表面处理和组装放在一起的平台,有机会留住原本会在不同供应商之间流转的业务,也能在需求变化时,把生产任务在各个设施之间挪一挪。
但手里有好几个设施,不等于生产就能随便互换。
在一个航空航天供应商那边通过认证的零件,没经过客户批准、文档备案和工艺验证,不一定能挪到另一个设施或者另一台设备上生产。
制造网络只有在能力真的能被调动时,才有经济价值,而不是在收购公告里出现一下就有价值。
同样的话,也适用于独立的打印工厂。
一个老板考虑再添一台工业打印机时,重要的问题不只是预期需求和设备成本。
已经有多少承诺订单了?
溢出产能能不能外包?
这台设备能不能服务不同客户?
如果预期项目没了,退出成本是多少?
有重复订单撑着,分阶段投资,可能比基于回流预期的快速扩张,带来更好的风险调整后回报。
反过来,如果认证流程特别长,或者产能明显稀缺,提前投资可能也有充分的理由。
等待有价值,可等太久也会丢生意。
评估回流对增材制造的影响,最有用的证据,要比国家层面的投资公告、比装机台数具体得多。
它应该显示,到底有多少个零件编号,真的从离岸生产转成了国内的重复订单。
它应该区分原型收入、资质认证收入和重复制造收入,也应该看清楚客户到底有没有为备用产能付费,还是成本全压在供应商身上。
对于靠收购拼起来的制造集团,它应该显示新增设施有没有带来有机增长、有没有提高利用率、在资本开支之后有没有产生现金回报。
这些数据,比工厂开工公告和设备安装公告难拿多了,信息量也大多了。
回流确实可能给增材制造带来大量机会,尤其在复杂性、短批量、模具成本和认证要求都对这个技术有利的领域。
但它也可能产生一个不那么显眼的结果,就是更多国内供应商拿到了认证,生产量却没跟着转过来。
对OEM来说,好处是供应链更有韧性。
对合同制造商来说,这可能等于替客户扛一份永远用不上的保险单。
所以,最有条件从回流里受益的企业,是那些能把可靠的生产灵活性卖出去、能在工艺转换中留住客户、而且只在经济效益合理的时候才扩张产能的公司。
回流正在创造对制造选项的需求。
现在还没答案的问题是,谁会因为提供了这些选项,而拿到报酬。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉