

 发布内容


医疗健康首超工业板块:3D Systems Q2营收9,460万美元背后的结构性逆转
总部位于美国的3D打印机厂商3D Systems(纽交所代码 DDD)发布2026年第二季度营收为9460万美元,
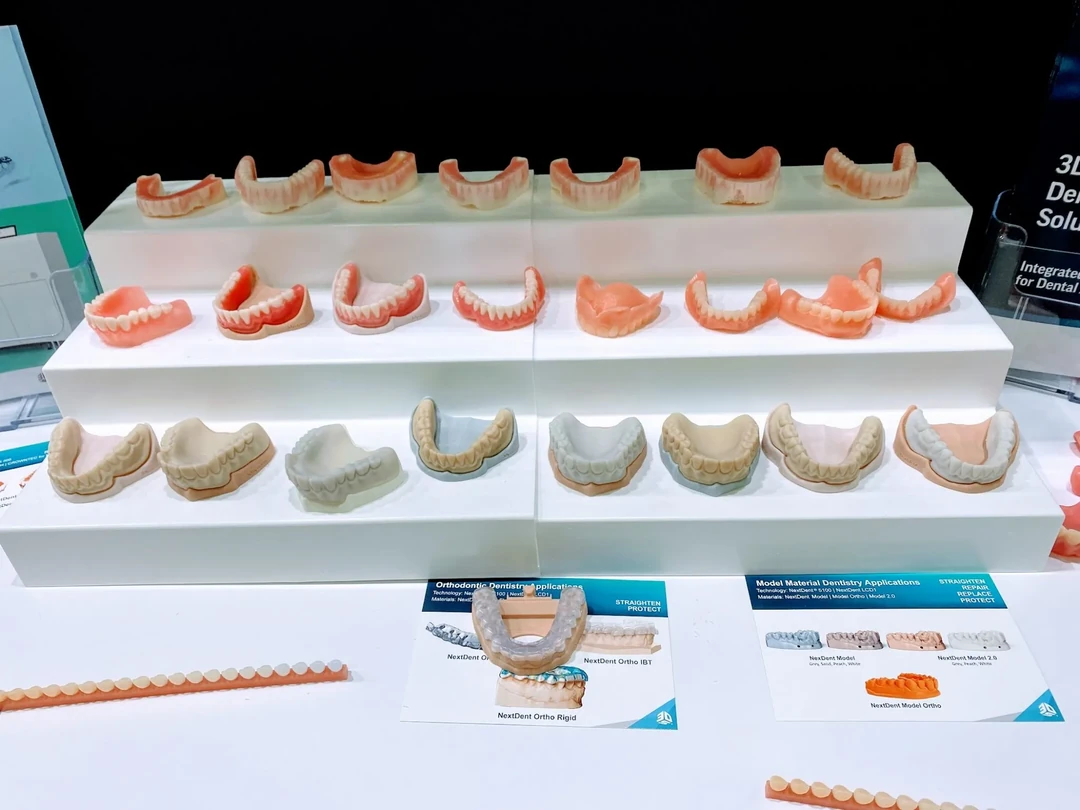
同比下降0.3%,去年同期为9480万美元。
营业亏损从去年同期的1540万美元收窄至1060万美元。
运营费用的降低得益于超过6000万美元的年化成本节约,推动了这一改善。
260万美元的关税退税也为调整后EBITDA提供了支撑,但一笔孤立的坏账准备金部分抵消了该收益。
不过,近乎持平的营收数字掩盖了收入来源结构的重大变化。
根据公司2026年第二季度财报,医疗健康业务营收同比增长6.9%至4810万美元,
而工业业务营收同比下降6.6%至4650万美元。
一年前,工业业务还是两个板块中规模较大的一个,如今情况已不再如此。
医疗健康业务目前约占总营收的51%,这一悄然发生的逆转既反映了3D Systems正在哪些领域获得增长动力,
也反映了其在哪些领域正在失去动能。
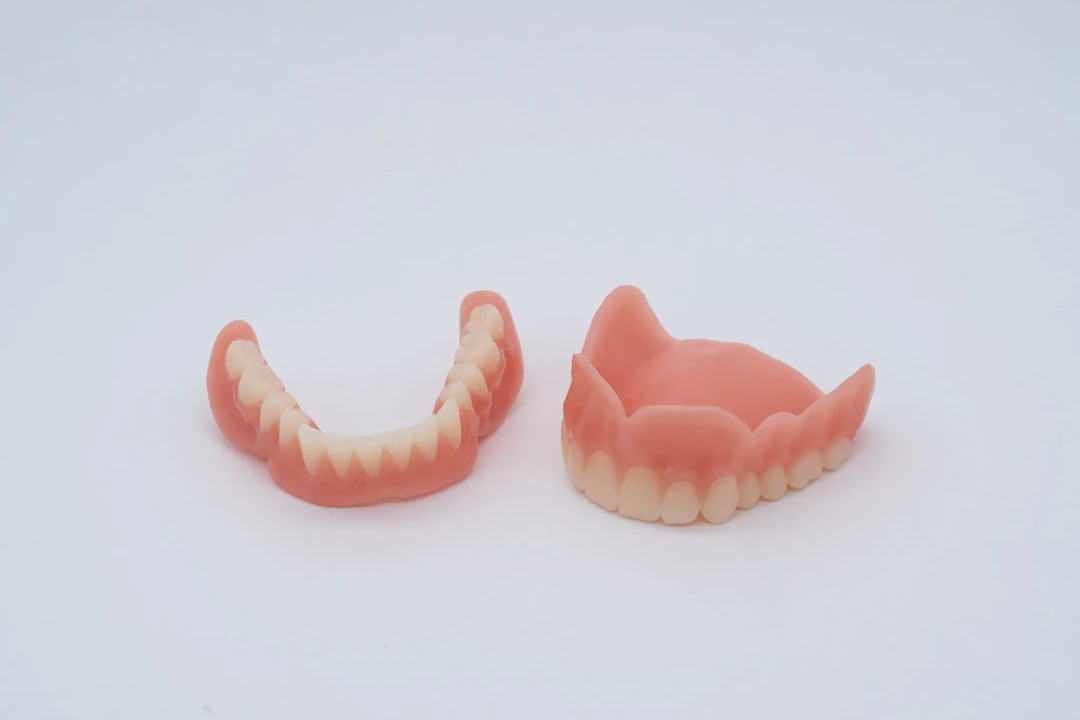
齿科与医疗科技正在并肩增长。
医疗健康业务的增长分布在多个应用领域。
用于骨科植入物的直接金属打印系统需求仍是核心驱动力,
而用于手术规划和创伤处理的个性化解剖建模则提供了并行收入来源。
在齿科方面,NextDent 300系统已拥有超过100家实验室安装量,目标在年底前完成。
早期采用者似乎正在扩大其设备保有量,一家客户已购买六台3D打印机,
| Revenue ($) | Q2 2026 | Q2 2025 | Variance ($) thousands | % |
| Healthcare | $48.1M | $45M | +3.1M | +6.9% |
| Industrial | $46.5M | $49.8M | -$3.3M | -6.6% |
| Total revenue | $94.6M | $94.8M | -$0.2M | -0.3% |
如果这一模式在更广泛的齿科客户群体中得到延续,随着实验室扩大义齿生产规模,可能带来可观的耗材经常性收入。
工业业务则呈现出更为分散的局面。
航空航天与国防领域通过可重复使用火箭发动机、卫星星座及相关太空硬件等应用继续支撑该板块。
数据中心基础设施已成为值得关注的第二大驱动力,
半导体和高性能计算应用的收入在第二季度同比增长约30%,
这得益于GPU冷却和热管理领域对金属打印零部件的需求。
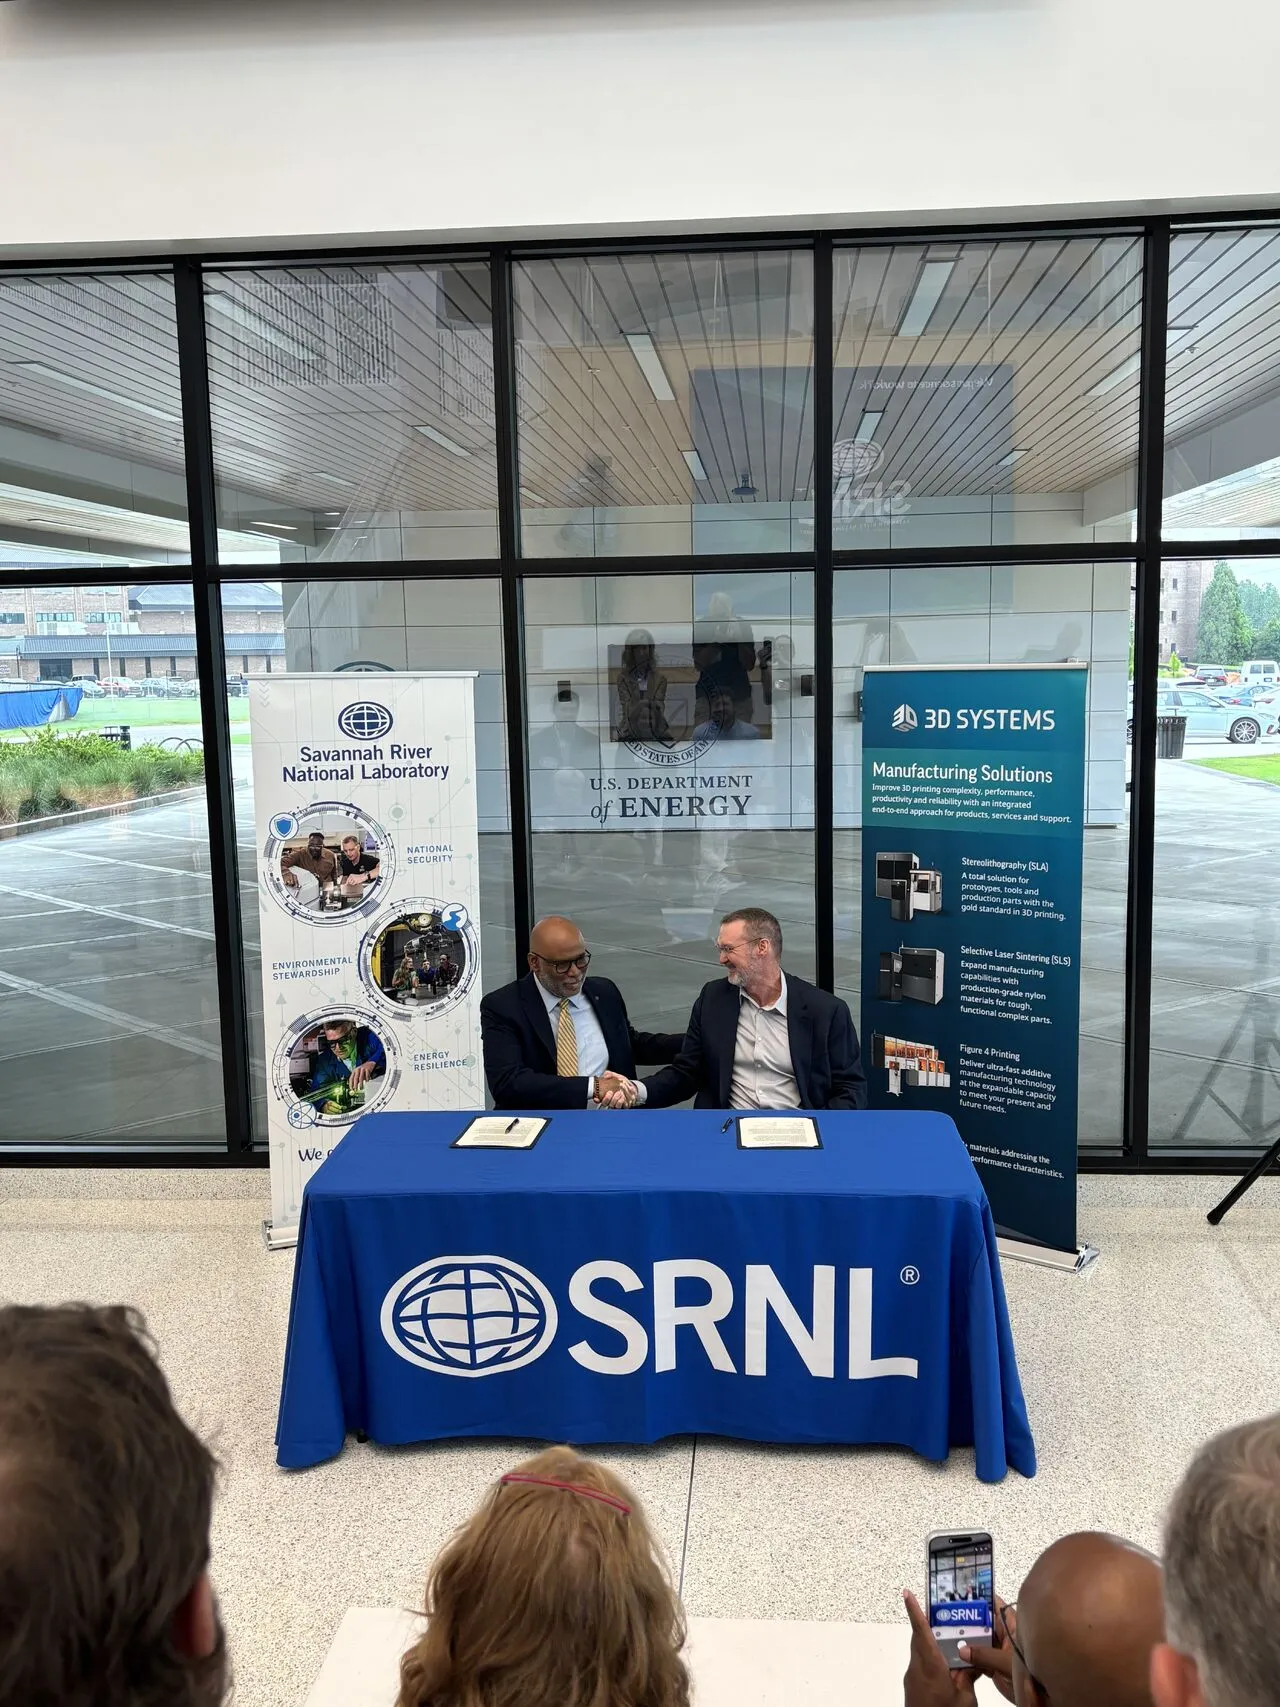
公司还提到了先进能源领域的早期工作,包括与萨凡纳河国家实验室在涡轮机、核能和聚变相关制造方面的合作。
但这些优势领域不足以抵消传统产品和非核心市场疲软带来的拖累。
面向消费者的服务型打印机构和珠宝行业持续低迷,部分中东业务活跃度有所下降,
传统系统和服务的老化退出继续拖累板块表现。
即使剔除2025年的业务剥离影响,工业解决方案收入仍同比下降3.7%。
非GAAP毛利率从去年同期的38.2%下滑至36.7%,下降1.5个百分点,
反映了硬件打印机销售占比提高、耗材组合不够有利,以及与去年同期确认的一项大型再生医学里程碑收入相比的不利基数效应。
增长市场正在超越传统基本盘。
对于2026年第三季度,公司预计营收在9600万至9900万美元之间,
调整后EBITDA为-300万至-100万美元。
管理层将正式业绩指引仅限于第三季度,指出资本设备订单固有的波动性和持续的不确定性。
打印机销售预计将继续集中在第四季度,这与客户的资本支出周期一致。
3D Systems业绩中的核心矛盾在于速度。
医疗健康业务在增长,部分工业细分领域在扩张,成本纪律已使公司接近EBITDA盈亏平衡。
但营收同比基本持平,传统及非核心工业市场的疲软持续侵蚀收入,其速度抵消了大部分前进动力。
管理层提出的实现持续盈利的路径取决于下半年更高的打印机出货量,
以推动更高的聚合物耗材消耗和金属零件产量增长,将硬件安装转化为经常性收入。
鉴于第三季度指引为9600万至9900万美元且调整后EBITDA仍预计为负,这一拐点尚未到来。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉