

 发布内容


从布鲁内尔制块机到金属3D打印:英国AM缺的不是发明,而是订单与采购信号
1月的火车从伦敦滑铁卢站开往朴茨茅斯,驶过桑当公园赛马场之后,窗外景色逐渐变为工业厂房和偶尔出现的玻璃幕墙汽车经销店。
接着便是水面。
早在铁路出现之前,韦伊航运运河就把吉尔福德与泰晤士河连接起来,这条运河于1653年通航。
驳船把萨里郡的橡木顺流而下运往造船厂,1666年伦敦大火之后,又把木材运去重建伦敦。
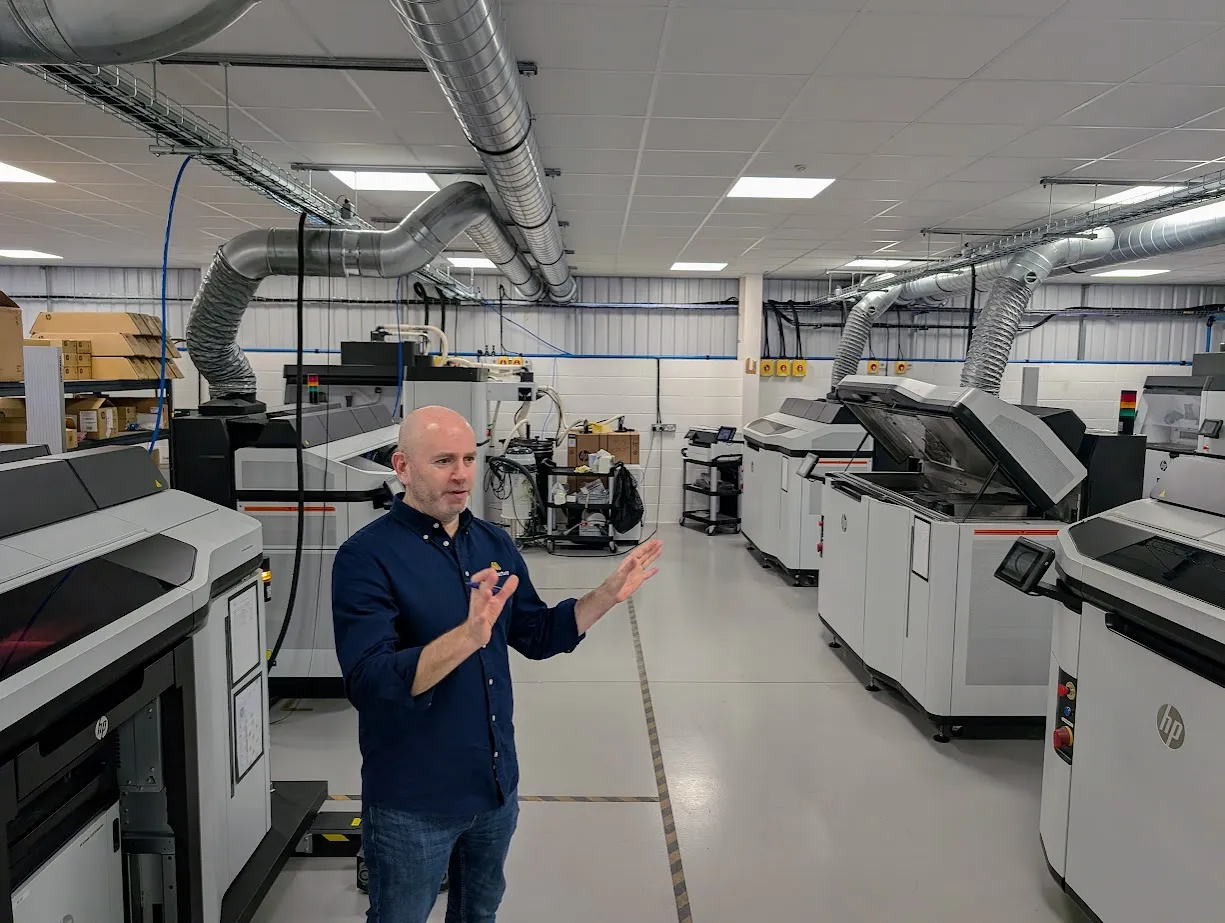
我们去朴茨茅斯,是为了拜访AMufacture,这是一家使用工业3D打印机制造生产零件的公司。
这座城市早期的工业发展,在很大程度上要归功于一位采购需求被异常透彻理解的客户。
亨利七世于1490年代下令在那里建造一座干船坞。
三个世纪后,在拿破仑战争期间,皇家海军每年采购约10万个木质滑轮组。
仅一艘「胜利号」战舰就需要一千多个。
1803年,由马克·伊桑巴德·布鲁内尔设计、亨利·莫兹利制造的第一套制块机在朴茨茅斯造船厂投入使用。
同年5月,海军部又批准了另一套用于较小滑块的机器。
1808年,这些工厂的45台机器生产了13万个滑轮组。
在关于工业大规模生产的记述中,这项发明通常独占鳌头。
但客户一方同样展现出了出色的工程判断力。
海军清楚自己使用什么、用哪些尺寸、用量多少。
它可以在承诺采购下一套机器之前,先观察第一批机器的运行情况。
这最后一个决策,对于我们在法兰克福Formnext展会前交谈过的几位英国机器制造商来说并不陌生,英国是11月17日至20日该展会的伙伴国。
一位创始人估计,再增加两套设备安装,就能让他下一轮融资变得更容易。
另一位则通过一位前学生的牵线,获得了一笔45万英镑的大学设备安装订单。
在朴茨茅斯,AMufacture的一位客户甚至购买了一台打印机,将生产引入内部。
该客户的经历引出了一个仅靠统计英国发明数量无法回答的问题,最终到底是谁在制造这些零件?
英国到底制造什么,又衡量什么?
Wayland Additive首席执行官威尔·理查森指出,谢菲尔德、伯明翰、剑桥和牛津在冶金学和材料科学方面实力雄厚,还有连接各机构专业知识的亨利·罗伊斯研究所。
他自己的公司源自一个在半导体行业拥有电子束经验的团队。
10月,一套Calibur3金属增材制造系统离开Wayland位于哈德斯菲尔德的生产设施,运往因斯布鲁克大学。
奥地利研究人员希望用它来研究难以加工的材料,包括用于高温环境的材料。
英国制造并出口了这台机器,而关于它能做什么的部分知识,如今将在奥地利积累。
英国发明的证据比比皆是。
欧洲专利局统计,2001年至2020年间,源自英国的增材制造国际专利族达1925个,接近法国的1938个。
在2026年度计划中,英国增材制造协会将2024年英国市场规模定在5.15亿至7.4亿英镑之间,相当于全球总量的3%至4.3%。
这一区间反映了市场估算之间的分歧。
专利族记录的是在多个司法管辖区保护一项发明的尝试。
市场估算则可能包括对海外制造机器的采购。
两者都无法告诉我们,由此产生的生产中究竟有多大份额发生在英国。
英国增材制造协会主席兼AMufacture首席执行官克雷格·派瑟认为,对于英国这样规模的经济体而言,这一份额还算体面。
他也认可历史上的抱怨,英国工程师发明东西,而别人更擅长销售。
他关注的是,什么能给客户一个在英国制造的商业理由。
对他的一些买家来说,能够参观工厂、确认零件来源并快速获得替换件,已经构成了这样的理由。
按这些条件取得成功有几种途径。
当被问及哪些英国公司值得关注时,Added Scientific的研究人员指出了Wayland和Alloyed。
Alloyed源自牛津的材料研究,于2018年将一种铸造镍合金授权给日立金属。
它后来在阿宾登和西雅图开设了部件开发和生产设施。
其西雅图业务于2023年售出了首批飞行零件。
一组牛津研究人员开辟了三项截然不同的业务,授权合金、在牛津郡制造部件,以及从西雅图供应美国航空航天客户。
专利统计数据记录的是发明的来源。
而阿宾登的一位机械师更直接关心的是下一个部件订单流向何处。
当研究经费结束后会发生什么?
总部位于埃克塞特的Rapid Fusion联合创始人杰克·汉德在经费决策的两方面都有经验。
该公司由设备经销商Evo 3D发展而来,如今制造大幅面增材制造系统。
汉德表示,公司在没有研发资金的情况下也能盈利。
英国创新署的支持使其得以开发自有技术、与合作伙伴协作,并分担原本不得不独自承担的成本。
他将成功率提高归功于优秀的合作伙伴以及对评审关注点的更好理解。
他的批评针对的是项目成功的那一刻。
用他的话说,「他们支持的是一个项目,而不是一家企业。」
资助买来的是解决某个既定问题的工程时间。
项目结束时,公司可能拥有了一台可用的机器,以及足以让资助方满意的证据。
但客户还有另一组问题。
它能制造我们这种特定的模具吗?谁来培训操作员?如果机器在作业中途停机怎么办?
为一笔销售回答这些问题,可能要耗费一家小公司数月时间。
而另一场奖励技术新颖性的竞赛,又给工程师们一个理由去设计别的东西。
英国创新署确实为后期研发提供资金。
其指导方针允许商业前工作,如客户验证、初始工装和生产准备。
贷款必须支持符合条件的项目,一般业务成本不在其范围内。
这一区别对于一家公司决定下一次招聘应是完成开发的工程师,还是寻找并支持首批客户的人员,至关重要。
而同一家公司需要支付这两份薪水。
派瑟将申请创新资金描述为「极其困难」。
他希望评审人能走访通过初筛的企业。
一次工厂参观可以让评审人判断该公司是否拥有兑现申请承诺所需的人员和设备。
汉德提出了一个合理的反驳。
有些投标确实很差,而成功交付一个项目的经验,理应在下一次申请中为申请人加分。
两种说法都留下了一个未回答的问题,那些成功的申请者后来怎么样了?
在成功投标中交付了承诺产品的公司里,有多少随后真正卖出了它、在多长时间内、卖给了谁?
在金斯顿大学,汉德的一台机器有一个相当不错的答案。
据金斯顿运营经理莱斯利·斯蒂格林介绍,一位名叫拉加夫的毕业生去了Rapid Fusion工作,并坚持让他的雇主和他的母校见面。
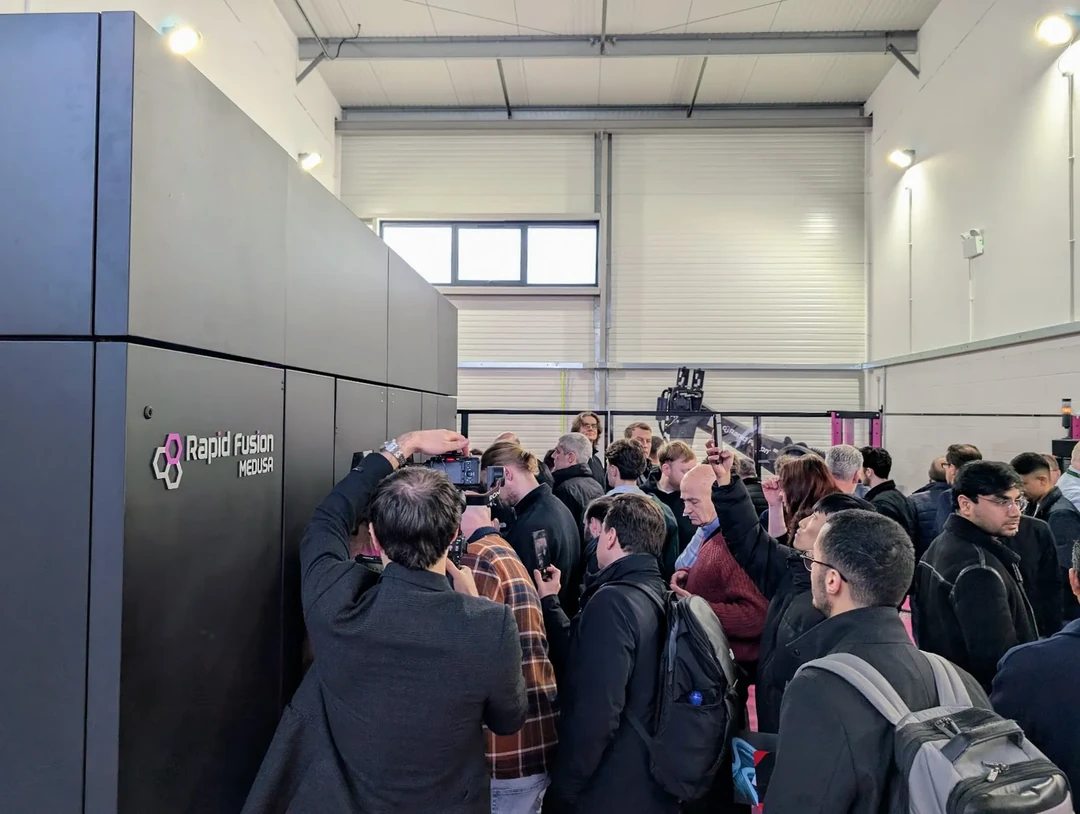
结果是罗哈普顿谷校区安装了一套价值45万英镑的Zeus机器人单元。
它将大幅面打印与计算机数控铣削结合在一起。
金斯顿得以将工作引入内部,向工业合作伙伴提供该设备,并在其上培养学生。
制造商获得了一个能展示机器运行状态的客户。
而一位既了解设备又了解老东家的毕业生,发现了它的用途。
公司有多少能到达第一位投资者手中?
约翰·罗宾逊是伍尔弗汉普顿大学的增材制造研究商业化经理,他于2017年5月注册成立了一家公司。
这家公司资助了他的博士学位。
他说,2024年,他和大学共同提交了多项专利申请。
他目前的研究包括在将热量从数据中心设备带走的装置中使用多种材料。
为该技术准备投资案例占据了他职业生涯的相当一部分时间。
罗宾逊回忆起与大学前技术转移办公室讨论所有权的情景。
「他们想要公司75%的股份。」他说,最近与大学企业团队的讨论则围绕约10%的股份。
这些都是提议。
第一个方案会在外部投资者进入之前,只给创始人留下四分之一的股权。
后续融资轮会进一步稀释这一权益。
罗宾逊向企业团队提出的问题是,他们希望公司最终实现什么,以及公司初始的所有权结构是否能让它筹集到实现目标的资金。
即便按照一个已经发生变化的行业的标准来看,这一差异也是巨大的。
英国皇家工程院和Dealroom发现,在其样本中的英国深科技硬件衍生公司里,大学平均获得的非现金股份从2015到2019年的25%降至2024到2025年的14%。
2025年的数据并不完整。
罗宾逊的数字描述的是某一位创始人的谈判。
而全国数据显示,大学平均而言一直在给其工程创始人留下更多可用股权。
罗宾逊回忆起多年来提交了大约11份商业计划书。
当高层人员变动时,他不得不重新解释自己的提案。
他也承担了一部分责任。
大学的一个中心办公室可能上午听到一个关于生物学的提案,下午又听到一个关于制造业的提案。
「但如果他们不理解我们所解释的东西的潜力,他们为什么要推进它呢?」他问道。
他希望在从事研究的院系中配置更多商业专业知识,那里的人既了解技术历史,也认识可能使用成果的人。
路易斯·马斯特斯已经跨过了第一道门槛。
Hydra Manufacturing是利兹大学的衍生公司,开发用于制造技术陶瓷的设备。
3月,它宣布获得由投资机构SFC Capital领投的32万英镑股权投资。
加上此前的资助支持,它已获得约57.7万英镑。
在我们交谈时,马斯特斯正考虑筹集约100万英镑或更多资金,用于开发设备和发展业务。
马斯特斯理解为什么潜在投资者可能希望看到再有两套设备安装。
一位愿意把机器放到自己工厂车间的客户,比一位发来鼓励性邮件的客户发出了更强的信号。
设备安装也让Hydra的工程师有机会看到设备在别人的生产计划中表现如何。
对马斯特斯来说,困难在于开发设备和赢得这两位客户都要占用他正在寻求的部分资金。
马斯特斯说,他一边在销售,一边在融资,而两件事彼此占用时间。
德国集中了大量先进陶瓷制造商,是他自然要开拓的市场。
这些早期客户所在地将影响他的团队首先开发哪些应用。
订单会带来制造经验。
在Wayland,理查森指出了关于英国商业化困境的通常叙述所遗漏的一点。
他的意思是,如果不真正去做,就不会变得擅长。
他担心的是英国工业设备的有限装机量,以及在Wayland的一些市场中,愿意将工作交给这些设备的大型客户短缺。
这在招聘中体现出来。
理查森说,一位有计算机数控加工背景的工程师可以学习操作增材系统。
在一个有多家工厂运行该设备的地区,新雇主也可以招聘到已经准备过打印构建、处理过保持机器高效运转细节的人。
而在装机量很小的情况下,每家公司都不得不自己做更多这样的培训。
英国后处理专家Holdson的保罗·蒂克尔发现,在学徒期间已经使用过工业设备的应聘者有所不同。
在伍尔弗汉普顿,罗宾逊描述学生们进来重新设计一辆自行车并为其打印零件,而铸造培训中心吸引的年轻人却较少。
一所大学可能拥有一群热情的学生设计师,却仍然难以培养出当地制造商想要雇用的人才。
雷尼绍的本·迪里和埃德·利特尔伍德描述了当一家公司试图在多年海外采购之后将生产收回内部时会发现什么。
企业可能安装了一台机器、雇用了操作员,却发现它曾经依赖的某个部件或服务供应商已经消失。
迪里和利特尔伍德还指出了一家帮助客户重建这种专业知识的威尔士企业,Apex Additive Technologies。
专家可以开发工艺参数、制造首批零件并确认工艺可行。
客户随后可以选择将生产引入内部。
这家威尔士供应商从开发中获利,而买家可以在投入资本之前评估一项经过验证的工艺。
为每一位客户重新开始这种学习是有成本的。
Fastech董事总经理杰森·赫特简洁地指出了现有技术的优势。
「铸造是经过批准的,不是吗?」
客户已经按照商定的规格购买铸件。
增材制造的替代品可能在材料测试中表现良好,但仍然需要针对个别客户所指定设备、工艺和牌号的特定证据。
第二位买家可能会要求重新做大部分工作。
这项工作的账单必须从供应商最终赢得的订单中支出。
对于50件的批量,这笔账与5000件的批量看起来大不相同。
民用航空航天领域已经在尝试分担这一成本。
由空客牵头、耗资3800万英镑的DECSAM项目汇集了雷尼绍、GKN Aerospace、Apex、制造技术中心和其他合作伙伴。
其计划产出包括地面和飞行演示器以及鉴定指南。
这为供应商提供了一个机会,在工艺仍在开发阶段就了解大型客户将有什么要求。
生产合同将是买方的进一步决定。
正是这个决定,才能让供应商为机器增开第二班。
客户在哪里?
CloudNC首席运营官杰森·鲍斯在11月12日于上议院举行的制造技术协会简报会上作了一个直率的比较。
「在美国卖我们的技术,比在这里容易得多,」他说。
CloudNC开发用于计算机数控机床编程的人工智能辅助软件。
它在自己的英国工厂测试这项技术。
鲍斯开玩笑说,团队在开发模型时弄坏了多少把刀具。
一家考虑采用其软件的加工企业,有正当理由想知道谁已经为那些错误买单。
汉德也发现美国买家更倾向于在好年景之后进行再投资。
然而,一位谨慎的采购经理可能完全理解其中的经济账。
一家订单簿不确定的工厂必须覆盖其现有机器的成本。
一项承诺在满负荷运转时降低单件成本的工艺,如果买家只能填满一小部分工时,就几乎带不来安慰。
当客户承诺一定产量、同意支付鉴定费用,或者有一个足够昂贵的问题值得单独投资时,这笔账就会改变。
派瑟估计,AMufacture如今95%至98%的工作是生产。
公司起家于船舶领域。
他说,过去一年,国防已成为其最大行业,船舶和汽车也占有重要地位。
一些国防客户每六到八周修改一次设计。
等到传统工装准备就绪时,图纸可能已经变了。
一家能够接收修订文件并交付下一批次的本地制造商,即便产品本身不断变化,也能赢得重复订单。
客户也会带来其他成本。
派瑟说,一位将项目投入生产的汽车客户要求某人在特定交付领域至少有十年经验。
其他买家则期望系统能与其自身系统集成、具备可追溯性,并且在批次检验不合格时有人接电话。
一屋子里摆几台打印机本身并不能提供这些。
拥有足够订单来雇用那位有十年经验的人,就更容易赢得下一位提出同样要求的客户。
当一位客户决定将部分生产引入内部时,AMufacture帮助其让新打印机运转起来。
「他们仍然继续向我们下单,」派瑟说。
两年后,该客户把机器卖给了AMufacture。
软件、人员和后处理使内部运营比预期更昂贵、更苛刻。
以运营工业打印机的公司数量来衡量,这看起来像是一次撤退。
但以客户零件在哪里生产来衡量,工作仍然留在英国,由一家能够将那些成本分摊到多个账户的专业公司来完成。
国家能买到什么?
制造技术协会首席执行官詹姆斯·塞尔卡在上议院简报会上表示,投资已准备好进入英国制造业,但需要「一个恰当的需求信号和政府的共同投资」。
他将能源价格列为眼前的障碍之首。
在随后的交谈中,他描述了一位愿意为某个部件支付更高价格、以获得对其交付和质量控制权的买家。
更便宜的采购伴随着自身的检验和返工账单。
如果买家将这些成本留在单独的部门预算中,就很容易错过节省。
Make UK主席、前商业和工业大臣沃特福德的哈林顿勋爵回忆起特雷莎·梅时期推行的行业协议的一个局限。
在航空航天和生命科学领域,有些公司能够拿出大笔资金与公共资金配套。
他说,在制造业的其他领域,政府想要鼓励的一些企业几乎负担不起自己的份额。
哈林顿从谈判桌的另一边了解融资问题。
他曾担任GeoPura董事长,这是一家位于东北部的氢能企业,曾试图在英国筹集更多资本。
「我们最终不得不把公司卖给一家加拿大公司,」他说。
巴拉德动力系统于8月完成了收购,预付2.75亿英镑。
GeoPura创始人安德鲁·坎宁安成为合并后业务的总裁,并将进入北美市场视为一项重大收获。
一笔交易对创始人来说可能合理,却仍然让英国投资者对他们准备以什么条件资助扩张产生疑问。
开发下一代增材制造设备的人对转向生产资助有自己的保留意见。
Added Scientific的团队区分了商业上成熟的单材料工艺与在单次构建中整合多种材料的多功能器件研究。
工程师已经可以买到打印的不锈钢部件。
而开发多材料传感器的人可能仍需要确认该器件是否可行。
第一种情况需要一个愿意指定并接受该部件的买家。
研究资助仍然是第二种情况的完全合理答案。
将所有增材制造视为单一成熟技术,会在两个方向上导致糟糕的决策。
在上议院,我们向哈林顿询问了核聚变。
英国有长期的公共计划、冶金学专业知识,以及开发难加工材料工艺的公司,包括钨。
英国制造商如何才能足够早地参与,以获得可以在别处销售的专业知识?
哈林顿承认他无法给出技术性答案。
他确实指出了哪一级政府拥有直接影响力的决策。
「采购是其中的重要部分,」他说。
已经有一些采购可以用来检验这个答案。
2025年,英国原子能管理局在其中央支持设施委托了两套增材系统。
其中一台是用于钨加工的Freemelt电子束机器,另一套是由Kingsbury Machine Tools在Additure支持下供应的尼康SLM激光系统。
该订单让一家英国公共机构获得了国际制造商制造的设备。
在另一组聚变维护项目中,英国原子能管理局报告称,包括Laser Additive Solutions、焊接研究所和WAAM3D在内的英国参与者为检查和维修工作做出了贡献。
这一区别对Wayland这样的公司很重要。
一家英国实验室可以学会在进口机器上生产部件。
对于一家英国机器制造商来说,相关问题是下一份设备规格何时制定。
对于一家维修专家来说,则是开发工作是否能带来维护该工厂的合同。
英国原子能管理局发布季度采购管道。
供应商可以看到哪些条目是未来一到五年内的可能性、哪些是商业前工作、哪些是预计将招标的已确认需求。
一家小型制造商可以合理地派工程师去讨论第一种,投标第二种,并利用第三种向董事会说明理由。
即便是一份已确认的招标,距离重复订单仍有相当长的路要走。
对于正在考虑新建工厂的供应商来说,这种区别比一份支持英国工业的笼统承诺更有价值。
在朴茨茅斯,海军部甚至在布鲁内尔最后一套机器尚未建成之前,就能指定所需滑块的尺寸。
而一位考虑为未来聚变工厂提供设备的供应商,面临的时间表要不确定得多。
公共客户可以告诉供应商它将出钱解决哪些问题、接受什么证据,以及预计何时做出下一次采购决定。
制造商随后可以决定是招聘、投资,还是去别处寻找更好的前景。
派瑟对英国在Formnext上的表现有自己的检验标准。
他说,一家寻求欧洲基地的海外公司选择在英国设立基地,才算数。
还有一些较小的决定值得在一年后跟进。
一位在法兰克福看到英国制造机器的客户下单了吗?首次安装是否带来了第二次?
布鲁内尔在1803年5月得到了答案,当时海军部订购了用于较小滑块的机器。
一年后,我们想问问法兰克福的展商,他们的下一位客户是谁。
 点赞
 反对
 收藏
 分享

海外行业观察

 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉