

 发布内容








解密全球市场变局:AMPower最新3D打印年度报告独家精要解读(上)
本文内容AM易道已获得AMPOWER的授权,为中国市场读者预披露2025年报告部分内容。
以下为独家前瞻解读,希望为AM易道读者提供3D打印领域宝贵的市场洞察。
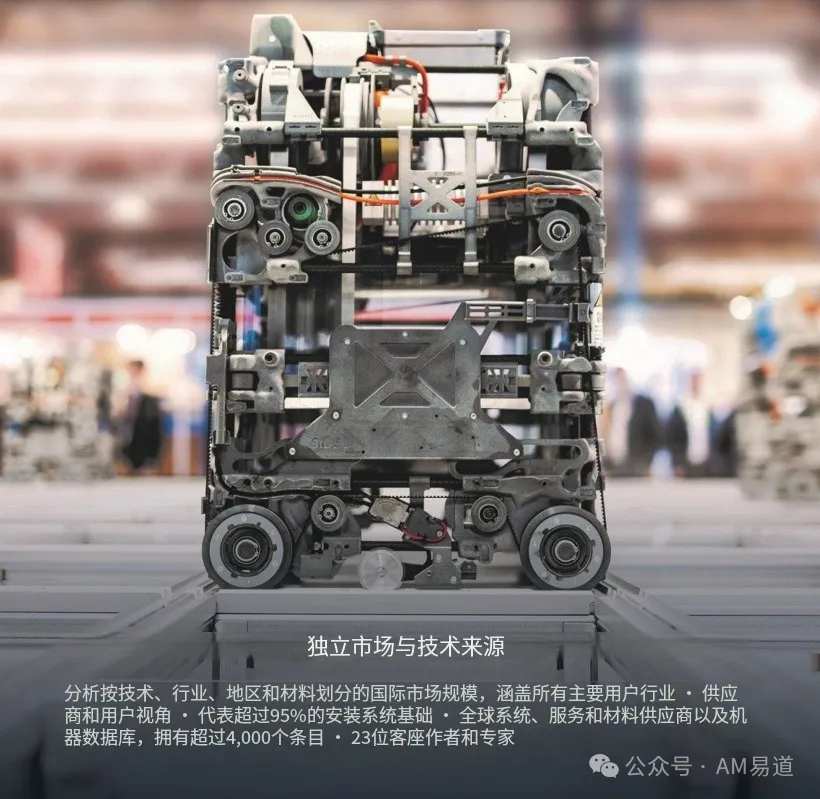
在全球经济不确定性和地缘政治紧张局势的背景下,欧洲增材制造权威咨询机构AMPOWER最新发布的2025年市场报告为我们勾勒出一幅既充满挑战又蕴含机遇的行业全景图。
这份基于300多次个人访谈和44,400多个数据点的报告,为我们揭示了增材制造(Additive Manufacturing,简称AM)市场的现状与未来走向。
报告研究方法与数据来源
AMPOWER的报告以严谨的研究方法著称,其数据来源极为广泛:
- 基于超过300次个人访谈的一手调研
- 95%的数据来自一手资料来源,仅5%来自二手资料
- 受访者通常是各公司的增材制造经理或总监,具有技术和经济洞察力
- 总数据采集点超过44,400个
- 结合了买家和供应商的预测,提供全面市场视角
这种结合供应商(可预测新应用、市场和行业)和当前用户(基于现有制造路线图提供精确视角)的独特方法,使AMPOWER报告成为行业的权威参考。
市场规模:增长放缓但长期前景依然乐观
全球金属和聚合物增材制造市场发展趋势(2020-2029)
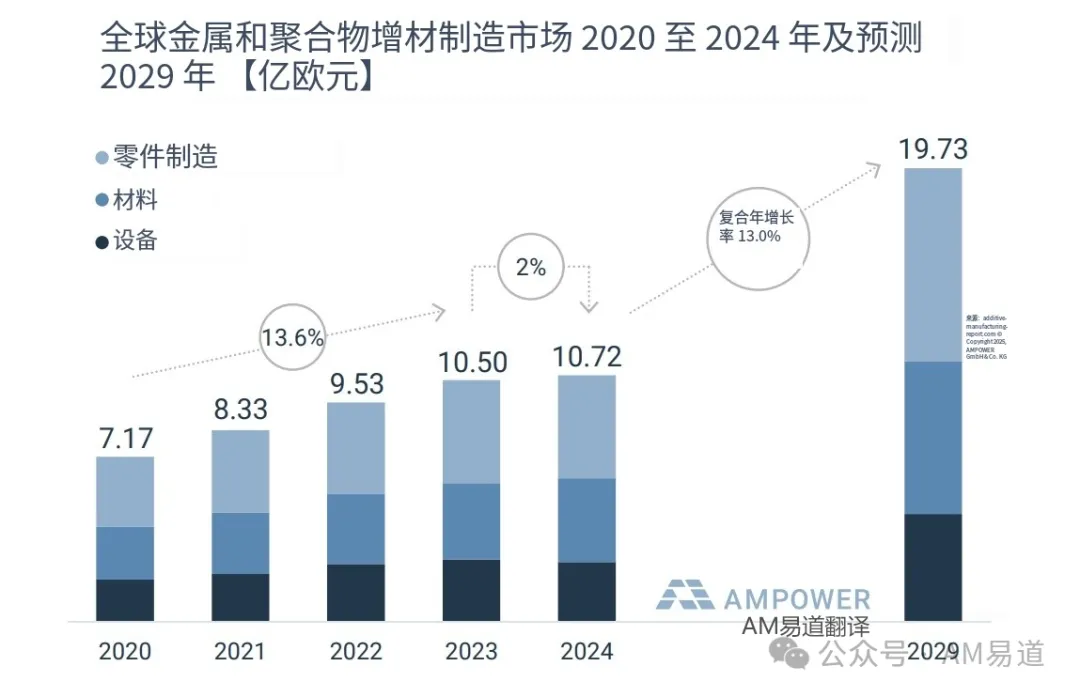
「Global metal and polymer Additive Manufacturing market 2020 to 2024 and forecast 2029 [EUR billion]」图表清晰展示了市场的发展轨迹。
从2020年的7.17亿欧元起步,市场经历了连续的增长:
2021年达8.33亿欧元,2022年升至9.53亿欧元,2023年达10.50亿欧元,2024年微增至10.72亿欧元。
这一图表揭示了两个明显的增长阶段:
2020-2022年期间以13.6%的较高年复合增长率发展,而2023-2024年间则骤降至仅2%的增长率。
尤为引人注目的是,图表展望2029年市场规模将达到19.73亿欧元,预计未来五年将以13.0%的年复合增长率稳步前进。
图表还通过颜色分层展示了市场的构成:
设备(Equipment)、材料(Material)和零件制造(Part manufacturing)三大领域的收入分布。
随着时间推移,尤其是展望2029年,零件制造所占的比重将显著增加,表明产业正从设备销售向应用服务转型。
在经济不确定性、高利率和地缘政治紧张形势下,2024年的投资计划被推迟,导致设备制造商的市场收入下降。
中国OEM厂商之前的强劲增长有所减弱,且未能抵消西方国家的下滑。
区域市场表现:亚洲领先,欧美下滑
全球各地区的AM设备收入增长情况存在显著差异:
- 亚洲地区表现强劲,增长达5.2%
- 北美地区下降了7.6%
- 欧洲/非洲地区下降了7.7%
这种区域差异反映了不同地区的经济环境、政策支持和技术采用速度的差异。
尤其是亚洲市场,在全球经济放缓的背景下仍保持增长,展现出强劲的发展韧性。
技术格局:传统与创新的竞争
增材制造设备收入的技术分布(2022-2029)
「Global metal and polymer Additive Manufacturing equipment revenue by technology 2022 to 2024 and forecast 2029 [EUR billion]」
图表展示了不同技术在设备市场中的份额变化。
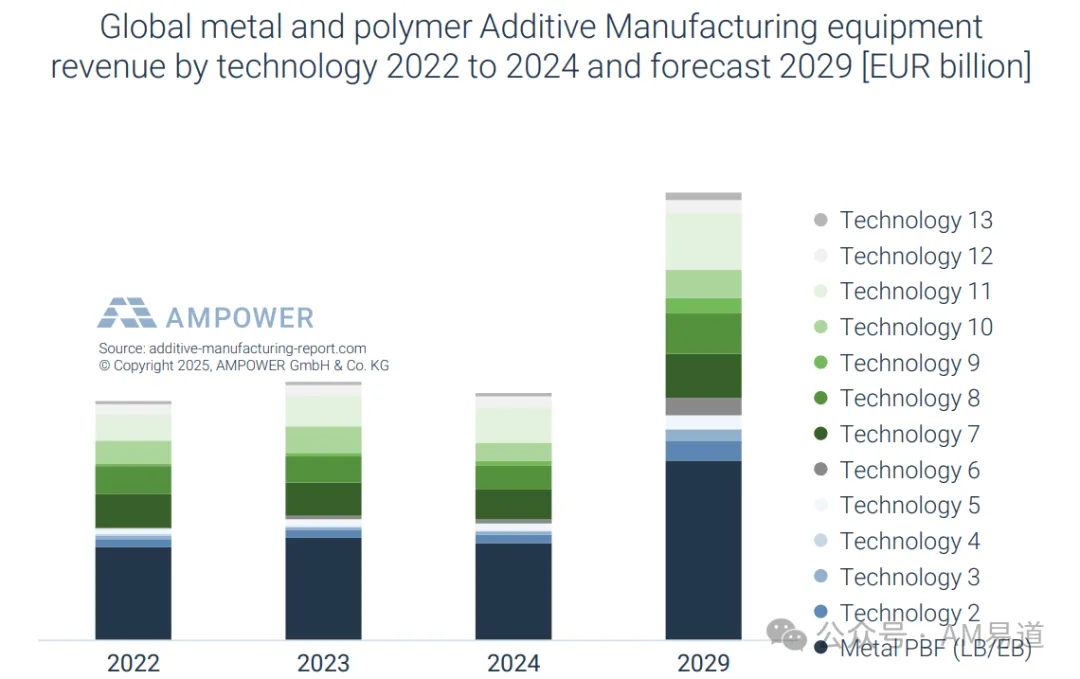
从这一多层次的色彩图表中可以清晰看出,金属粉床熔融技术(Metal PBF)作为最底层的深色区域,始终占据最大市场份额,是增材制造的主导技术。
图表显示,虽然总体市场在2024年增长放缓,但各技术间的增长情况存在显著差异:
- 区域光聚合成型技术增长15%
- 传统光聚合成型技术收入下降三分之一
- 金属粉床熔融技术(Metal PBF)下降5.5%
- 聚合物粉床熔融(Polymer PBF)下降9.1%
- 电弧定向能量沉积(Arc DED)增长17.7%
- 聚合物颗粒材料挤出(Pellet ME)增长40%
区域光聚合成型技术供应商数量在2024年显著增加了50%,达到87家不同的OEM厂商。
这主要归因于该技术的低进入门槛—关键组件如用于2D曝光的LCD显示屏和用于树脂处理的分离膜都是商品化产品,获取容易。
今天,市场充斥着众多低成本系统,用户通常预期只使用这些系统一短段时间,通常只有一到两年,然后更换,因为维修通常不具成本效益。
展望2029年,图表预测金属粉床熔融技术将继续主导市场,但多种新兴技术的市场份额将显著扩大,反映了技术多元化的趋势。
市场集中度:金属PBF领域的寡头竞争
金属PBF设备市场的集中度(2025)
「Metal PBF equipment market share of Top 10 OEMs in 2025 [EUR billion]」饼图直观展示了金属粉床熔融市场的高度集中状态。
仅前10家OEM厂商就占据了市场的80.1%的份额(深蓝色区域),剩余约90家厂商仅分享19.9%的市场份额(浅蓝色区域)。
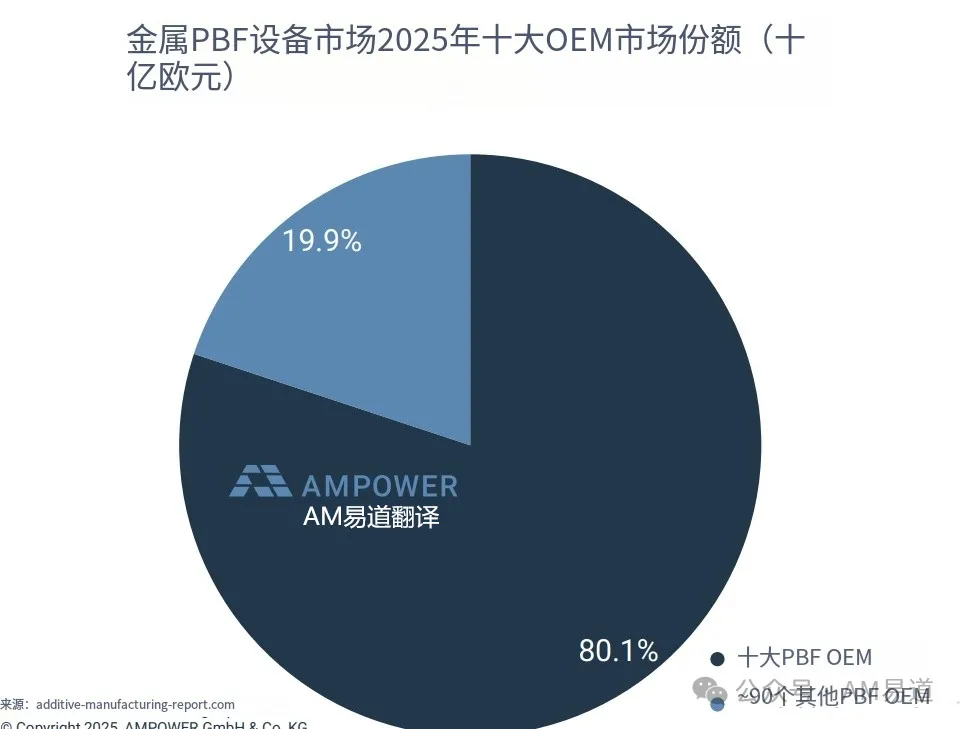
这一鲜明的对比揭示了金属PBF市场的寡头竞争格局。报告提到这些主导厂商包括EOS、NIKON SLM SOLUTIONS、COLIBRIUM ADDITIVE以及中国头部OEM厂商等。
这种高度集中的市场结构一方面显示了技术壁垒的存在,另一方面也预示着未来可能的行业整合趋势。
在2024年,96家供应商争夺同一全球客户群,导致平均收入减少。这种趋势增加了未来企业整合形成更大实体的可能性,以利用协同效应并最终实现更高盈利能力。
各种粉床熔融OEM的产品组合相当相似。
整合可能带来协同效应,特别是在销售和营销成本方面,由于产品的复杂性,这些成本估计约占收入的20%至30%。相比之下,CNC等其他制造行业的销售和营销费用比率通常在5%至15%之间。
以上就是前瞻解读的部分内容,在明天的下集中将预披露全球范围内的行业应用趋势,其中:
全球范围内国防应用继续领先,增长迅猛,汽车相比于前一年则增长遇阻。
还将预披露材料市场、价格趋势、创新案例等关键摘要。
该报告提供了超过100个图表,150多个工业应用案例,以及超过4,000个全球系统、服务和粉末供应商信息,是了解全球增材制造行业现状和未来发展的有力参考之一。
如果您对AMPOWER 2025年增材制造市场报告有兴趣,或想了解更多关于全球增材制造市场的详细信息,欢迎微信AM易道负责人咨询购买相关报告事宜。
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉