

 发布内容








易加增材冲刺科创板!募资12亿的3D打印招股书速读
来源:上交所发行上市审核动态信息
6月30日,杭州易加三维增材技术股份有限公司(易加增材)科创板IPO申请获上交所受理,保荐机构为中信证券。拟募集资金12.05亿元,投后估值达41.9亿元。
延伸阅读:完成上市辅导!大尺寸金属3D打印龙头冲刺科创板IPO
上市标准选择
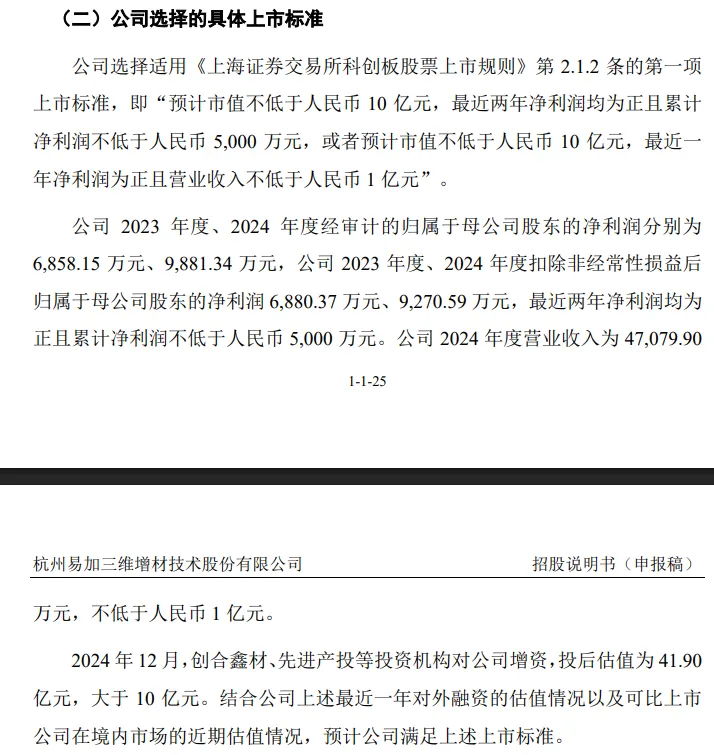
公司本次在科创板上市,选择适用《上海证券交易所科创板股票上市规则》第2.1.2条第一项标准,即「预计市值不低于人民币10亿元,最近两年净利润均为正且累计净利润不低于5000万元」。
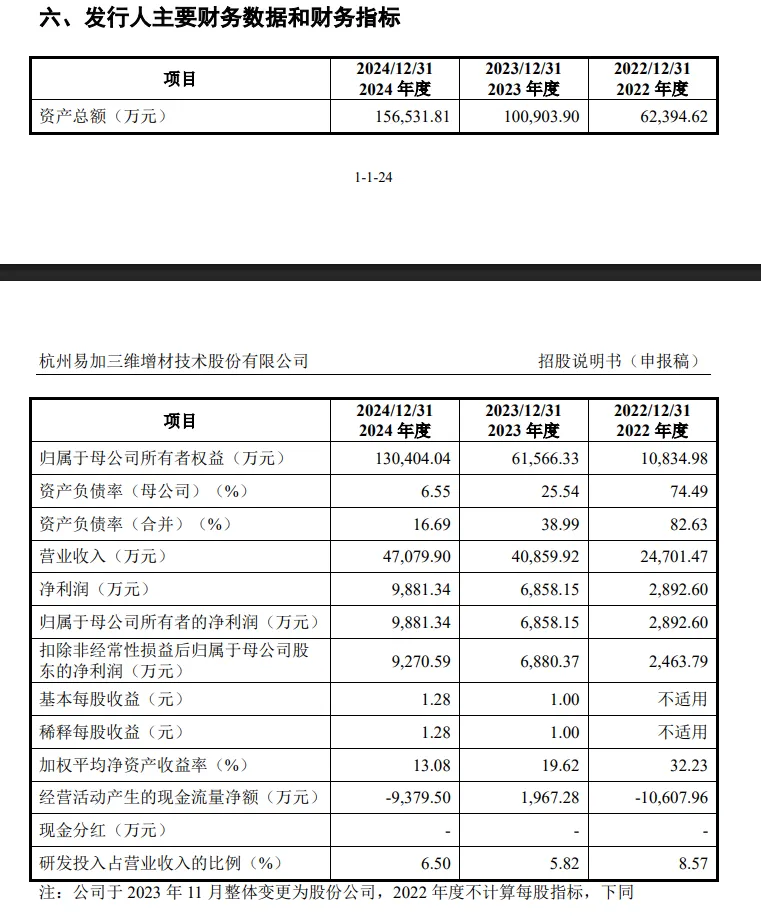
公司2023年、2024年经审计归母净利润分别为6858.15万元和9881.34万元,已符合上述净利润要求;2024年营业收入为4.71亿元,远超1亿元下限,且2024年12月完成融资后投后估值为41.90亿元,满足市值要求。
公司概况
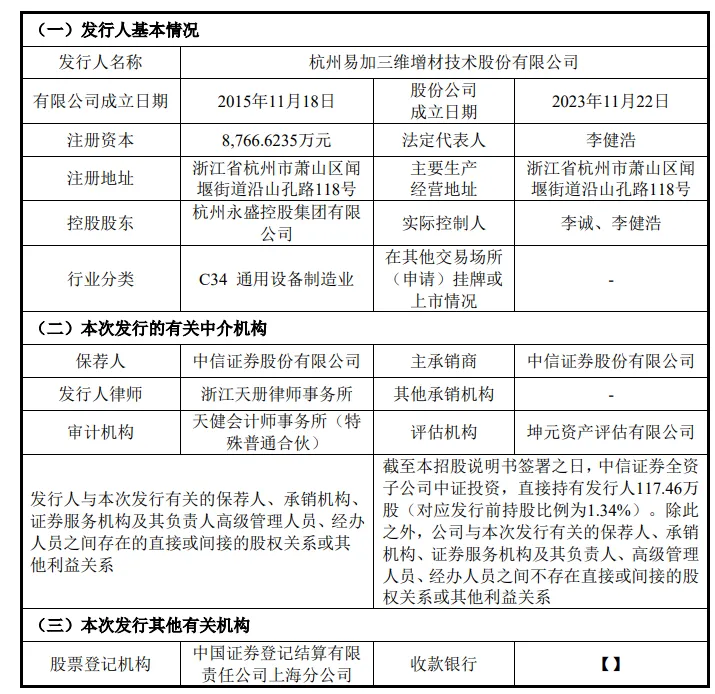
易加增材成立于2015年,是一家专注于工业级增材制造(3D打印)设备研发、生产和销售的高新技术企业。公司产品主要应用于航空航天、精准医疗、工业制造、科研教育、消费电子等重要领域,具有较高的技术门槛和行业壁垒。
技术实力
截至2025年4月30日,公司已拥有123项授权专利,其中发明专利49项,以及41项软件著作权。
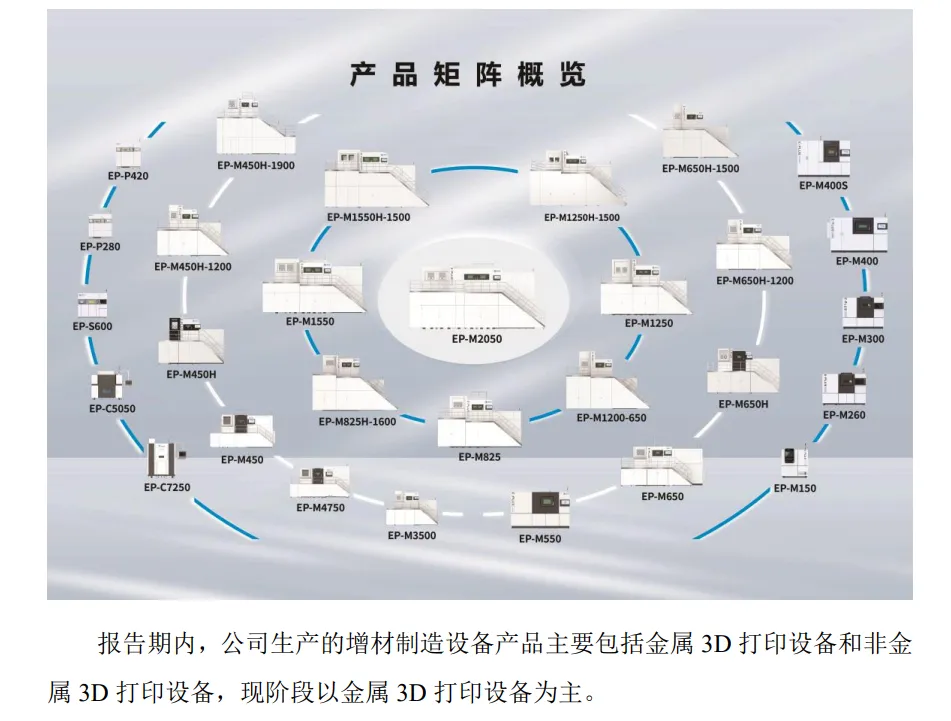
据招股书,其产品EP-M1250、1550、2050,率先实现三轴>2米成型能力。构建完整「光学系统+风场系统+运动控制+算法软件」核心平台;其多光扫描策略、激光拼接精度、风场一致性等关键技术具备竞争优势。
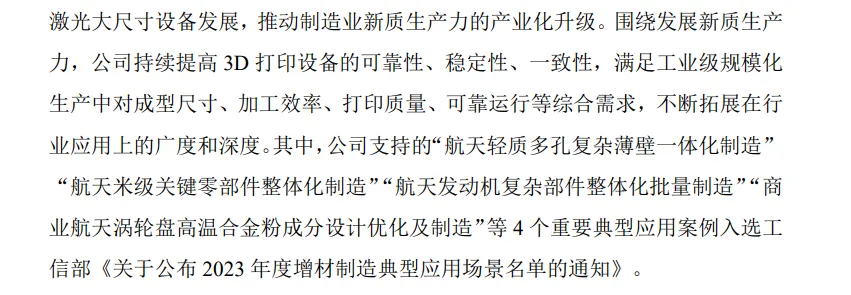
主持/参与3项国家重点研发计划、4项省级项目、11项行业标准。4个项目入选工信部典型应用清单。
商业模式
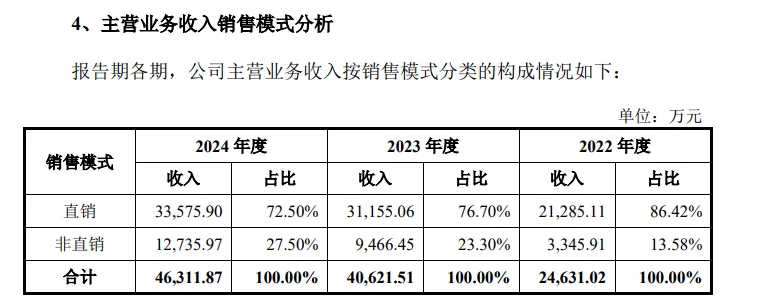
易加增材采用「自主研发+整机制造+直销为主」的商业模式,专注于工业级3D打印设备的设计、生产与销售,涵盖金属(SLM)与高分子(SLS)技术路线。
销售模式以直销为主,少量通过非直销完成。
财务表现
2022年至2024年,易加增材营业收入分别为2.47亿元、4.09亿元、4.71亿元;归母净利润分别为2892.60万元、6858.15万元、9881.34万元;现金流分别为-10607.96万元、1967.28万元、-9379.50万元;资产负债率分别为82.63%、38.99%、16.69%。
股权结构
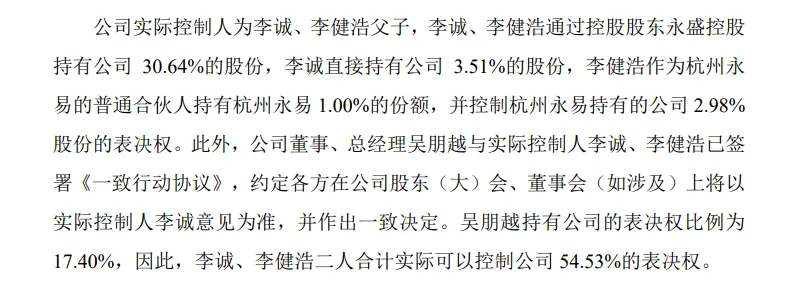
公司控股股东为杭州永盛控股集团有限公司,实际控制人为李诚、李健浩父子,通过控股股东持有公司30.64%股份。
董事、总经理吴朋越与实际控制人签署《一致行动协议》,持有公司17.40%表决权,实际控制人合计可控制公司54.53%表决权。
股东构成包括航发基金、创合基金、正凯投资、通用技术、魏桥国科、未来科学城基金等参与,包含央企、产业资本、地方基金的广泛背书。
核心客户
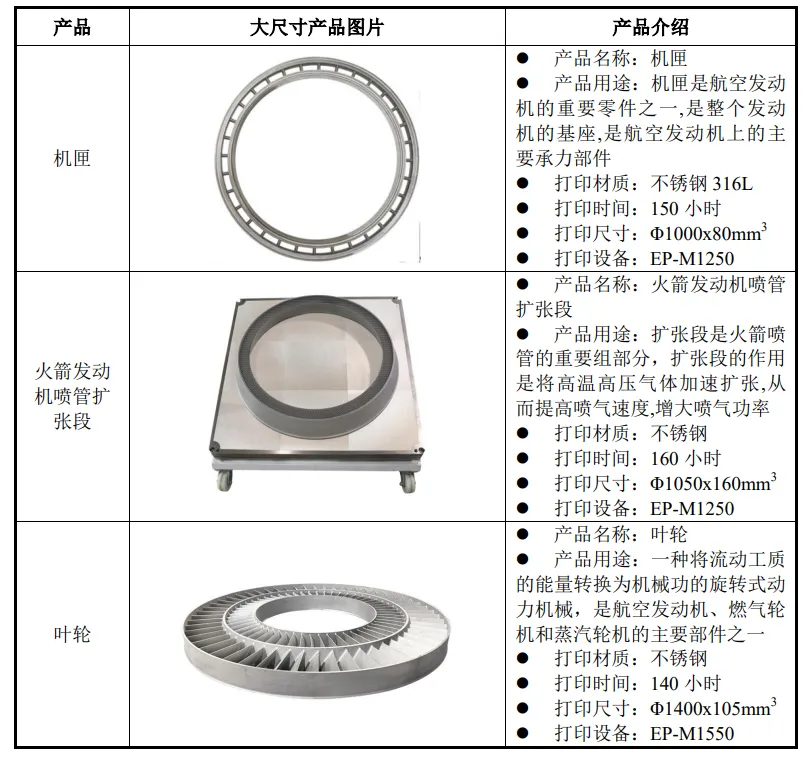
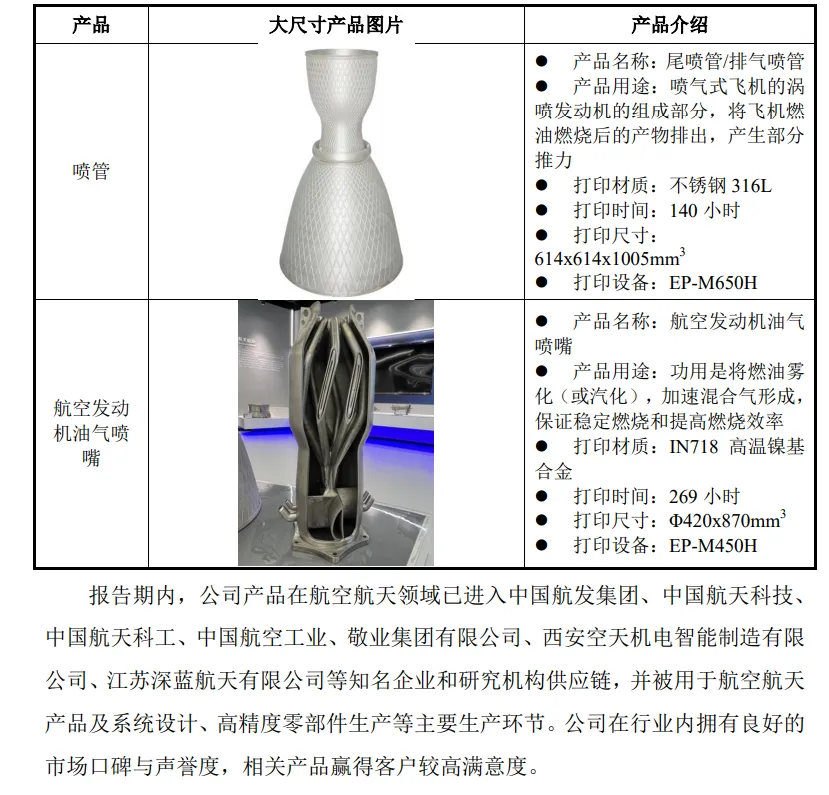
据招股书,核心客户包括中国航发集团、中国航天科技、中国航天科工、中国航空工业集团等为核心大客户,订单具备技术壁垒高、替代周期长、粘性强三大特点。
供应链与成本结构
公司主要根据订单制定物料清单和采购计划,原材料采购以激光器、振镜、机械加工件、电子元件等核心部件为主,其中激光器和振镜对进口依赖较高,核心供应商包括阿帕奇(北京)、德国SCANLAB等。
成本结构中,原材料占比最高,特别是进口核心部件价格波动对整体毛利率有显著影响。
随着业务扩大,为应对全球供应链风险,公司逐步尝试部分中小型号设备使用国产激光器和振镜,力图降低成本依赖与提升供应稳定性。
海外布局情况
公司在德国、美国设有子公司。报告期内境外销售收入分别为4313.36万元、6028.47万元、7047.56万元,占主营业务收入比例分别为17.51%、14.84%、15.22%。
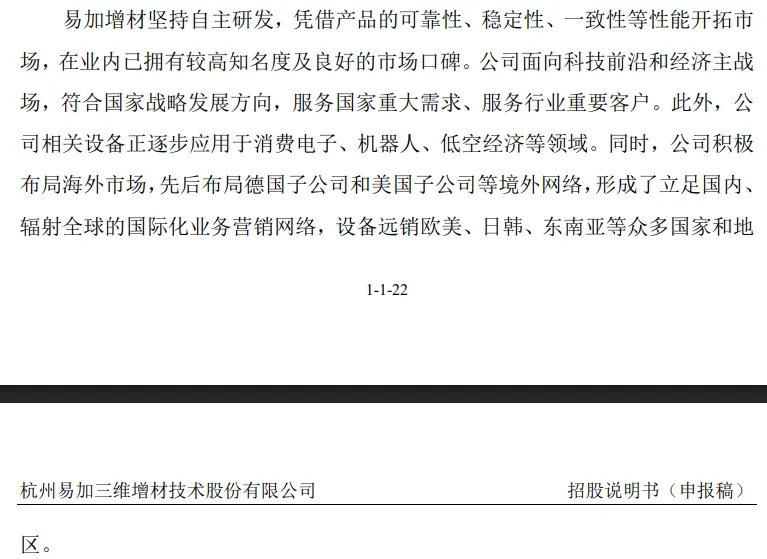
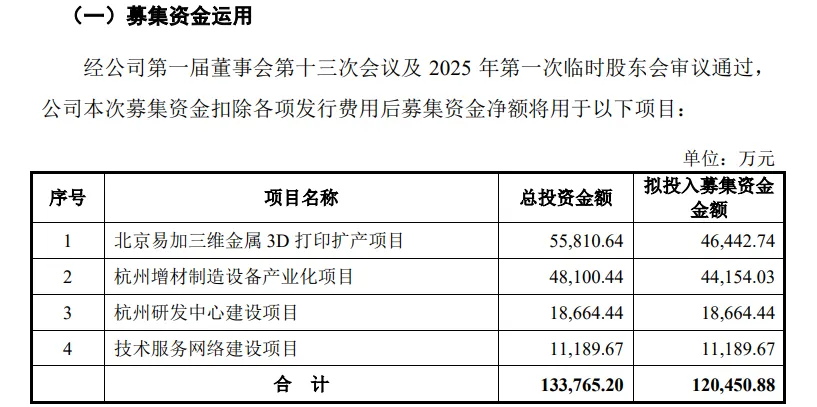
公司建立海外销售与技术支持网络,将配合募投项目中「技术服务网络建设」的实施,推动全球化业务发展。
国内竞争格局
根据招股书,国内工业级增材制造设备行业目前已形成以易加增材、铂力特、华曙高科为代表的第一梯队。
公司主要竞争对手包括铂力特和华曙高科,在核心技术能力、产品覆盖范围、客户资源等方面展开竞争。
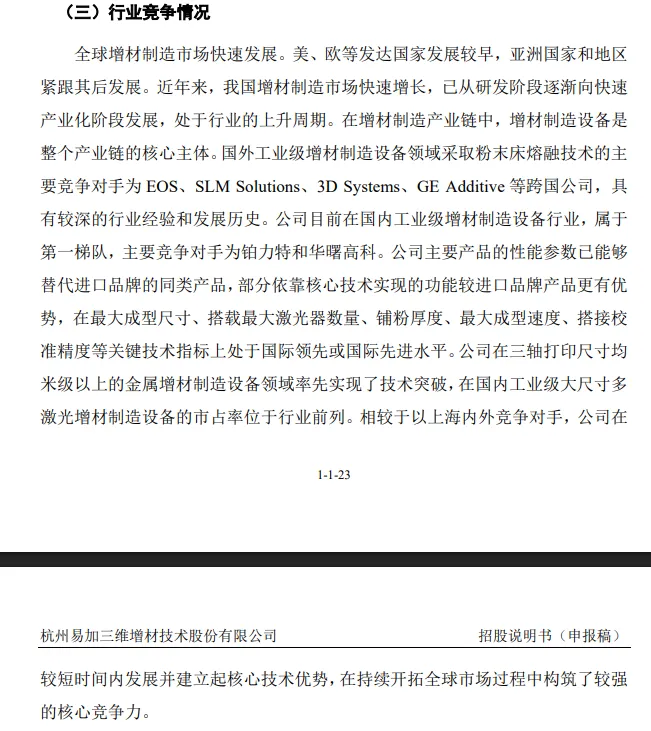
公司主要产品,特别是在最大成型尺寸、搭载激光器数量、铺粉厚度、最大成型速度、搭接校准精度等关键技术指标上处于国际领先或先进水平。
公司在三轴打印尺寸均达米级以上的大尺寸多激光金属增材制造设备领域实现技术突破,国内市占率位于前列。
编者按
本文仅作为快讯信息分享,易加增材招股书原文包含大量有价值的行业信息、技术细节、竞争格局分析等内容。
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉