

 发布内容


3D打印,开启企业节税新思路
3D打印这项创新技术不仅能够打造复杂、个性化的产品,优化生产流程,降低材料浪费,加速产品开发周期,更为企业带来了一个意想不到的「红利」——研发(R&D)税收抵免的机会。本文将重点探讨中美两国在鼓励企业利用3D打印进行研发创新方面的税收政策异同,并就如何利用这一技术实现合法税务筹划提供思路。
一、美国的3D打印研发税收抵免政策
在美国,制造业企业利用3D打印开展研发活动,可以享受联邦和州政府提供的研发税收抵免优惠。根据美国国税局(IRS)制定的四项标准,只要3D打印研发项目旨在开发全新或改进的产品、工艺或配方,依赖于工程学、物理学、化学、生物学、计算机科学等硬科学,致力于克服技术不确定性,并采用了系统的试错或测试等实验流程,其相关支出就有资格申请税收抵免。这些费用包括研发人员工资、材料费用、测试成本、委托研发费用等。
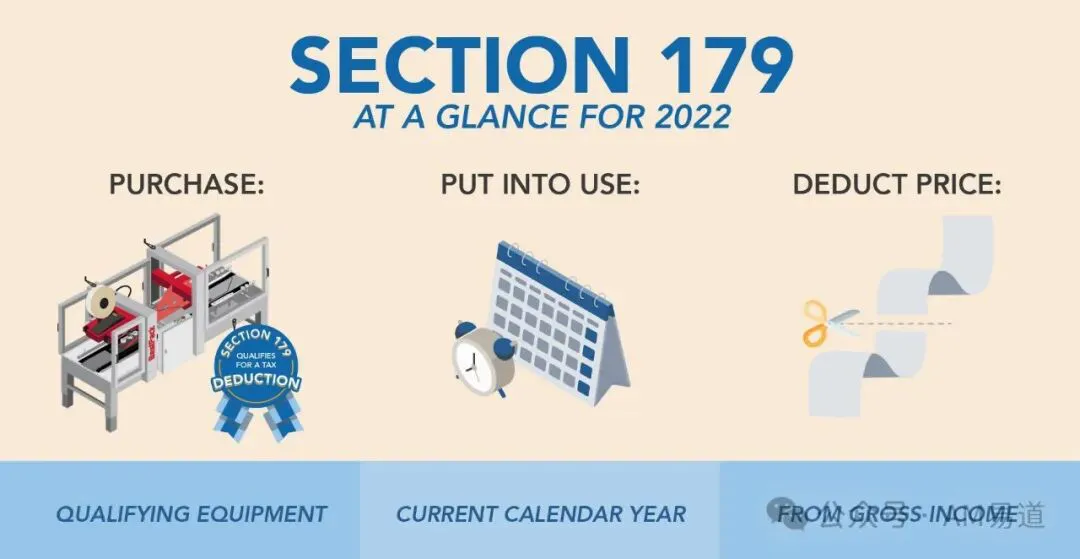
另外,Section 179是美国税法中的一项重要规定,它允许企业在购置某些类型设备时,在当年一次性扣除全部或部分费用,而无需通过多年折旧来分摊税务支出。这项规定对于购买3D打印机的企业而言,具有特殊的意义。
根据Section 179的规定,企业购买的3D打印机,如果满足特定条件,就可以在当年一次性扣除其全部或部分成本,从而大幅降低企业的应税收入,实现实质性的税收减免。这些条件包括:设备必须用于业务目的,必须在当年投入使用,总扣除额不能超过设定的年度上限等。
举例来说,企业购买3D打印机的支出,最高可一次性扣除103.5万美元。这意味着,如果一台工业级3D打印机的购置成本为50万美元,企业当年就可以在应税收入中扣除这50万美元,从而减少16.5万美元(假设企业税率为33%)的应缴税款。这无疑会极大地激励企业投资3D打印技术,加速设备的升级换代。
二、中国鼓励3D打印研发创新的税收优惠
反观中国,为贯彻创新驱动发展战略,推动制造业高质量发展,国家也出台了一系列鼓励企业加大研发投入的税收优惠政策。根据2015年发布的《中华人民共和国企业所得税法》及其实施条例,企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,可以再按照实际发生额的50%在税前加计扣除;形成无形资产的,可以按照无形资产成本的150%在税前摊销。
三年后,2018年发布的《关于提高研究开发费用税前加计扣除比例的通知》,进一步提高了加计扣除比例。对于2018年1月1日起,企业实际发生的符合政策规定的研发费用,未形成无形资产计入当期损益的,一般企业可以按实际发生额的75%在税前加计扣除,科技型中小企业则可以按实际发生额的100%在税前加计扣除;形成无形资产的,可以按无形资产成本的175%在税前摊销。
五年后,根据2023年发布的《关于进一步完善研发费用税前加计扣除政策的公告》,制造业企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,再按照实际发生额的100%在税前加计扣除;形成无形资产的,按照无形资产成本的200%在税前摊销。而通过3D打印生成新产品,创造新产品,比较容易形成无形资产,这无疑大大减轻了企业税负,提高了研发积极性。
中国针对于高新技术企业,在2022年出台了类似section179的政策。《财政部 税务总局 科技部关于加大支持科技创新税前扣除力度的公告》(2022年第28号,以下简称《公告》)规定,对高新技术企业2022年10月1日至2022年12月31日期间新购置设备、器具,将其作为固定资产核算的,可以选择在计算应纳税所得额时一次性在税前扣除,同时允许按100%在税前加计扣除。假设你公司第四季度购置了单位价值100万元的生产设备,可以选择在据实扣除100万元基础上,再允许税前加计扣除100万元,合计可在税前扣除200万元。
其他类型企业根据财政部和国家税务总局联合发布的《关于完善固定资产加速折旧企业所得税政策的通知》及后续文件,企业新购进的固定资产,可以缩短折旧年限或采取双倍余额递减法等方式加速折旧,在一定期限内快速回收投资,减少税基,从而实现节税。
以企业购买3D打印机为例,假设某设备的购置成本为100万元,会计折旧年限为5年,残值率为5%,税法允许的最短折旧年限为3年。如果企业选择缩短折旧年限,那么前3年每年可多提折旧31.67万元,按25%的企业所得税率计算,每年可多减税7.92万元。如果采用双倍余额递减法,则前两年可享受更大的税收优惠。这对于降低企业的投资风险,提高投资积极性有着重要意义。
三、中国企业享受3D打印研发税收优惠须满足的条件
那么问题来了,中国企业只要是利用3D打印开展研发创新活动,是否全部能享受这些税收优惠呢?简单来说,需要满足一些前提条件即可。根据《企业研究开发费用税前扣除管理办法》的规定,企业利用3D打印技术进行新产品设计开发、工艺创新等研发活动所投入的材料费用、人工费用、固定资产折旧费等支出,只要符合「新知识、新发现」的定义,有据实列支凭证,就可以纳入加计扣除范围。不过,单纯的生产应用、产品美化升级、对已有产品的简单组合或参数调整,则不得享受优惠。
四、中美两国3D打印研发税收政策比较
可见,中美两国在鼓励制造业利用3D打印创新方面,税收政策的导向和标准大体一致。美国侧重从研发项目的目的、技术路线、创新水平等方面进行考量,中国则以研发支出能否形成「新知识、新发现」为主要判断依据。两者都旨在引导企业加大研发投入,提高自主创新能力。
五、如何用好3D打印的「创新+节税」利器
对于广大制造业企业而言,购买3D打印设备对于节税有合理意义,另外,通过3D打印技术的应用,不仅能够提高产品设计和制造水平,加快新产品开发和迭代速度,更可以借助国家的税收优惠政策,实现「创新+节税」的双赢。以3D打印机制造商为例,利用自产设备开展材料、工艺、软件等方面的研发攻关,其支出可以享受加计扣除。以3D打印技术为核心进行新产品研发的企业,其设计、建模、参数优化、打样测试等环节的投入也可以纳入加计扣除范围。
当然,企业要享受到实实在在的税收红利,还需要规范内部财务核算和管理流程,严格区分研发支出和生产支出,准确归集可加计扣除的费用明细,并妥善保管相关合同、记录、凭证等资料,以备税务机关检查。必要时,还可以聘请专业的税务师事务所进行尽职调查和鉴证,确保申报的研发费用真实合规。
结语:3D打印研发税收优惠的双赢意义
总的来说,3D打印技术与研发税收抵免政策的有机结合,为制造业企业带来了创新发展的双重利好。对企业而言,加大3D打印研发投入不仅能增强核心竞争力,还能在税收上获得甜头,可谓一举多得。对税务管理部门而言,利用税收杠杆撬动3D打印产业升级,培育新的经济增长点,又能推动3D打印产业高质量发展,助力中国制造业实现转型升级,向价值链中高端迈进。
延伸阅读:
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉