

 发布内容


AML3D首度半年盈利背后:美国海军14套ARCEMY系统订单成增长核爆点
这家澳大利亚公司做了一件在他们历史上从没做到过的事,录得了第一个半年盈利。截至2026年6月30日的六个月内,EBITDA达到60.8万澳元,上一财年营收增长70%,创下1250万澳元的新纪录。
核心产品叫ARCEMY系统,用的是专利的丝弧增材制造工艺,也就是WAM。公司说,这个盈利的半年算是给整个财年画了个圆满的句号。那一年他们的订单簿峰值冲到了2900万澳元,其中包括2000万澳元的新订单,再算上上一财年结转的900万澳元。现在他们手里锁定的合同工作量有1680万澳元,就这么直接进入了2027财年,几乎是上次结转量900万的两倍。财年结束时,全球销售管道预估有7800万澳元。
订单激增背后的主要推动力,是他们向美国国防领域的扩张,尤其是美国海军海上工业基地计划。这个方向上的合同,从2023年的零基础起步,现在已经有14套ARCEMY系统签了合同,这些系统将进入美国海军的供应链,另外还有2套系统供给了高价值的美国工业制造客户。在这一财年内,AML3D还签了一份价值260万澳元的独立合同,为美国海军潜艇供应非安全关键型替换部件。
除了海军业务,他们这年还开了不少新客户领域。经过一轮竞争性招标,AML3D向田纳西河谷管理局交付了第一套ARCEMY系统,用来支持这家联邦政府所有的公用事业公司的发电维修机队。TVA是美国最大的公有公用事业企业。还有一次首创性部署,是面向美国工业制造商FasTech的,这家公司给国防、航空航天和能源领域供应部件。
2026财年内,AML3D还摸进了英国国防市场,跟BAE Systems推进了材料可行性计划,同时签下了英国和欧洲的分销协议。这么一来,他们在AUKUS三个伙伴国,也就是澳大利亚、英国和美国,全都建立了国防领域的合作关系。公司表示正在跟这三个国家一起找更多跟AUKUS相关的合同机会,而且还已经被纳入AUKUS供应商资质认证计划。
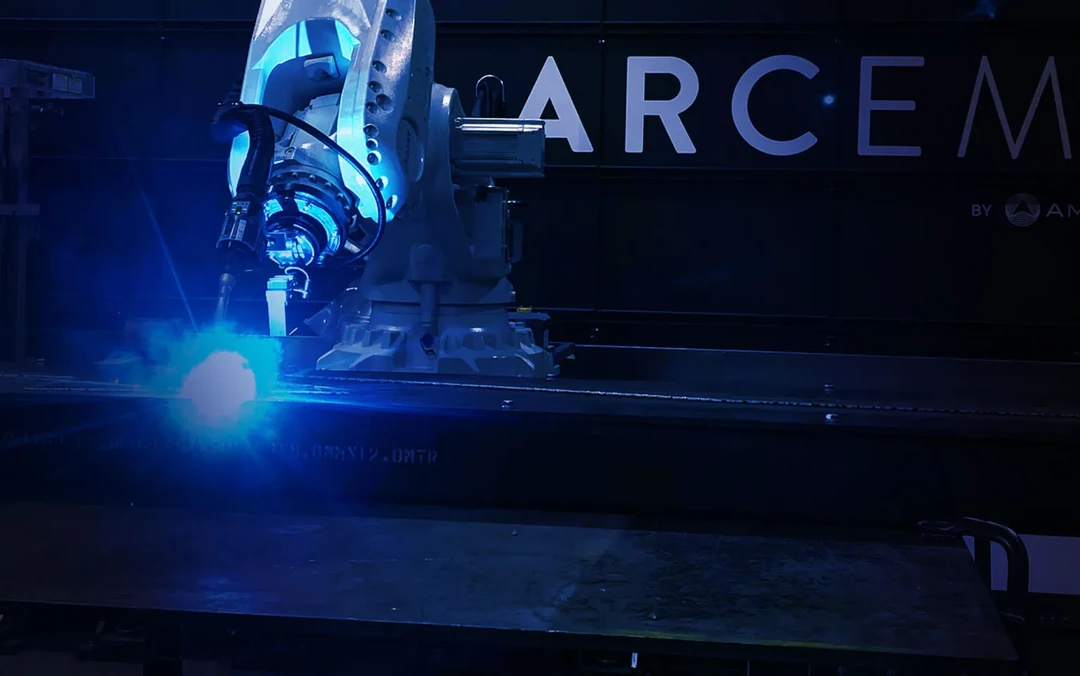
财年结束时,AML3D的银行现金有2670万澳元,这给2027财年的增长计划提供了底子。其中最大的一笔是1200万澳元的投资,用于把美国制造产能翻一倍,公告里稍后提到如果跟英国支出合并的话,这个数会是1700万澳元。另外还要投500万澳元建一个新的英国技术中心,用来服务英国和欧洲市场,同时在澳大利亚完成一个224万澳元的下一代制造技术项目。
董事总经理Sean Ebert表示,核心国防业务之外的多元化布局已经开始显现成效。他说2026财年ARCEMY系统安装和部件制造在美国增长很快,但真正让他受鼓舞的是他们超越美国国防市场的战略开始获得势头。创纪录的营收增长,加上下半年第一个盈利的半年度业绩,这一年的成果就摆在这里。
Ebert还说,这个势头已经延续到了新财年。支撑2026财年业绩的需求一直在持续,他们在继续交付手头那1680万澳元订单的同时,也在努力转化那7800万澳元的全球销售管道,而且对美国和在英国潜在的近期合同有清晰的可见度。AML3D认为,已锁定订单、管道规模和现金储备这组组合拳,足以让整个2027财年在澳大利亚、美国和英国继续寻找新的增长点。
光看财报里的合同数字,只能看到一部分。过去18个月,AML3D真正在忙的,是构建这些数字背后的基础设施和信誉。Austal USA为弗吉尼亚州丹维尔的海军增材制造卓越中心买了一套ARCEMY Small Edition系统,HII为纽波特纽斯造船厂订了四套ARCEMY X系统,这些交易跟前面报告的14套海军供应链系统数字是并行的。
在此期间,AML3D还巩固了工艺层面的技术论证,保住了AS9100D、DNV和劳氏船级社认证,这覆盖了全球船级认证海事市场大约三分之二的份额。同时推进了一个224万澳元的多机器人、双丝沉积项目,目标是以更少的浪费打印更大、更快的部件。治理层面也有动作,前海军海上工业基地项目经理Frederick J. Stefany加入了AML3D美国公司董事会。这个任命背后或许不只是治理考量,更像是向未来的海军和盟国买家发出的一个明确信誉信号。
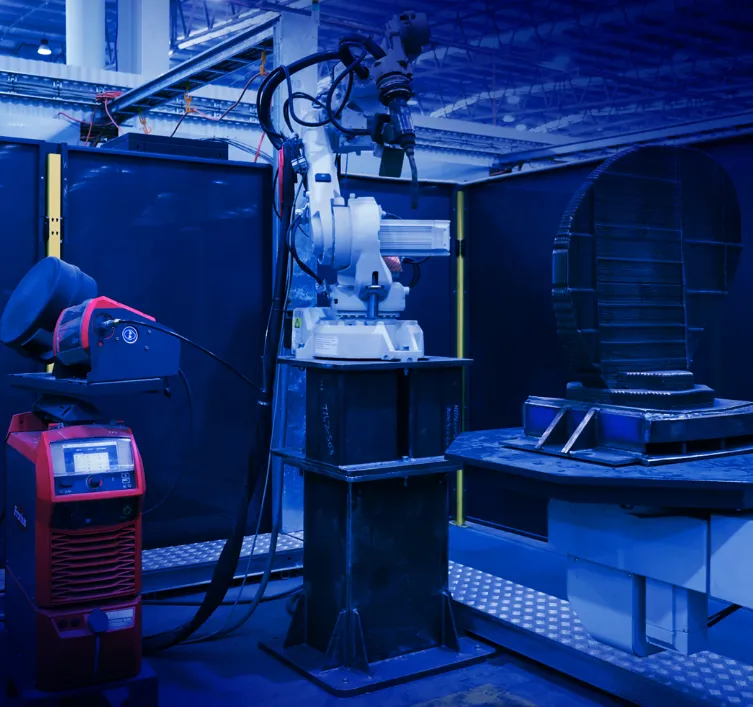
把这些放在一起看,2026财年那张订单簿的成绩单,从来不是单个因素促成的。订单、认证、产能、人脉,这些要素在这个周期里恰好凑齐了,才形成了最终的合力。
 点赞
 反对
 收藏
 分享


AM易道
读懂3D打印卓越与演变之道

 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉