

 发布内容








市场报告:航空航天3D打印材料市场将在十年内破10亿美元大关
本报告摘录自Precedence Research《航空航天3D打印材料市场规模、份额和趋势(2025至2034年)》,该报告于2025年4月9日更新。
AM易道本文内容提供市场规模预测和关键数据洞察,让您全面把握航空航天3D打印材料的发展走向。
全球航空航天3D打印材料市场正处于蓬勃发展阶段。
根据最新市场评估,该市场在2024年的规模为3.0368亿美元,预计2025年将增长至3.4052亿美元,并将在2034年达到9.5419亿美元,展现出12.13%的年复合增长率。
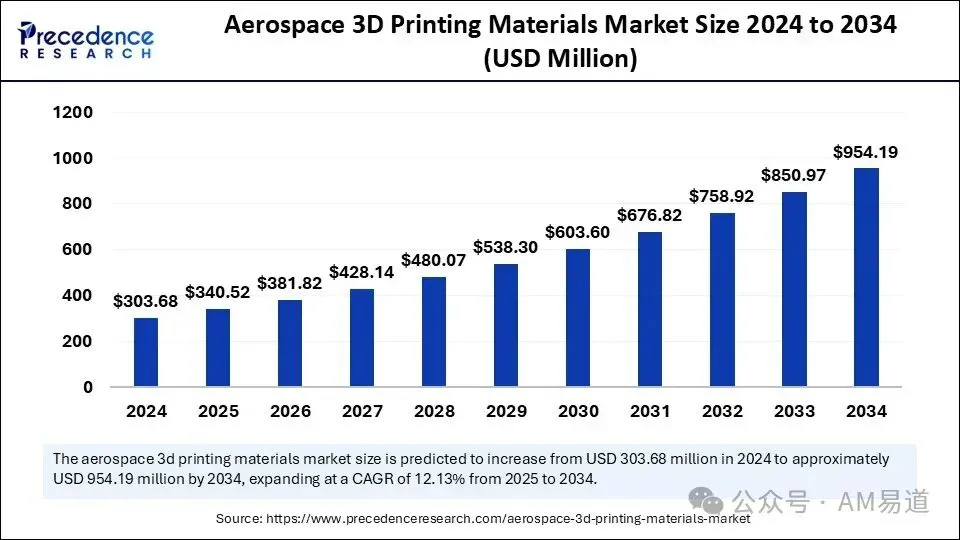
这一增长主要源于增材制造技术在生产轻量化、高性能航空航天组件方面的广泛应用,这些组件能够显著提升燃油效率。
北美地区以53%的市场份额在2024年主导全球市场。而亚太地区预计将在预测期内实现最快的增长速度。
从材料类型来看,塑料部分在2024年贡献了最高的市场份额,而金属部分预计将在2025至2034年间实现最快的增长率。
在打印技术方面,熔融沉积建模(FDM)在2024年占据了相当大的市场份额,而直接金属激光烧结(DMLS)预计将在研究年度内实现最高的复合年增长率。
从平台角度看,航空器部分在2024年引领全球市场,而航天器部分预计将在未来几年快速扩展。
应用层面上,原型制作部分在2024年占据最大市场份额,而功能部件部分预计在不久的将来将以最快的速度增长。
就最终产品而言,结构组件部分在2024年产生了主要市场份额,而发动机组件部分预计将在未来几年快速扩展。
航空航天3D打印材料行业正经历一场革命性变革,通过利用人工智能技术来改进材料选择流程,同时优化生产精度和供应链。
AI分析材料特性,帮助识别最耐用和轻量的材料,考虑强度和重量等因素。这导致开发出具有结构强度的更好的航空航天组件。
在极端条件下,人工智能模型确定材料行为,以减少物理测试要求。
通过在增材制造中集成AI,航空航天行业可以实现快速产品原型设计,缩短生产时间并实现环保材料利用。
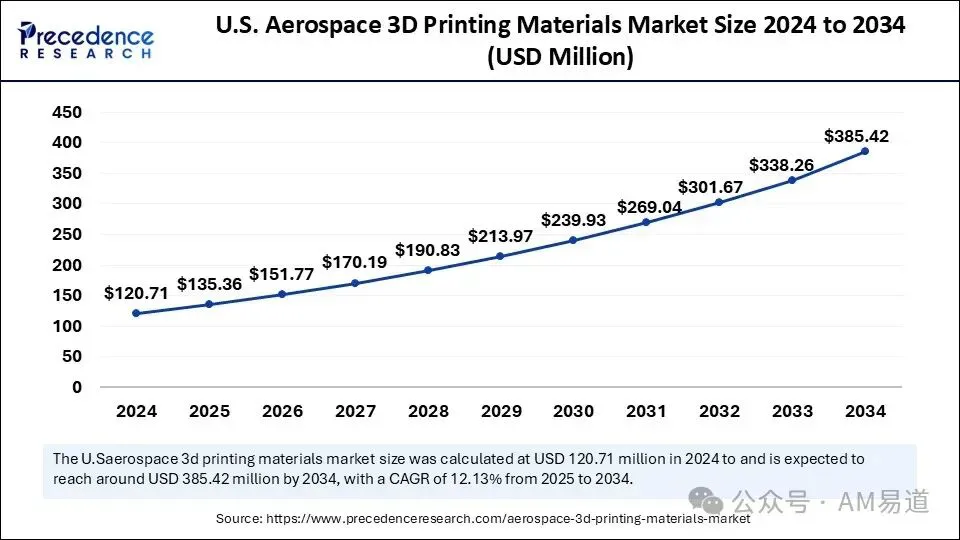
美国航空航天3D打印材料市场规模在2024年达到1.2071亿美元,预计到2034年将价值约3.8542亿美元,在2025至2034年期间以12.31%的复合年增长率增长。
北美主导航空航天3D打印材料市场,在2024年占据最大份额。
这主要是由于波音和洛克希德·马丁等领先飞机制造商的存在。该地区也因航空航天3D打印技术的早期采用而闻名。
波音、洛克希德·马丁和诺斯罗普·格鲁曼的生产线高度采用航空航天3D打印,提高飞机和航天器组件效率和性能。
区域各国政府正大力投资提升国防基础设施,显著推动了3D打印在军用飞机开发中的需求。
在过去几年中,美国国防部增加了对3D打印研究的投资,以开发军用无人机,包括Firestorm Labs专门为敌对作战区域创建的无人机。
延伸阅读:快讯:3D打印无人机企业Firestorm斩获美空军1亿美元合同
该地区的航空航天部门受益于联邦航空管理局(FAA)认证流程,这赋予了打印飞机零部件更广泛的使用权。
材料科学进步:高性能聚合物和金属粉末的持续创新预计将提高3D打印航空航天组件的耐久性和效率。
军事应用采用增加:国防组织大量使用增材制造生产轻量、耐用的飞机和无人机组件。
延伸阅读:3D打印无人机:20亿美元蓝海,谁能独占鳌头?
MRO设施扩展:维护、修理和大修(MRO)中心数量的增加预计将推动市场增长。这些中心正在生产按需备件。
延伸阅读: 太空任务定制:卫星和深空探索计划对定制组件的需求不断增长,可能会推动航空航天3D打印的采用。
延伸阅读:航天3D打印"百科全书"(2):增材制造卫星和火箭
缩短制造前置时间:增材制造缩短生产周期的能力预计将加速其在航空航天领域的整合。
生产去中心化:向本地化和分布式制造的转变预计将减少对传统供应链的依赖,提高效率和成本效益。
延伸阅读:港口之争到数字主权:3D打印重塑大国供应链安全格局
智能制造技术的采用:人工智能和数字孪生技术在3D打印过程中的集成预计将优化生产效率和质量控制。
延伸阅读:钢研国际新材料创新中心关帅博士谈数据与AI驱动的增材制造高性能材料的设计与开发:《装备强国》沙龙精华分享
塑料部分在2024年主导航空航天3D打印材料市场。这主要是由于高性能聚合物的使用增加,包括聚醚酰亚胺(PEI)或ULTEM。
这些聚合物具有出色的机械强度和热阻能力,使其适用于飞机的内部组件,如照明系统和电气开关。
对轻量材料需求的增加进一步推动了该部分的发展。
由于高性能聚合物重量轻、耐腐蚀且灵活,它们提高了耐久性并增加了创新设计的可能性,进一步提高了飞机的燃油效率。
金属部分预计在未来几年将以最快的速度增长。
对提高燃油效率的日益关注是推动航空航天行业对金属需求的关键因素。
钛和铝合金等金属由于其强度重量比、耐高温性和耐久性,在高性能应用中被广泛青睐。它们广泛用于发动机组件和结构元件。
通过金属3D打印,航空航天公司可以创建复杂的发动机组件,从而实现更好的燃油经济性和卓越的飞机性能。
熔融沉积建模(FDM)部分在2024年占据航空航天3D打印材料市场相当大的份额。这是开发复杂组件的常用3D打印方法。
FDM使用挤出热塑性塑料丝来创建耐用、轻量的部件,成本低廉。
它为航空航天生产商提供了增强的制造效率,无缝生成复杂部件,无需复杂程序。
此外,FDM的材料高效生产,其较少的废物产生,使其适合大规模生产。
直接金属激光烧结(DMLS)部分预计将在研究年度内以最高的复合年增长率扩展。
DMLS生产航空航天应用所需的精确金属部件。这项技术使用金属粉末颗粒,通过激光束熔化制造复杂设计,从而提高飞机性能同时减少燃料使用。
该技术适用于钛和铝合金等金属,满足航空航天行业对强大、耐用材料组件的要求。
此外,通过DMLS生产原型,结合废物减少,导致生产时间缩短和生产成本降低。
AM易道本文内容提供市场规模预测和关键数据洞察,让您全面把握航空航天3D打印材料的发展走向。
全球航空航天3D打印材料市场正处于蓬勃发展阶段。
根据最新市场评估,该市场在2024年的规模为3.0368亿美元,预计2025年将增长至3.4052亿美元,并将在2034年达到9.5419亿美元,展现出12.13%的年复合增长率。
这一增长主要源于增材制造技术在生产轻量化、高性能航空航天组件方面的广泛应用,这些组件能够显著提升燃油效率。
市场关键要点
北美地区以53%的市场份额在2024年主导全球市场。而亚太地区预计将在预测期内实现最快的增长速度。
从材料类型来看,塑料部分在2024年贡献了最高的市场份额,而金属部分预计将在2025至2034年间实现最快的增长率。
在打印技术方面,熔融沉积建模(FDM)在2024年占据了相当大的市场份额,而直接金属激光烧结(DMLS)预计将在研究年度内实现最高的复合年增长率。
从平台角度看,航空器部分在2024年引领全球市场,而航天器部分预计将在未来几年快速扩展。
应用层面上,原型制作部分在2024年占据最大市场份额,而功能部件部分预计在不久的将来将以最快的速度增长。
就最终产品而言,结构组件部分在2024年产生了主要市场份额,而发动机组件部分预计将在未来几年快速扩展。
人工智能对航空航天3D打印材料市场的影响
航空航天3D打印材料行业正经历一场革命性变革,通过利用人工智能技术来改进材料选择流程,同时优化生产精度和供应链。
AI分析材料特性,帮助识别最耐用和轻量的材料,考虑强度和重量等因素。这导致开发出具有结构强度的更好的航空航天组件。
在极端条件下,人工智能模型确定材料行为,以减少物理测试要求。
通过在增材制造中集成AI,航空航天行业可以实现快速产品原型设计,缩短生产时间并实现环保材料利用。
美国航空航天3D打印材料市场规模及增长
美国航空航天3D打印材料市场规模在2024年达到1.2071亿美元,预计到2034年将价值约3.8542亿美元,在2025至2034年期间以12.31%的复合年增长率增长。
北美主导航空航天3D打印材料市场,在2024年占据最大份额。
这主要是由于波音和洛克希德·马丁等领先飞机制造商的存在。该地区也因航空航天3D打印技术的早期采用而闻名。
波音、洛克希德·马丁和诺斯罗普·格鲁曼的生产线高度采用航空航天3D打印,提高飞机和航天器组件效率和性能。
区域各国政府正大力投资提升国防基础设施,显著推动了3D打印在军用飞机开发中的需求。
在过去几年中,美国国防部增加了对3D打印研究的投资,以开发军用无人机,包括Firestorm Labs专门为敌对作战区域创建的无人机。
延伸阅读:快讯:3D打印无人机企业Firestorm斩获美空军1亿美元合同
该地区的航空航天部门受益于联邦航空管理局(FAA)认证流程,这赋予了打印飞机零部件更广泛的使用权。
市场增长因素
材料科学进步:高性能聚合物和金属粉末的持续创新预计将提高3D打印航空航天组件的耐久性和效率。
军事应用采用增加:国防组织大量使用增材制造生产轻量、耐用的飞机和无人机组件。
延伸阅读:3D打印无人机:20亿美元蓝海,谁能独占鳌头?
MRO设施扩展:维护、修理和大修(MRO)中心数量的增加预计将推动市场增长。这些中心正在生产按需备件。
延伸阅读: 太空任务定制:卫星和深空探索计划对定制组件的需求不断增长,可能会推动航空航天3D打印的采用。
延伸阅读:航天3D打印"百科全书"(2):增材制造卫星和火箭
缩短制造前置时间:增材制造缩短生产周期的能力预计将加速其在航空航天领域的整合。
生产去中心化:向本地化和分布式制造的转变预计将减少对传统供应链的依赖,提高效率和成本效益。
延伸阅读:港口之争到数字主权:3D打印重塑大国供应链安全格局
智能制造技术的采用:人工智能和数字孪生技术在3D打印过程中的集成预计将优化生产效率和质量控制。
延伸阅读:钢研国际新材料创新中心关帅博士谈数据与AI驱动的增材制造高性能材料的设计与开发:《装备强国》沙龙精华分享
材料类型洞察
塑料部分在2024年主导航空航天3D打印材料市场。这主要是由于高性能聚合物的使用增加,包括聚醚酰亚胺(PEI)或ULTEM。
这些聚合物具有出色的机械强度和热阻能力,使其适用于飞机的内部组件,如照明系统和电气开关。
对轻量材料需求的增加进一步推动了该部分的发展。
由于高性能聚合物重量轻、耐腐蚀且灵活,它们提高了耐久性并增加了创新设计的可能性,进一步提高了飞机的燃油效率。
金属部分预计在未来几年将以最快的速度增长。
对提高燃油效率的日益关注是推动航空航天行业对金属需求的关键因素。
钛和铝合金等金属由于其强度重量比、耐高温性和耐久性,在高性能应用中被广泛青睐。它们广泛用于发动机组件和结构元件。
通过金属3D打印,航空航天公司可以创建复杂的发动机组件,从而实现更好的燃油经济性和卓越的飞机性能。
技术洞察
熔融沉积建模(FDM)部分在2024年占据航空航天3D打印材料市场相当大的份额。这是开发复杂组件的常用3D打印方法。
FDM使用挤出热塑性塑料丝来创建耐用、轻量的部件,成本低廉。
它为航空航天生产商提供了增强的制造效率,无缝生成复杂部件,无需复杂程序。
此外,FDM的材料高效生产,其较少的废物产生,使其适合大规模生产。
直接金属激光烧结(DMLS)部分预计将在研究年度内以最高的复合年增长率扩展。
DMLS生产航空航天应用所需的精确金属部件。这项技术使用金属粉末颗粒,通过激光束熔化制造复杂设计,从而提高飞机性能同时减少燃料使用。
该技术适用于钛和铝合金等金属,满足航空航天行业对强大、耐用材料组件的要求。
此外,通过DMLS生产原型,结合废物减少,导致生产时间缩短和生产成本降低。
25-04-13 09:12
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉