

 发布内容


华曙高科拟募39.1亿元扩产,新产金属打印机多数先自用,增材制造服务化棋局浮现
中国3D打印机制造商华曙高科(Farsoon Technologies)最近提交了一份文件,打算通过非公开发行股票募集不超过39.1亿元人民币,约合4.787亿美元。
这笔钱有三个去处,扩大设备制造产能,建设一体化增材制造服务平台,还有新的全球运营中心。
这家公司在收到上海证券交易所的详细问询后,申报文件里附上了申报会计师长达93页的回复。
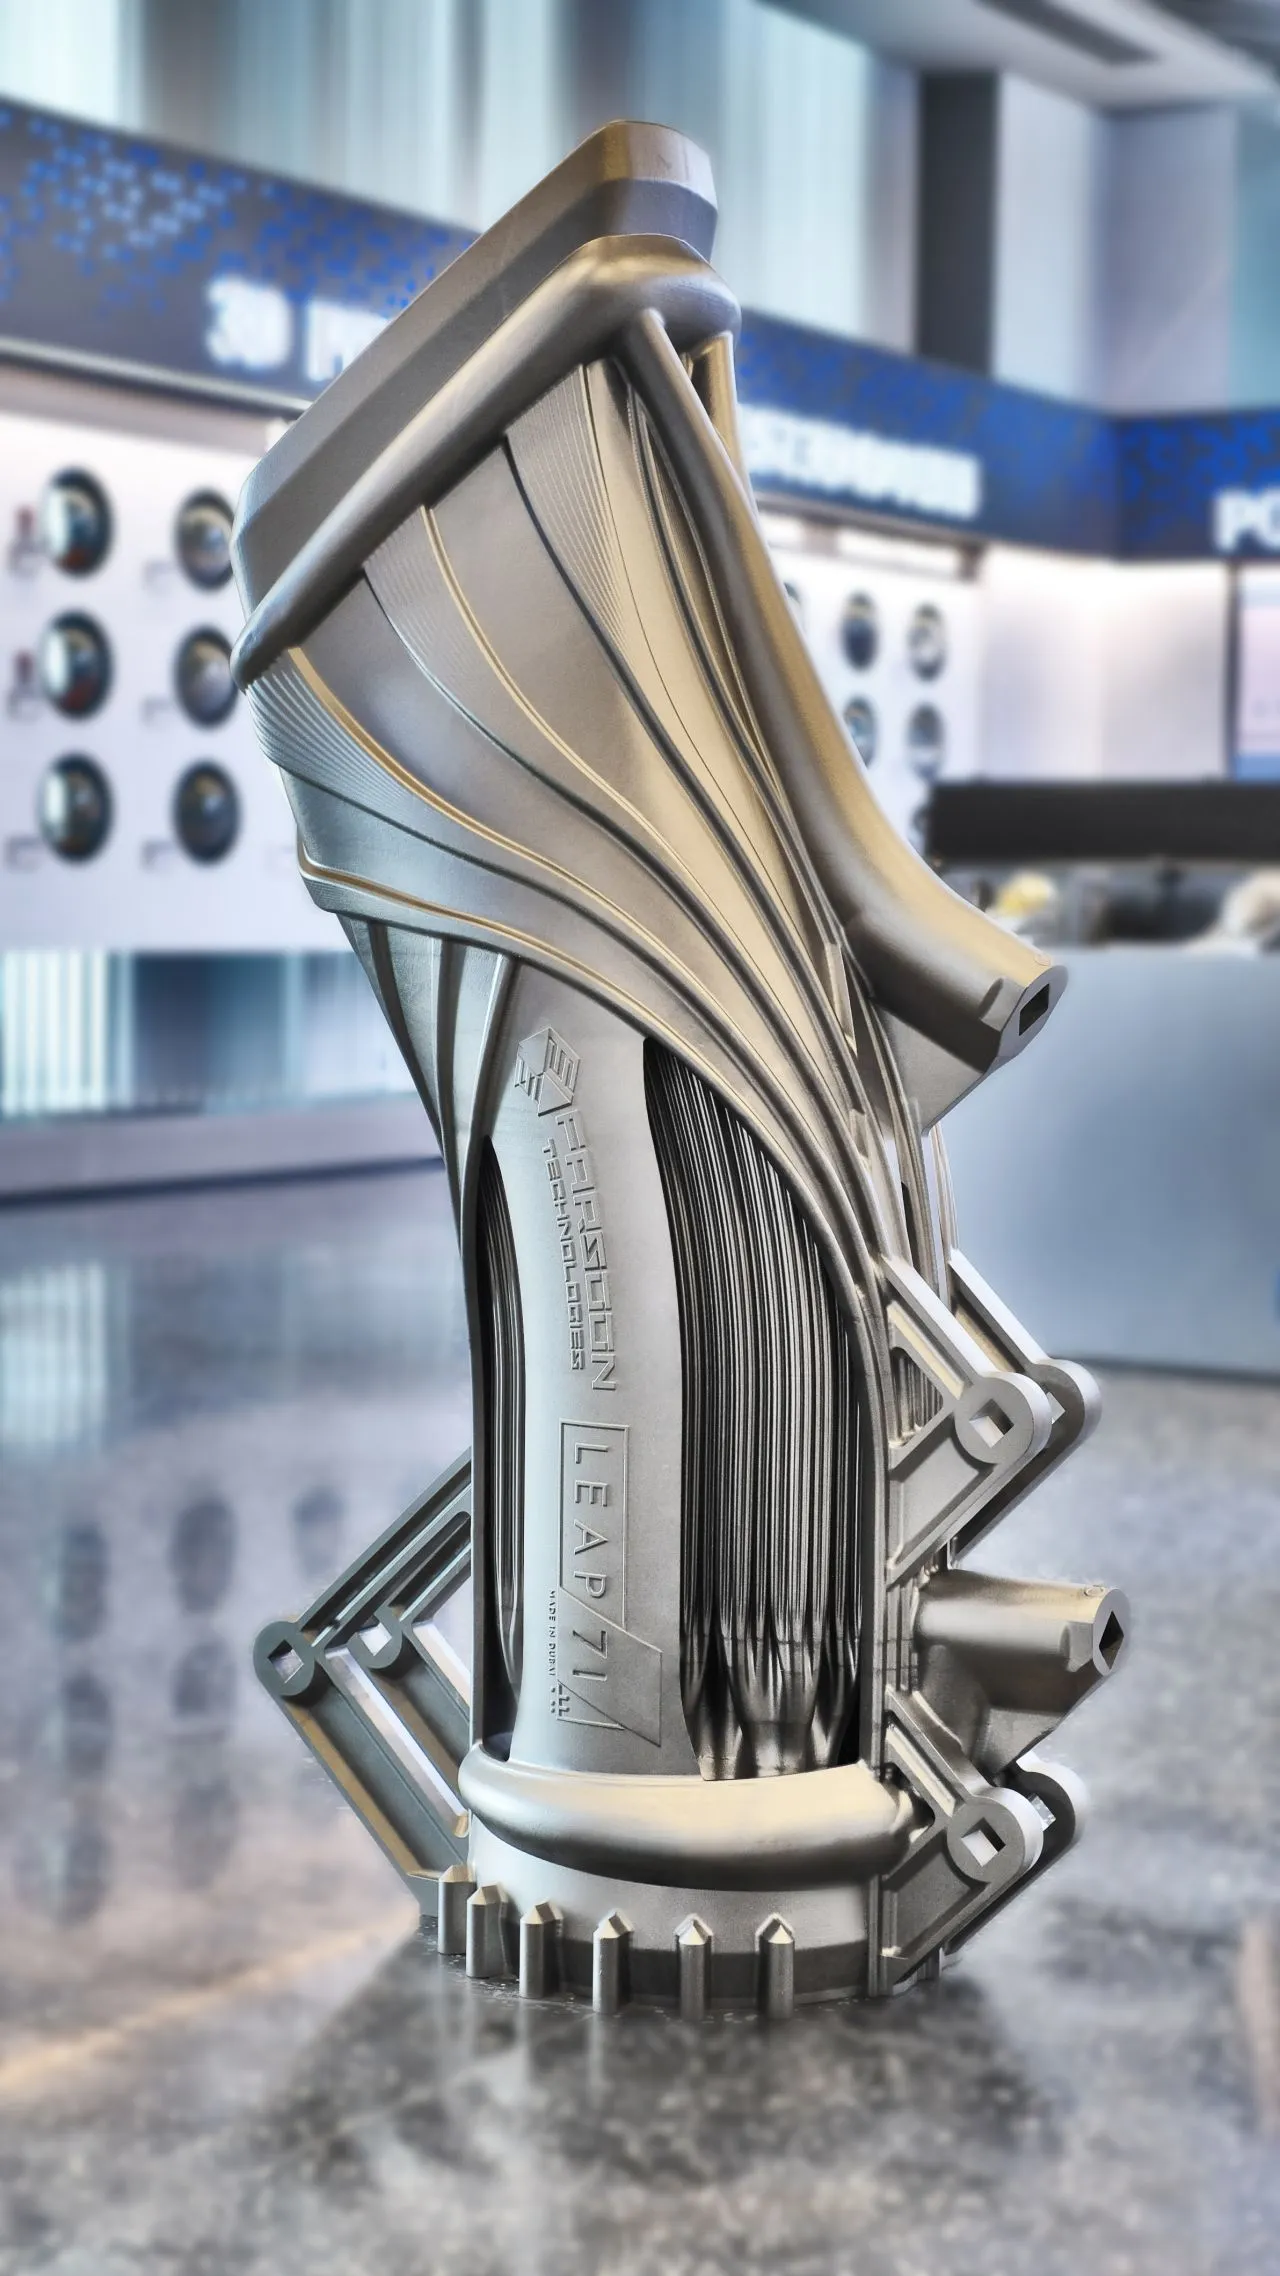
这份回复把公司打算怎么部署正在建设的新产能讲得很细。
其中一个地方挺有意思,公司自有机器里有多少会被内部消化。
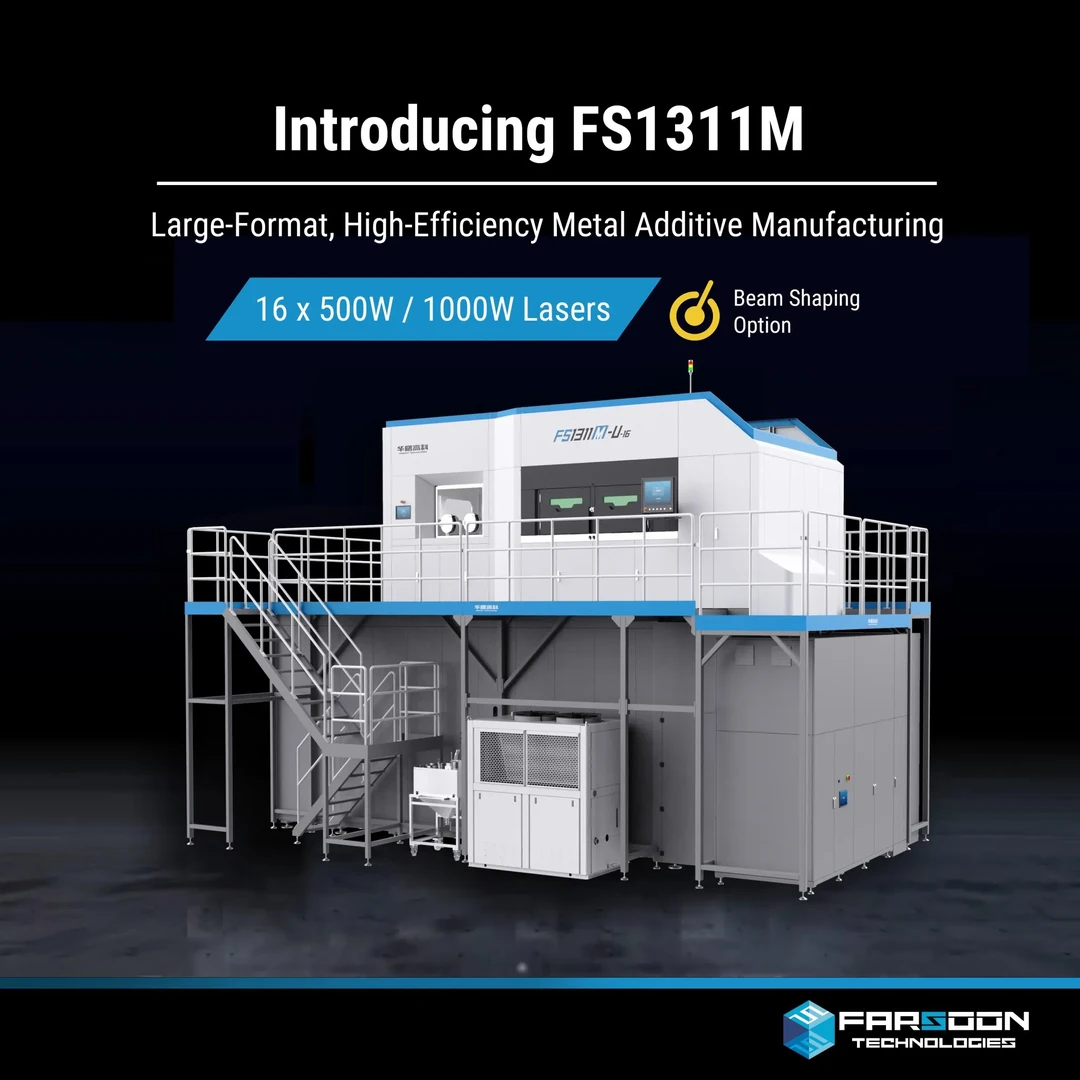
扩产工厂投产的第一年,华曙高科预计生产480台标准金属3D打印机供自用,另有40台用于出口,内部消化占到产量的92%。
接下来两年,内部调配会增至560台,出口90台,总产量达到650台。
直到第四年,内部消化才降到零,全部650台转为对外销售。
为什么一家设备公司要把这么多机器留给自己用?
划拨内部使用的机器,会作为新服务平台的生产设备,成本按制造成本内部结算。
这会影响到外界怎么解读公司披露的产量和销量数据。
会计师申报文件里说,华曙高科2026年上半年的产销率是68.92%,这个口径涵盖对外销售的机器、转入固定资产供公司自用的设备,还有分配给研发的设备。
口径这么宽,所以这个比率可能并不直接反映市场对机器的外部需求。
申报文件还让人看到一些似乎正在推动这次扩产的产能压力。
华曙高科现有工厂生产线2023年的产能利用率是123.87%,产量超出名义产能。
这个比率在2024年降到96.55%,2025年降到70.42%,随后在2026年上半年回升到83.39%。
新生产基地预计需要新增约430名生产人员。
设备扩产项目的预计回报,看起来低于中国先进制造业领域进行类似资本募集的可比公司披露的水平。
会计师申报文件显示,税后内部收益率是14.17%,而所引用的可比项目平均在20%左右。
说实话,14.17%的税后内部收益率不算高,对比同行的20%左右,第一眼容易让人皱眉。
申报文件说,部分原因是早期生产的大多数标准金属打印机将以成本价内部转移,不适用对外销售时的加价。
当一条产品线86%至92%的产量按成本内部转移,项目整体回报也会跟着降低。
但这未必说明存在问题。
设备卖出去之后,生意还可以继续做。
多个行业的制造商都围绕设备使用构建了服务业务,从按小时计费的航空发动机合同,到轮胎服务,再到利用自有打印系统完成客户订单的增材制造服务商。
比如2015年,美国3D打印公司Stratasys把收购来的三家服务局,RedEye、Solid Concepts和Harvest Technologies,合并成了一个叫Stratasys Direct Manufacturing的部门。
这个部门使用FDM(熔融沉积成型)、PolyJet、DMLS(直接金属激光烧结)、SLA(光固化)及其他增材制造技术,还提供数控加工、工装和成型服务。
这个部门目前还在运营。2026年第二季度,Stratasys Direct同比增长12.1%,并录得迄今为止最高的在手订单。
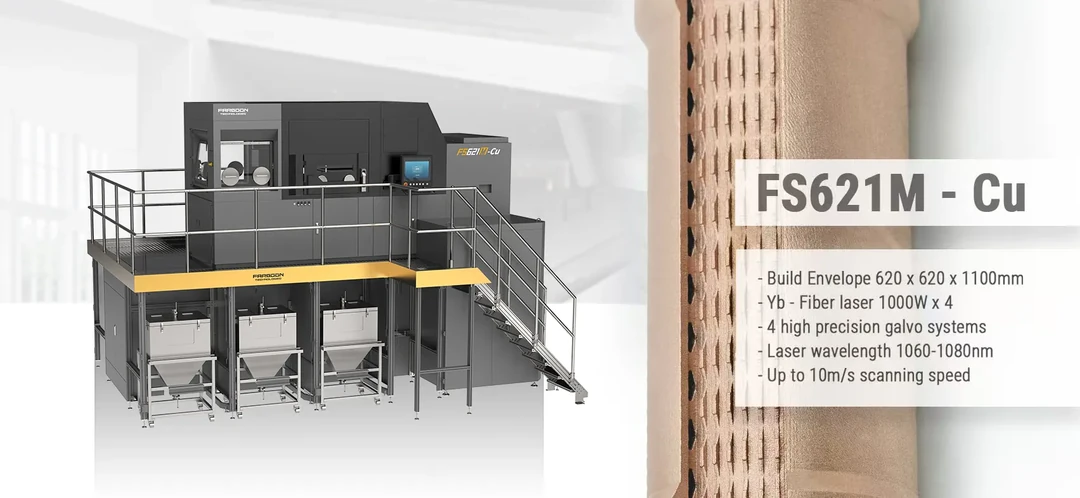
华曙高科的方案走了不同路径,通过吸收自身生产线新制造的机器来建设服务部门,每年规模达到数百台。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉