

 发布内容








小众报告摘录:3D打印机器人市场五年内将达36亿美元规模
据Verified Market Research最新发布的报告声称,全球3D打印机器人市场预计从2024年12亿美元激增至2030年36亿美元,年复合增长率达20.3%。
报告认为航空航天、建筑、汽车行业成为主要驱动力。
与AMPower以及Wohlers报告不同,此报告并不是什么知名报告,AM易道仅作为摘录记录。
目前3D打印机器人在实际制造中的渗透率仍然很低。
报告中提到的12亿美元基数本身可能存在统计口径问题—到底是包含了所有集成3D打印功能的工业机器人,还是仅指专用的3D打印机器人设备?
这种模糊定义可能导致市场规模被高估。
此外,建筑3D打印虽然概念火热,但受制于材料标准、建筑法规等因素,实际商业化进展远比报告摘要的乐观。
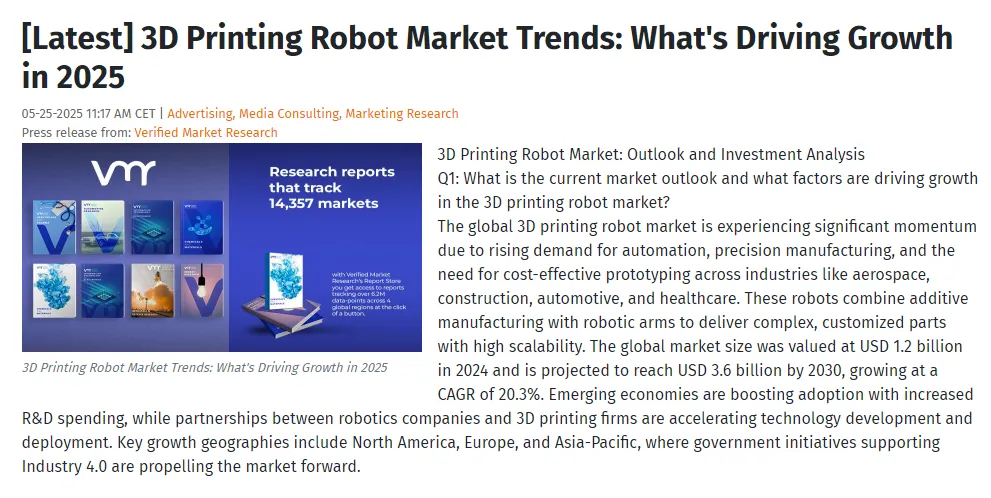
市场驱动力强劲
报告指出,3D打印机器人将增材制造与机械臂技术相结合,能够制造复杂定制零件并具备高可扩展性。
这种技术组合在航空航天、建筑、汽车和医疗等行业需求旺盛,成为推动市场增长的核心动力。
新兴经济体通过增加研发投入正在加速技术采用,而机器人公司与3D打印企业之间的合作伙伴关系也在加快技术开发和部署。
北美、欧洲和亚太地区成为关键增长区域,各国政府支持工业4.0的政策举措进一步推动了市场发展。
关键细分领域浮现
金属3D打印机器人成为投资者重点关注的战略细分市场。报告显示,集成金属3D打印技术的机械臂在航空航天和国防领域获得青睐,主要因为这些行业对高耐用性和定制化需求较高。
建筑领域正在快速兴起,机器人3D打印技术被用于建筑结构制造,能够降低人工成本并缩短项目工期。
软件集成特别是AI驱动的设计自动化也呈现出另一个利润丰厚的细分市场。
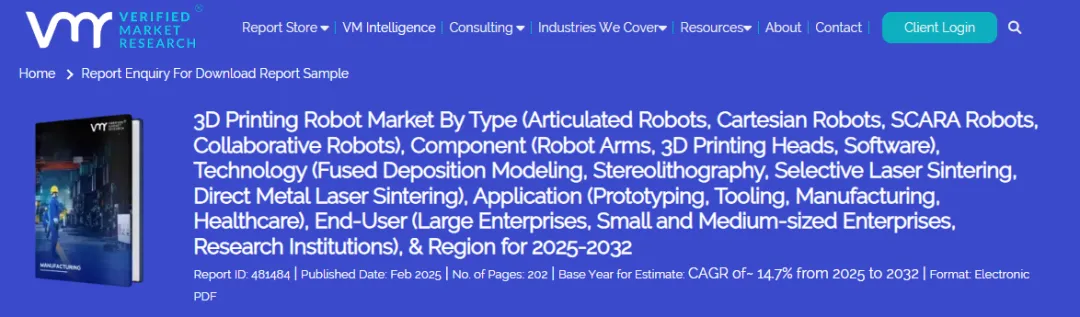
报告按类型将市场分为笛卡尔3D打印机器人、三角洲3D打印机器人、极坐标3D打印机器人、SCARA 3D打印机器人等多个类别。
应用领域涵盖原型制作、制造、医疗保健、建筑等多个方向。终端用户行业包括汽车、航空航天与国防、医疗保健、消费电子、建筑等多个领域。
主要厂商加速布局
ABB、安川电机和MX3D等主要厂商正通过合作伙伴关系和垂直整合扩展解决方案。
专注于建筑规模3D打印机器人的初创公司也代表着高增长目标。
风险挑战并存
尽管增长前景乐观,3D打印机器人市场也面临多重风险。
高昂的初始资本投资和与现有制造系统的复杂集成可能会阻碍采用。
材料强度和产品尺寸方面的技术限制也制约了在某些行业的应用范围。
监管不确定性较高,特别是在建筑和医疗应用方面,可能会减缓大规模采用的速度。
此外,机器人编程和增材设计方面技能短缺以及供应链中断也是需要考虑的因素。
激烈的竞争环境也可能影响盈利能力,已建立的机器人和3D打印厂商之间的竞争日趋激烈。

#3D打印机器人 #增材制造 #工业4.0 #智能制造 #建筑3D打印 #制造业转型
延伸阅读:
橡树岭实验室快讯:真空辅助挤出工艺减少大尺寸3D打印75%气孔率
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉