

 发布内容








3D打印市场三大法则,AM易道隔空PK波兰同行
最近,一篇来自波兰的长文在增材制造圈分享了自己的思考。
作者Paweł是当地3D打印圈的资深从业者,2013年入行,在波兰运营3D打印服务、设备销售和媒体业务,凭借十余年的创业打拼和对产业的洞察,他总结出了"增材制造市场三大法则"。
他这篇长文不乏忧患意识,给业内人士提供了诸多角度。作为Paweł的同仁,AM易道第一时间拜读了他的分享。
平心而论,他对AM行业发展中一些问题的剖析似入木三分。但细究之下,不少观点似有纰漏和断章取义之嫌。
那么,Paweł究竟提出了哪三大“铁律”呢?个中有何逻辑可循?AM易道如何评论? 提出三大预测是否靠谱?
二、波兰视角的增材制造“三大准则”
据Paweł介绍,十年来他一直孜孜不倦地在波兰推广3D打印,但成果远不及预期。
他将之归咎于当地保守市场环境和对新技术、新工艺认知度不足。在一番反思后,这位AM布道者终于顿悟,从其切身经历中总结出了以下三大市场法则:
第一法则:被认定为"3D打印公司"的企业,很难在3D打印之外的领域取得突破。
第二法则:最成功的AM公司,也比不上其他制造业中的佼佼者。
第三法则:AM整体市场价值和各公司的价值变动,是两回事。
乍一看,这几条法则似乎只是人们对AM业的固有偏见,并无太大新意。
特别是第二点,几乎是老生常谈。
毕竟,AM作为新兴制造方式,无论在规模、成本还是应用广度上皆不敌传统工艺。
但Paweł进而阐述其背后逻辑:一、资本市场和公众视"3D打印公司"为一个与众不同的群体。
大家只认为他们会做3D打印机、耗材、打印服务等基础业务,其他领域难有作为(第一法则)。
他举例包括:Materialise公司多年来在时尚、眼镜等领域屡有创新,但市场仍然视其为一家做3D打印的公司,而非时尚或眼镜品牌。
二、即便是那些最成功的AM企业,其业绩规模和盈利能力仍远低于传统制造业的佼位者。
作者以Protolabs、Shapeways、Desktop Metal等明星企业为例,指出它们虽然营收可观,但与传统工业巨头相比仍有数量级的差距。
根本原因在于3D打印的应用场景相对单一,且大多局限于小批量、个性化定制领域,整体市场规模天花板较低。
而这恰恰与规模效应驱动的传统制造业发展逻辑相悖(第二法则)。
最后,个别AM公司的兴衰(比如作者举了很多公司被并购的案例),与产业大势的起伏并非同步。
他用的案例是Maker Bot被Stratasys收购、EnvisionTEC,ExOne被Desktop Metal收购等并购案例。
企业价值的涨跌更多取决于其自身经营状况和资本运作手腕,而非整个行业的市值变化。
在Paweł看来,这也反映出AM圈内缺乏统一的游戏规则和评价标准(第三法则)。
不得不说,Paweł对症下药的分析角度有新颖之处,指出了不少同行的痛点和困惑。
他还用了很多例子佐证他的观点,但大多基于欧美3D打印企业的事件评述。
三、AM易道思考:不敢苟同,至少中国视角几乎完全相反
作为AM领域的研究者和践行者,AM易道仅部分赞同Paweł对行业现状的分析,但无法认同其论断。
下面来逐一解读并发表一些拙见。
第一法则:被认定为"3D打印公司"的企业,很难在3D打印之外的领域取得突破。
针对第一法则,AM易道认为Paweł部分正确,至少针对于打印服务企业的某个发展阶段确实如此。
在很长一段时期内,由于3D打印主要应用在工业产品的研发、制造过程中,公众往往将其视为专业性极强的生产工具。
因此,那些主营AM业务的"3D打印公司"想要进入其他领域,难度确实不小。
很多企业主经常要面临“隔行应不应该和能不能取利”的艰难思考。
AM易道的观点,在行业早期阶段,很多时候最终产品的交付成果的满意度,依赖的并不是3D打印本身,而是设计、或者针对于后处理所涉及的传统加工过程比如机加、抛光等等。 另外,行业早期的应用不太需要3D打印从业者对于客户的行业特点以及产品内核有深入理解,3D打印试图把自己作为独立新方法新技术插入制造业的成熟闭环之中。
在这个市场教育过程中,3D打印没有精力也没有足够的知识积累在3D打印之外的领域获得成功。
但他这个法则在行业中期及未来几乎是完全错误的。
比如目前我们可以观察到,很多3D打印行业的新进玩家实际上是其他行业的佼佼者,他们主动将3D打印融入自己对于自己所在行业的深刻理解,所以这个第一法则观点的基点已荡然无存。
第二法则:最成功的AM公司,也比不上其他制造业中的佼佼者。
再说第二法则。
AM易道观点,这是一句正确的废话,因为3D打印行业的总产值比起其他工业部门来说,还是个小学生。
所处的发展成熟阶段也完全不同。
但毫无疑问,3D打印正在成为制造业从传统方式向智能化转型利器。从工艺创新到商业模式变革,增材制造产业早已跃升为全球资本竞相追逐的香饽饽。
如果从估值角度来说,至少在中国,3D打印的估值比起其他传统工业部门更加性感。另外的核心的问题在于,增材制造产业未来的天花板能不能达到甚至高于其他传统工业部门。AM易道的答案是及其乐观的,除了一众科技大佬表达过3D打印未来的天花板极高之外。
今后二三十年能够形成万亿美元级别的五大件,大体上包括以下五种,一是无人驾驶的新能源汽车,二是家用机器人,三是头戴式AR、VR的眼镜和头盔,四是柔性显示,五是3D打印设备。要积极进行前瞻性的布局和主动出击,围绕这些重点产业,形成一批具有全球竞争力的产业链集群。黄奇帆
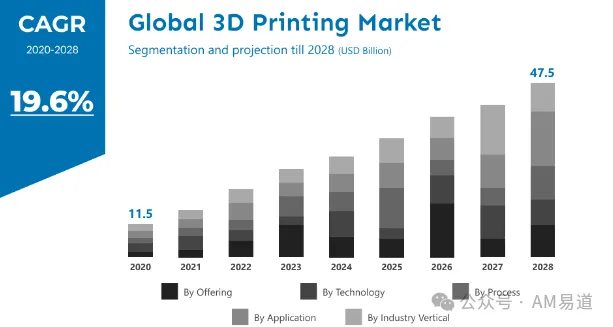
AM易道经常给读者分享的核心观点是,过去十年来平均CAGR达到19以上的行业,潜力是显而易见的。
早期的媒体狂热沉静之后,行业洗牌之后,增长并未衰退。
第三法则:AM整体市场价值和各公司的价值变动,是两回事。
最后看第三法则。
AM易道认为,以偏概全了,3D打印市场价值当然和3D打印公司的价值相关。
部分公司被并购甚至不代表这些公司在行业中的总价值降低,只是没有独立的被统计。
更别说还有其他的后起之秀不断出现。
事实上无论是Wohlers还是其他研究报告,都越来越难以追踪3D打印带来的总价值,即直接产值,供应链节省的价值,客户增量价值、可持续发展带来的价值以及更易获得融资的价值等等等等。
当然,作者是想表达,3D打印产业要健康发展,各公司的利益诉求和策略导向须与整体产业方向保持协同。
但在当前转型期,分歧乃大势所趋。有人闷声发财,有人举步维艰。
有人做大,有人做小而精。
从生产型到服务型、从通用材料到特种材料、从上规模到坚守差异化,不同3D打印公司根据自身基因寻找差异化发展路径。
三、两种视角,"法则"背后的地域逻辑
细究Paweł提出"三大法则"的背景和逻辑,不难发现其观点折射出波兰本土增材行业发展的特点和局限。
作为东欧制造业大国,波兰经济以传统重工业为主导,对新技术的接受度相对滞后,这在一定程度上制约了当地AM企业的想象力和创新空间。
部分从业者由此产生信心危机,进而以偏概全地看待行业前景,Paweł恐怕亦如此。
反观全球制造业最强国家,如中美德英,3D打印正成为其制造业优化升级的"倍增器"。
得益于人才、资金、政策等要素的集聚,这些国家在推动AM与传统制造业融合发展方面走在前列。
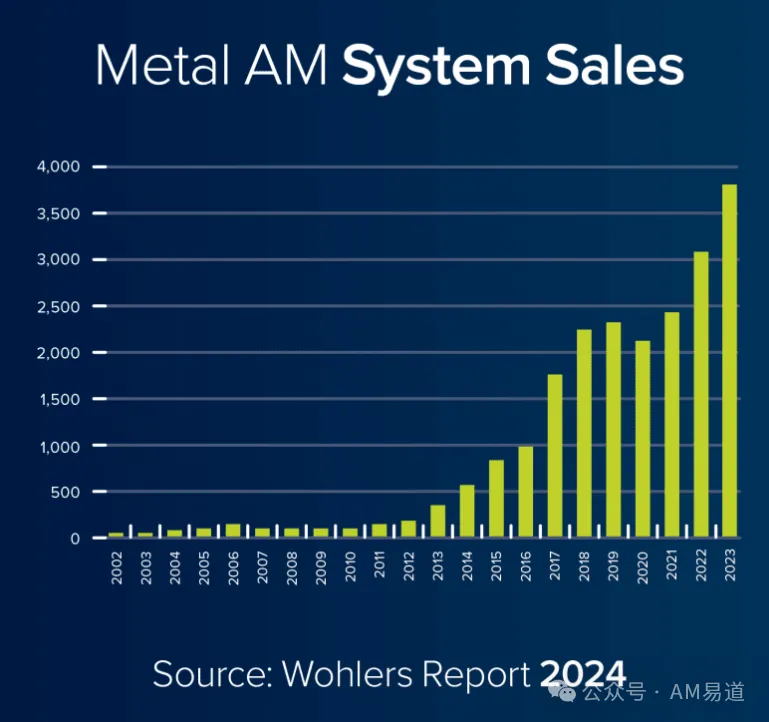
许多行业领军企业将增材制造作为实现柔性生产、供应链重构、服务增值等战略目标的利器,积极布局并形成了各具特色的发展模式。
以我国为例,近年来在国家顶层设计引领下,3D打印产业蓬勃发展。
AM易道站在这个视角,对照Pawel的判断,自然能得出不一样的结论。
写在最后:AM易道的“增材市场三大法则”
Pawel的波兰观点对行业前景的悲观论调恐怕有失偏颇。
我们可以感受到其对波兰本土增材行业发展的焦虑和困惑。
作为东欧制造业大国,波兰经济仍以传统重工业为主导,市场和政策环境对新兴技术的接受度相对滞后,这在一定程度上制约了当地3D打印企业的想象力和成长空间。
然而放眼全球,特别是在制造业强国中,3D打印正成为产业优化升级的新引擎。
以我国为例,在政策引领和市场驱动下,涌现出一批3D打印"独角兽",并且全链条协同蔚然成风。
在此背景下,对标Paweł的判断,AM易道有不一样的思考,在此提出了"增材市场三大预测":
预测一:增材制造脱离不了制造业范畴,中国将诞生增材领域的全球"巨无霸"。
预测二: 未来最成功的增材企业,将是那些善于统筹、整合传统制造技术的企业。
预测三: 得益于资本市场的高度认可,增材行业的一级市场估值将获得溢价,但二级市场估值则会趋近于传统制造业和新兴科技行业估值的均值。
至于论据和论述就不在本文展开了,观点仅为抛砖引玉。
从全球格局看,制造业旧势力正在松动,增材制造正业加速向服务化、智能化、绿色化转型。
顺应时代大势,中国有望成为全球最大的3D打印市场和制造强国。
全球3D打印也正处在从量变到质变的临界期。请与AM易道携手,共同见证并推动3D打印产业链式裂变,向智能制造的未来进发!
 点赞
 反对
 收藏
 分享

AM易道
读懂3D打印卓越与演变之道
 标签
 近期热门




 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉