

 发布内容


告别中间地带,Stratasys全面押注高端制造
时隔数年,我再次到访以色列。
我受邀参观Stratasys总部,了解这家行业市场领导者在增材制造全行业经历了一段动荡时期之后的现状。
我看到这家公司正围绕其最具盈利能力的核心技术FDM、PolyJet、SLA以及Origin的DLP技术重新集结发力,同时也在寻求整合Markforged连续碳纤维等新机遇,并通过AM Marketplace扩展与业内其他参与者的合作,其中甚至包括一些直接竞争对手。
在参观了公司的主要业务部门之后,你可以通过上方视频感受一下当时的现场。
首席执行官约阿夫·蔡夫(Yoav Zeif)与我对谈,介绍了Stratasys近期的举措及其未来的增长战略,从凭借其工业级资质在航空航天、国防和汽车等领域建立真正的量产规模,到公司为捍卫其专利而积极进行的斗争。
Stratasys于今年早些时候宣布签署收购Markforged的协议,目前正在等待交易完成。
蔡夫指出,这笔交易本身就完美契合Stratasys对市场走向的判断。
市场正在两极分化,高端市场围绕完整工作流程和真实价值构建,低端市场则陷入逐底竞争,而中间地带则是一片混乱的重叠区域,在那里,2万至10万美元的设备可以生产出「够用」的零件,但仍然无法触及高端市场。
你们用低端设备打印不出这种Antero PEKK材料,他举起一个为无人机打印的巨大PEKK歧管说。
这是行不通的,因为你需要不同的环境、不同的腔体和不同的化学体系。
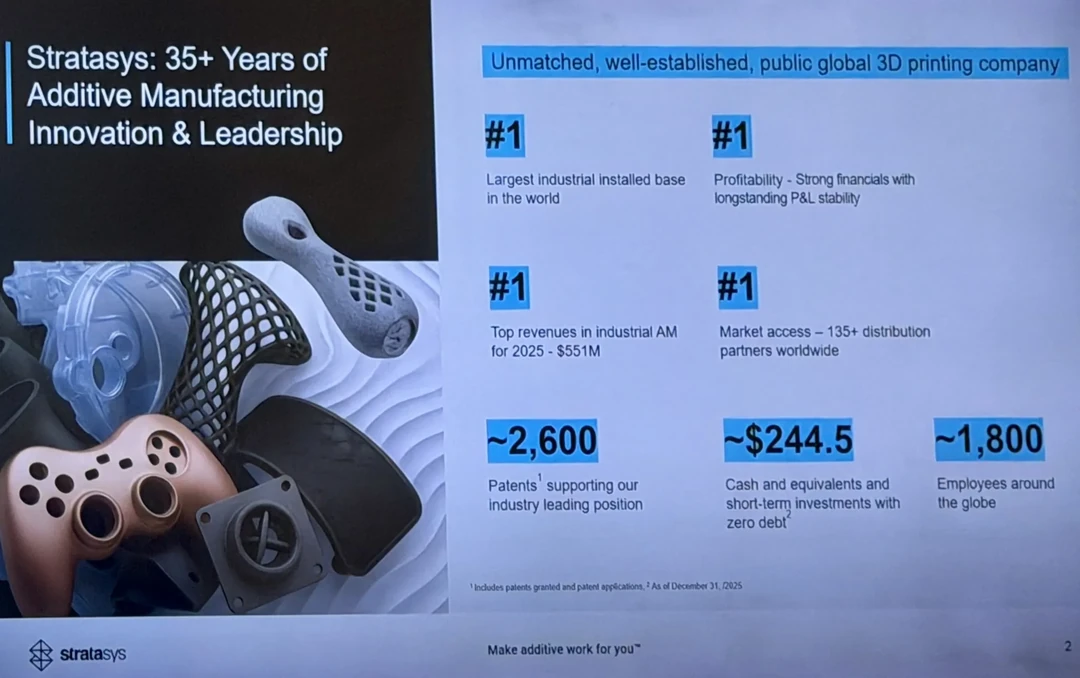
他解释道,Markforged带来一种市场上此前不存在的技术,也就是连续碳纤维打印,来强化Stratasys,同时还带来了「数以万计高度满意的客户」以及一支技术精湛的团队。
他说,他们发明了连续碳纤维3D打印,而且做得非常出色,我们必须承认这一点。
他补了一句「致敬」,而且我们以一个很好的价格拿下了它。
这个价格大约是Nano Dimension一年前所支付价格的三分之一。
除了技术和客户基础之外,蔡夫还指出,Markforged在航空航天、国防和工装模具领域的地位与Stratasys自身形成互补,其市场进入策略同样互补,而其软件则完全值得原样保留。
他说「这套软件非常出色。
我们会保留它。
它将成为Stratasys软件产品组合中不可或缺的一部分。」
至于Markforged产品组合中的金属打印部分,他的定位同样直言不讳,「它非常适合高端原型制作……但我们不把它视为制造工具。」
Markforged的金属丝材工艺加入了Stratasys内部已有的另外两项金属打印布局。
第一项是通过SLA技术进行熔模铸造,蔡夫称其为市场上最佳解决方案。
第二项是Stratasys对Tritone的投资,蔡夫将这家本地公司描述为解决了粘结剂喷射技术最古老问题之一的企业。
粉末颗粒分布不均,这会导致翘曲和不一致的收缩。
Tritone改用树脂基金属载体,能够加工包括铜在内的多种合金,适用于数据中心冷却系统中尺寸最大约20厘米的零件。
用蔡夫的话说,它是一台「真正的制造设备」而非原型制作工具,不过仍需进一步开发才能完全推向市场。
在熔模铸造、Tritone和Markforged三者之间,蔡夫认为如今Stratasys内部拥有三种不同的金属打印方案,其中Markforged在丝材技术路线上明显处于领先地位。
蔡夫是从化工行业进入增材制造领域的,他表示自己很早就注意到两个行业在对待合作方面的巨大差异。
在化工行业,「你的副产品就是我的原材料,反之亦然,」企业之间不断地相互配方和供货,因为这就是这个行业赚钱的方式。
相比之下,增材制造的市场规模仅为化工行业的零头。
他说「与巴斯夫这样的公司相比,我们微不足道」,然而增材制造企业之间的合作在历史上几乎为零。
蔡夫的结论是,这个行业真正的竞争对手不是自己人。
他说,增材制造的竞争来自传统制造方式,让我们携起手来,向所有人证明我们更优秀。
这正是Stratasys推出iAM Marketplace背后的逻辑。
该平台于去年在Formnext展会上上线,共有十二家参与企业,其中几家是直接竞争对手。
其逻辑在于材料的规模经济效应。
每年生产五吨特种分子成本高昂,但生产五百吨就能将成本大幅降低,从而能够为所有人提供公平的价格。
蔡夫说「目前进展顺利,正在增长」,同时他也承认,这既是一个商业推广过程,同样也是一个克服旧有习惯的过程。
该市场平台团队设在德国。
Stratasys自身的市场数据(与VoxelMatters最新的聚合物增材制造市场报告相互印证)显示,近期工业级硬件增长放缓,即便整体市场仍在持续扩张,这主要得益于Bambu Lab等桌面级品牌的强劲表现。
蔡夫将此视为机遇而非错失。
他举了个例子。
按体积计算,大约70%的聚合物增材制造材料是PLA和ABS,而这一体量仅占市场价值的大约20%。
他说那里没有价值。
Stratasys的价值反而来自于应用工程、研发、软件和仿真,以及与客户实际需求的精准匹配。
核心能力体现在经过认证的、具备飞行资质的零件上,一旦某个零件获批用于某个无人机项目,客户就没有动力再到其他地方重新认证。
达到这一水平,Stratasys花了数年时间。
用蔡夫的话说,这是一次真正意义上对其快速原型制造根基的转向。
他说「这是一个转型……我们开始看到进展了。」
Stratasys在可持续发展和社会责任领域也相当活跃。
我有机会与可持续发展与传播副总裁、同时也是AMGTA董事会成员的罗莎·科布伦斯(Rosa Coblens)坐下来交流,讨论了公司的可持续发展战略、其Mindful Manufacturing(审慎制造)框架,以及即将发布的第五版Stratasys可持续发展与ESG报告。
该战略植根于环境、社会和治理原则,呼吁重新思考增材制造的设计和交付方式,优化生产流程以减少环境影响,加强社会责任,并维护强有力的治理。
正如Stratasys所言,目标是「3D打印更美好的明天」。
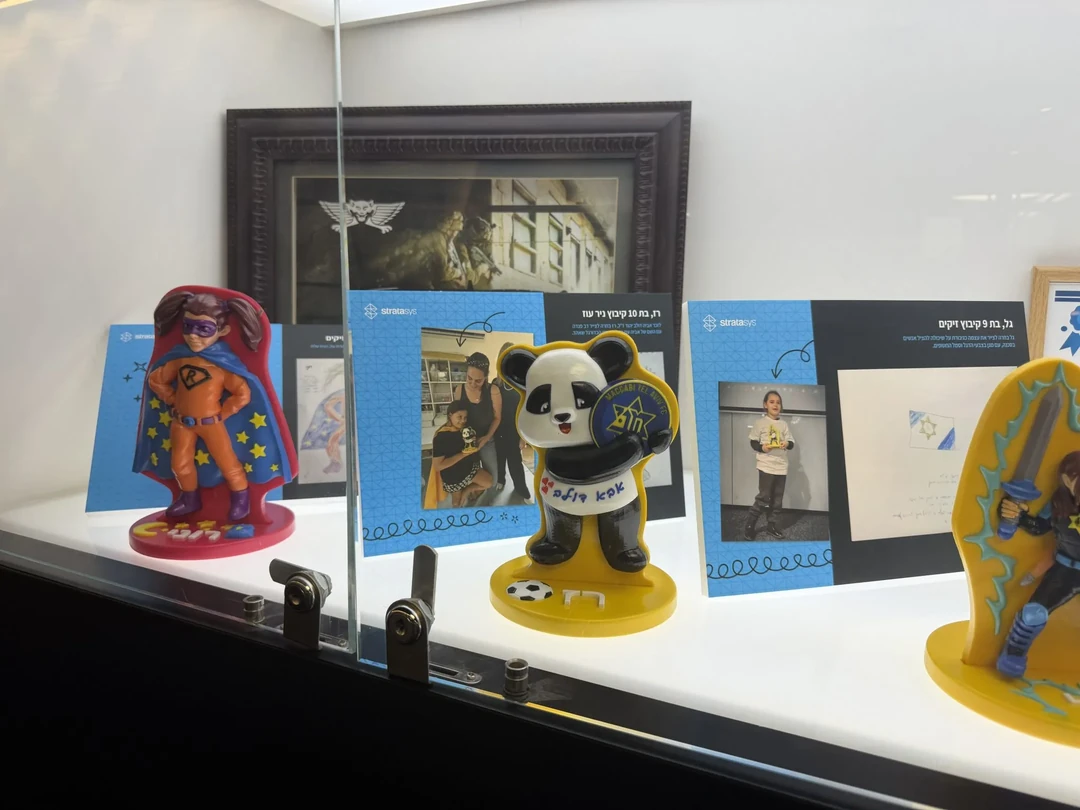
在社会层面,Stratasys一直通过一个名为「Hope Heroes」的项目,与受10月7日事件影响的社区(尤其是儿童)紧密合作,合作对象包括Zikim基布兹和Nir Oz基布兹。
当流离失所的孩子们被要求画出一个代表自身力量的超级英雄后,Stratasys的志愿者网络利用公司技术将这些画作转化为真实的、逐一3D打印的动作人偶。
此后,Stratasys将对Zikim基布兹和Nir Oz基布兹的援助作为一项长期承诺,持续开展个性化3D打印人偶项目,并为社区以及数百名儿童及其家庭举办教育活动。
蔡夫表示,这一转变最清晰地体现在订单规模上。
过去Stratasys是这里卖一台机器、那里卖一台机器,如今它一次签下7台、10台、12台甚至20台设备的订单,其中航空航天、国防和政府领域引领采用潮流,汽车行业紧随其后。
这些产量中有很大一部分通过Stratasys Direct Manufacturing完成,蔡夫在任期初期对该业务进行了重组。
当时,是保留还是出售该业务尚不明朗,因为竞争对手们已在其他地方剥离了类似部门。
他将Stratasys Direct的工厂从八个缩减到三个,砍掉了CNC加工和注塑成型等非增材制造业务,将其重新聚焦于纯粹使用Stratasys自有设备、完全由经过培训的员工运营的聚合物增材制造。
该业务连续两年实现两位数增长,蔡夫表示,它如今是美国航空航天和国防增材制造领域最具资质的机构。
这一地位要求设备针对特定零件和材料组合进行重新认证,细致到哪怕只是更换一根皮带这样的微小变动。
蔡夫谨慎地将Stratasys Direct的定位框定为推动采用,而非与同样身为Stratasys客户的服务商竞争。
他说「我可以在Stratasys Manufacturing内部为你搭建一个制造单元……你从Stratasys Manufacturing拿到这个零件,从此你不再有任何不确定性。」
他描述的模式是,一个经过认证的制造单元日后可以迁移到客户自己的工厂中,之后Stratasys Direct可为其提供溢出产能支持。
他对Xometry也划出了类似的界线。
Xometry是Stratasys供应材料和设备的平台,而非竞争对手。
他说「他们做的是快速零件,是零件生意,很好。
我们支持他们……我们做的是开拓新的应用领域。」
蔡夫表示,Stratasys Direct之外更广泛的服务商网络遵循同样的认证标准,这样大型航空航天客户即使在Stratasys自身产能饱和的情况下,仍然可以在其他地方获得经过认证的零件。
蔡夫领导Stratasys已有六年半,他开玩笑说,这在3D打印行业已经算得上一个地质纪元了。
当被问及公司现状是否符合他上任时的预期时,他表示Stratasys在高端市场的地位从未如此稳固,这主要是因为Markforged和Desktop Metal等昔日竞争对手已经退出或被吸收,而Stratasys相对于3D Systems的估值,曾经仅为后者的零头,如今已经反超。
他没有预料到的是真正的制造应用落地会如此漫长。
他说采用的速度比我预期的要慢,这是Stratasys脱离快速原型制造、避开原本可能被拖入的下降螺旋的直接后果。
他对这条更缓慢的道路所要求的东西进行了反思。
他说「你必须是一个笃信者。
你必须拥有极大的耐心。
我们在创造别人无法创造的东西,这是我们基因的一部分。」
六年半过去了,他对这段经历的总结很简单,采用很慢,但很稳健,而主要由中国驱动的行业低端市场,其发展速度将远超高端市场永远无法企及的速度。
大多数公司都没能挺过来。
蔡夫说,Stratasys挺过来了,而且公司所做的一切归结起来仍是同一件事,通过最高效、最可信的工作流程,交付最好的零件。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉