

 发布内容


耗材收入创历史新高、系统销售承压:Stratasys二季度喜忧参半背后的产业信号
Stratasys的二季度财报出了,数字有点拧巴。
营收1.376亿美元,同比微降0.3%,去年同期是1.381亿,环比倒是涨了3.7%,上一季度是1.327亿。
服务收入涨了,主要是按需零部件生产在拉,把产品收入的下降基本补了回来。
收入端看着稳,利润端却有点喘。
毛利润5820万美元,同比下降2.1%,GAAP毛利率从去年同期的43.1%滑到42.3%。
问题出在哪?公司把主要压力归因于以色列谢克尔走强带来的汇率逆风。
毛利润往下掉的时候,成本纪律顶了上来。
经营亏损从2025年第二季度的1660万美元收窄到1350万,经营费用砍了440万,比毛利润130万的降幅还多。
调整后EBITDA是530万,去年同期是610万,管理层说谢克尔走强又拖了290万的后腿。
不过净亏损几乎没挪窝,1690万,去年同期1670万。
经营亏损改善的成果,加上联营公司亏损消失的利好,大部分都被更高的所得税费用吃回去了。
这话听着有点绕,其实就是赚回来的钱又被税那边拿走了。
再把产品和服务的两条线拆开看,差异更明显。
产品收入9270万,同比下降2.2%,服务收入4490万,同比涨了3.6%。
产品板块内部也是冰火两重天。
耗材收入创了纪录,6630万,同比增长3.3%,终端生产用的制造材料利用率在提升。
系统收入就有点惨,跌了13.7%,只有2640万,客户销售周期变长,资本开支也紧巴巴的。
不过管理层对下半年的系统销售倒是挺有信心,说大型制造机遇的管道依然很强,下半年会有显著改善。
| 营收(千美元) | 2026 年第二季度(约数) | 2025 年第二季度(约数) | 营收变动额(千美元) | 变动幅度 |
| 产品收入 | $92.7M | $94.8M | -$2.0M | -2.2% |
| 服务收入 | $44.9M | $43.3M | +1.6M | +3.6% |
| 总营收 | $137.6M | $138.1M | -$0.4M | -0.3% |
服务端的增长主力是按需零部件生产。
Stratasys Direct Manufacturing,内部简称SDM,同比增长12.1%,靠的是防务科技公司对无人机和弹药生产的强劲需求。
客户支持收入基本持平。
增长动力大多来自航空航天与防务领域,这季度还在扩张,美国空军给了更深的维护保障和备件生产支持。
Stratasys Direct这季度产了超过12000个航空航天和防务零部件,主要用在无人机和弹药上,积压订单量也创了历史新高。
防务之外还有几个面向生产的客户项目。
FANUC把Stratasys工业解决方案纳入供应链,一汽集团用Stratasys系统生产内饰终端零部件。
生产准备的基础设施也在投。
Stratasys拿了一个跟America Makes合作的780万美元项目,给F900以及未来F3300技术升级开发原位监测硬件和软件,聚焦防务领域的生产、维护保障和供应链应用。
除了自己投,公司还准备用收购拓宽技术组合。
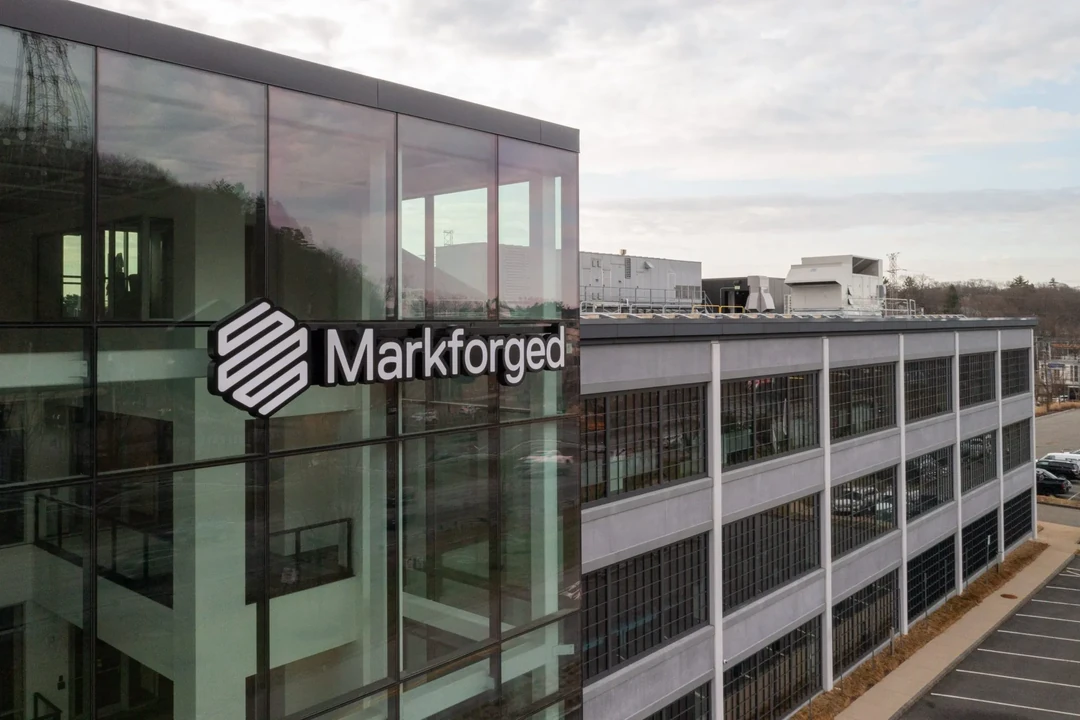
公司打算花4250万美元全现金,从Nano Dimension手里把Markforged买下来,交易预计2026年下半年完成。
Markforged的连续碳纤维技术平台,还有Digital Forge软件套件,都会归到Stratasys名下,这个套件把硬件、材料和打印管理工具集成在一起。
Markforged在2025年做了大约7000万美元收入,不过这数字包含了Nano Dimension准备保留的Metal Binder Jetting产品线。
管理层还特意提了收购附带的仿真和远程打印管理软件能力。
展望方面,Stratasys重申了2026年全年营收5.65亿到5.75亿美元的目标,继续预计四个季度都环比增长。
管理层预计,随着更大规模的制造机遇逐步推进,下半年系统销售会改善,但这些交易的节奏估计会造成季度间波动。
现金流预期调了一下。
上半年为了保护知识产权组合,公司花了一大笔非常规法律费用,所以不再指望全年经营现金流为正了。
不过下半年转正还是可以期待的。
再往后看,面向生产的业务会持续扩张,管道尤其在航空航天和防务领域增长。
航空航天与防务、牙科,还有Stratasys Direct,被确认为支撑结构性需求的几个领域。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉