

 发布内容


医疗业务增长16.7%扛起大旗,Materialise Q2工业部门却暴跌25%,增材制造巨头为何冰火两重天?
Materialise交出了2026年第二季度成绩单,季度营收超过7000万欧元,全年盈利预期也跟着上调了。
医疗器械业务的增长,加上航空航天与国防制造的回暖,刚好把软件业务的下滑给顶了回去。
这家比利时公司同时在泛欧交易所Euronext和纳斯达克上市,代码MTLS。
它现在预计2026年调整后EBIT在1200万至1400万欧元之间,比之前公布的1000万至1200万区间高了一截。
营收指引保持2.73亿至2.83亿欧元不变,尽管RapidFit和Eyewear这两条原本有营收贡献的业务线已经卖掉。
CEO布里吉特·德维特-维特恩说,公司正在「完全消化RapidFit和Eyewear业务剥离带来的不利营收影响」。
如果把时间拨回一年前,Materialise的处境远没有这么轻松。
公司从一笔5000万欧元的贷款里提了2000万欧元,这是之前约定好的分期放款。
首席财务官Koen Berges在跟投资者的电话会议上特意强调,这笔钱是用来做资本支出或者并购的,不是缺钱才去借的,剩下的3000万会在2026年年中之前提完。
用他的话讲,就是要让这笔现金发挥作用,而不是躺在银行账户里。
但财务数字就不太好看了。
净利润只有20万欧元,去年同期还有390万欧元,主要是330万欧元的外汇损失把运营收益都抵消了。
营收也跌了5.8%,降到6480万欧元,软件和制造两个部门都在拖后腿。
毛利率倒是升了,到58.3%,比去年同期高了130个基点,高利润率的医疗业务占比提高是主要原因,生产成本优化也有贡献。
营业利润270万欧元,虽然同比降了28%,但比上一季度的60万好很多。
不过分部来看,分化趋势非常明显。
医疗部门延续了两位数的增长,同比涨了16.7%,做到3290万欧元,调整后EBITDA也涨到1070万欧元,利润率扩到32.7%。
骨科需求是主要功臣,Materialise刚推出了FDA批准的膝关节手术新个性化对齐功能,跟强生合作的胸外科规划工具也在初步推广中。
德维特-维特恩举了个例子,说用Mimics胸外科规划器的医生反馈,软件确实帮他们更好地理解每位患者的独特解剖结构,手术规划也更精确。
虽然跟强生合作的收入2025年还不会入账,但临床医生的早期反馈已经预示了长期采用的潜力。
从财报电话会议能明显感觉到,医疗部门不只是收入上的顶梁柱,连给投资者讲故事的核心叙事都围着它转,管理层希望用医疗的确定性来稳住其他业务带来的波动。
那工业端呢?制造部门就难受了。
收入比去年同期掉了近25%,调整后EBITDA是负的80万欧元。
管理层说这是因为退出金属原型制作业务,要把精力聚焦到金属批量生产上。
虽然一直在控成本,但半固定成本还是压着利润率,整个工业环境也还在延迟采购、捂紧钱包。
制造部门现在是收缩聚焦的状态,盯住高混合度的战略客户,不再做通用原型业务了。
软件部门收入降了12.1%,幅度稍微温和一点。
但战略上有点进展,经常性收入占软件销售额的比例从第一季度的80%升到了84%,订阅制转型在稳步推进。
EBITDA利润率提高到13.9%。
跟AI设计平台Synera的合作,把Magics SDK嵌入到AI驱动的设计平台里,是想在数字制造工作流里巩固自己的位置。
管理层重申全年调整后EBIT指引600万到1000万欧元,靠的还是成本纪律和医疗增长。
收入指引就下调了,原来预计2.70亿到2.85亿欧元,现在改成2.65亿到2.80亿,原因是工业需求不确定,还有美元走弱带来的汇率压力。
用CEO的话说,全球客户都在等关税和利率形势明朗,把投资决策往后推。
公司账上还有1.17亿欧元现金,净现金6300万欧元,加上那笔贷款的弹药,财务状况是稳的。
到了2026年第二季度,Materialise把全年调整后EBIT指引往上调了。
为什么突然调高,答案藏在第二季度的数字里。
当季净利润冲到333.1万欧元,约390万美元,上年同期只有19.9万欧元。
季度合并营收7007.3万欧元,约8160万美元,同比增长8.1%。
调整后EBIT增长26.9%,达到388.0万欧元,约450万美元,利润率从4.7%升到5.5%。
调整后EBITDA从828.8万欧元增至959.3万欧元,增长15.7%。
每股摊薄收益0.06欧元。
上半年营收1.36349亿欧元,约1.587亿美元,同比增长3.9%,净利润也从亏损33.7万欧元变成盈利520万欧元,约600万美元。
上半年调整后EBIT从370.3万欧元增至635.1万欧元,增长71.4%。
CEO德维特-维特恩评价说,第二季度交出了强劲的财务成绩单:医疗部门两位数营收增长,制造部门在航空航天和国防重点市场的带动下重新恢复增长,加上严格的成本管理和聚焦执行,运营利润和净利润都被明显抬升。
分部门看,医疗部门是三个里面最大的,季度营收从3285.0万欧元增至3687.3万欧元,同比增长12.2%,现在已经占到集团总销售额的一半以上。
部门调整后EBITDA从1072.8万欧元增至1155.3万欧元,增长7.7%。
一个细节能看出医疗的利润分量:部门调整后EBITDA比集团整体的959.3万欧元还高,一个部门的利润超过整个集团,这在财报里并不多见。
上半年医疗业务营收从6392.8万欧元增至7003.9万欧元,增长9.6%,部门调整后EBITDA从1977.5万欧元增至2078.7万欧元,增长5.1%。
制造部门回到了增长轨道,季度营收从2210.9万欧元增至2359.7万欧元,增长6.7%。
德维特-维特恩把复苏归因于特定终端市场:医疗部门的两位数增长,加上制造部门在航空航天与国防重点市场的强劲表现,形成了良好的互补。
部门调整后EBITDA从负80.7万欧元收窄到负28.5万欧元,利润率从负3.6%改善到负1.2%。
上半年这个数字从负118.5万欧元改善到负0.4万欧元,利润率0.0%,基本打平。
不过要注意,上半年制造业务整体营收其实下降1.2%,从4763.5万欧元降到4706.7万欧元,由此倒推出第一季度部门营收只有2347.0万欧元,去年同期是2552.6万欧元,降幅约8%。
制造业的复苏成色,还要看航空航天与国防需求能不能持续。
软件业务则是另一个方向。
季度营收从987.2万欧元降至960.1万欧元,下滑2.7%。
调整后EBITDA从137.3万欧元降到98.1万欧元,利润率从13.9%降到10.2%。
这个下滑正好赶上软件部门推出全新CO-AM产品的同一季度,发布回报还没体现在数据里。
上半年软件营收从1964.7万欧元降至1924.2万欧元,下降2.1%,但调整后EBITDA从197.1万欧元增至210.3万欧元,增长6.7%,利润率从10.0%改善到10.9%。
医疗软件的表现也需要拆开看。
本季度医疗器械增长19%,医疗软件反而下降4%。
德维特-维特恩把软件疲软归因于两个美国因素。
一是研究资助减少,冲击了用Materialise软件做培训和研究的学术机构。
二是骨科领域的报销政策变化,而Materialise软件在该领域占据强势地位,这让客户变得更谨慎。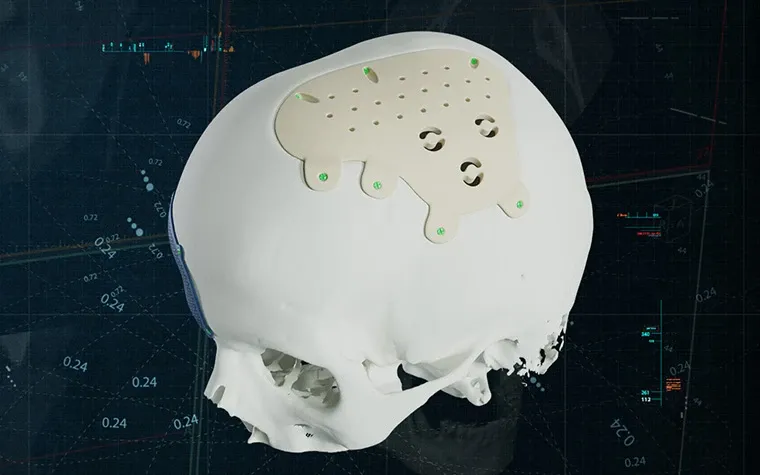
医疗部门作为主引擎,同时在经历领导层变动。
德维特-维特恩在财报电话会议上告诉分析师,公司已决定为医疗部门寻找新的领导者,科恩·彼得斯将在9月离开,继任者还没有公布。
季度业绩之外,业务组合也在重塑。
RapidFit在4月30日完成转让,Eyewear在7月1日完成转让,公司还保留了Eyewear 20%的少数股权。
第二季度净营业收入里计入了一笔689万欧元的非经常性减值费用,跟Eyewear资产转让有关,涉及有形和无形资产的减损。
同时,Materialise投资了Replasia,把个性化髋关节护理的产品组合再往前推了一步。
模式很清楚:公司正在退出细分市场业务,同时加码高价值应用。
上半年研发费用增长7.4%,到2420.3万欧元;销售与营销和管理费用合计基本稳定,5026.8万欧元,去年同期为5031.1万欧元。
但表面的利润数据需要多看一眼。
营业利润基本持平,278.5万欧元对273.0万欧元。
那为什么净利润能跳这么多?关键是财务线。
净财务收益24.2万欧元,而2025年第二季度是负305.2万欧元,当时不利的外汇拖累了数字。
这种顺风不是运营改善,很可能不会重现。
本季度还有304万欧元净税收收益,去年同期是521万欧元。
毛利从3777.8万欧元涨到3977.6万欧元,增长5.3%,但毛利率从58.3%降到56.8%。
医疗部门调整后EBITDA利润率从32.7%下滑到31.3%。
资产负债表方面,Materialise有腾挪空间。
本季度经营活动现金流814.6万欧元,去年同期是负2.7万欧元;资本支出197.5万欧元,自由现金流562.5万欧元。
上半年经营现金流从968.6万欧元增加到1506.0万欧元,自由现金流1136.8万欧元。
截至6月30日,现金及现金等价物1.33735亿欧元,去年底是1.33918亿欧元。
总债务从6311.3万欧元降到5952.1万欧元。
净现金头寸增加340.9万欧元,到7421.4万欧元,比3月31日又增加138.8万欧元。
这期间公司还花了521.2万欧元,约合609.1万美元,回购了1,070,797股自家股票,其中290.3万欧元发生在第二季度。
净资产从2.55482亿欧元增加到2.56268亿欧元。
现金生成有一部分来自资本支出减少:上半年资本支出344.5万欧元,去年同期656.1万欧元,这个水平目前有利于股东回报,但如果制造需求持续增长,后续资本支出需要盯紧。
全年营收指引维持在2.73亿到2.83亿欧元,约3.178亿到3.295亿美元,这个区间是在剥离RapidFit和Eyewear之前设定的。
公司明确表示已经消化了剥离带来的不利影响。
营收指引不变,反过来要求剩余业务在下半年跑得足够快,才能填补剥离损失的销售额。
调整后EBIT指引能上调,主要靠执行力,以及成本管理和资本管理上的自律。
按上调后的全年指引算,下半年调整后EBIT需要在564.9万至764.9万欧元之间,与上半年大体相当。
只要医疗增长能保持,航空航天与国防订单继续填满工厂产能,这个目标看起来是可以实现的。
从2025年第二季度到2026年第二季度,Materialise的叙事主线已经变成医疗主导的信誉、现金流和创新周期。
工业增长可能还在路上,软件和制造部门还需要重新拿回自己的战略权重。
这背后其实也是3D打印行业从讲故事转向算账的缩影。
 点赞
 反对
 收藏
 分享

海外行业观察
 标签
 近期热门


 读懂3D打印卓越与演变之道
 京公网安备11010802046387号
 AM易道
 粒子熔炉